大数跨境

给宜家做了20多年瓷、出口连续十年全国第一,华瓷股份为什么还是没人记住它的名字?(诸葛战略诊断第15篇)

给宜家做了20多年瓷、出口连续十年全国第一,华瓷股份为什么还是没人记住它的名字?(诸葛战略诊断第15篇) 诸葛定位研究院
2026-10-21
3
导读:营收 14.72 亿,13.94 亿是给宜家、沃尔玛代工,毛利率 33%;真正 51% 毛利、有茅台背书的红官窑只占 2.63%,还在缩。
本文是完整战略诊断报告的精读版,约 6300 字。完整报告 7 个分析章节、含企业画像、行业趋势、竞争格局、顾客认知与路径建议,加我微信即可领取(二维码见文末)。
醴陵有一家公司,给宜家做了二十多年瓷,给沃尔玛、星巴克、Costco 供货,还给茅台、五粮液、洋河做酒瓶。据中国陶瓷工业协会统计,它的出口规模从 2010 年到 2019 年连续十年全国第一。
但你去问任何一个买碗的人:知道华瓷股份吗?大概率不知道。
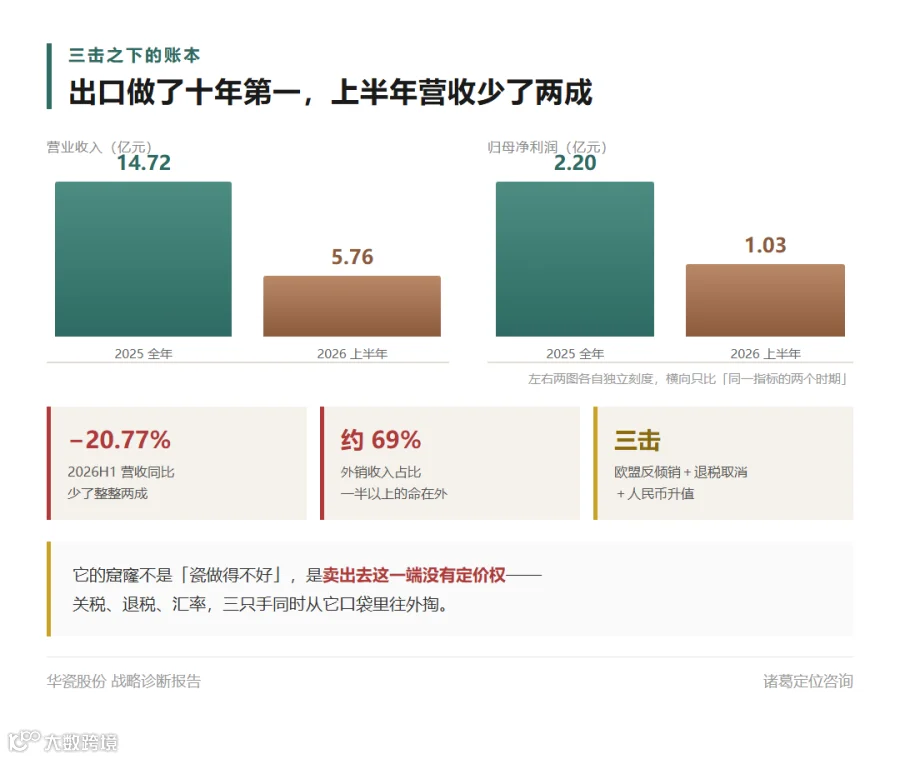
2026 年上半年,这家公司营收 5.76 亿元,同比少了 20.77%;归母净利 1.03 亿元,同比少了 14.18%。原因是三件事同时压下来:欧盟反倾销、出口退税取消、人民币升值。
账面的窟窿看起来很突然。但把它的收入结构摊开,你会发现这个窟窿早就埋好了——它 94.71% 的钱,来自毛利率只有 33% 的代工;而毛利率 51% 的那块,只占 2.63%,还在以每年近三成的速度萎缩。
它把瓷做到了全世界,却没把名字做到任何一个消费者心里。
一、先把公道话说了:它这三十年真做成了三件事
在说问题之前,得先认账。华瓷股份不是一家"本事不够"的公司,恰恰相反,它做成了三件很硬的事。
第一件,它真把出口做成了全国第一。 1994 年从醴陵的陶瓷集群起步,靠色釉炻瓷拿下宜家、沃尔玛这些国际大客户。宜家这类客户的认证极其严格——验厂、验货、验环保、验社会责任,一套流程走完要好几年。一旦进去,合作超过二十年。这个门槛,别人短期真进不来。
第二件,它手里握着一块真正的品牌资产。 红官窑,"釉下五彩"非物质文化遗产,现代"红色官窑",毛瓷工艺的传承基地。2025 年还入选了工信部首批中国消费名品。这不是普通商标,是有历史、有工艺、有出处的牌子。
第三件,它拿到了别人拿不到的高端背书。 贵州茅台战略供应商,2023 年就定了。给茅台做酒瓶这件事,本身就是一张信任票——茅台的供应商审核,是消费品行业里最苛刻的那一档。
再加上 506 项专利、国家级企业技术中心、越南东盟陶瓷谷在建、泰国供应链已经出货。
这三件事摆在一起,说明它不缺能力。问题从来不是"能不能做",是"做的这些,能不能换成一个被记住的名字"。
二、它到底靠什么赚钱:一条又大又薄的腿
把它的收入结构摊开看,是一张很扎眼的表。
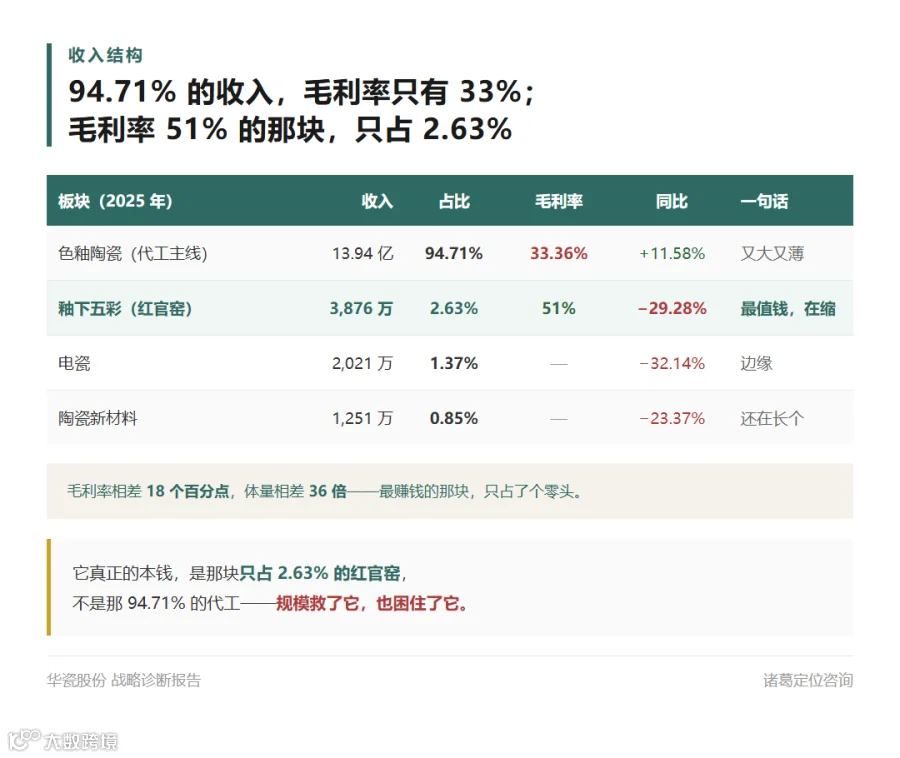
收入结构:94.71% 的收入只赚 33% 毛利,51% 毛利的那块只剩 2.63%
2025 年,华瓷股份总营收 14.72 亿元。其中:
  • 色釉陶瓷 13.94 亿元,占 94.71%,毛利率 33.36%
  • 釉下五彩(红官窑)3,875.66 万元,占 2.63%,毛利率 51%,同比 −29.28%
  • 电瓷 2,021.19 万元,占 1.37%,同比 −32.14%
  • 陶瓷新材料 1,250.63 万元,占 0.85%,同比 −23.37%
这张表最该看的不是"一大三小",而是毛利率和体量的倒挂。
最赚钱的那块,毛利率 51%,比主业高出近 18 个百分点;但它的体量只有主业的三十几分之一,而且还在往下掉——一年掉了 29.28%。
这意味着什么?意味着它越努力接单,就越往薄的那头走。
代工这门生意,本质上赚的是"出厂价和零售价之间那一段"。客户给你图纸、给你标准、给你验厂清单,你把瓷做出来交过去,钱就到手了。这门生意在"客户稳定、关税友好、汇率平稳"的时候非常舒服——认证门槛高、订单大、合作久,别人抢不走。
但 2026 年上半年,这三个前提同时破了。欧盟反倾销、出口退税取消、人民币升值,三只手同时伸进它的口袋。营收少了 20.77%,毛利率还有 33.29%,净利率却被费用和汇损压薄。
这就是代工的软肋:它卖的不是瓷,是产能。而产能的价格,不由它定。
关键判断:华瓷股份今天的利润结构,压在一个又大又薄的代工品类上。它真正的本钱不是那 94.71%,是那块只占 2.63% 的红官窑——只是这块本钱,正在以每年近三成的速度缩水。
三、这条赛道正在换题:从"谁能接单"到"谁被指名"
有人会说:出口不好做,那是不是整个行业都不行了?
不是。需求还在,盘子还在长。变的是规则。
三击之下的账本:营收少了两成,外销占近七成
变化一:成本优势在消失。 中国制造的成本优势正在被东南亚产能稀释,加上欧美反倾销和出口退税取消,"靠规模代工"这条路的利润被两头挤压。规模大不再等于稳赢。
变化二:客户的入口在收紧。 宜家这类大客户认证极严、合作很久,但订单量、设计方向、定价权全在客户手里。你只是它供应链上的一个节点,不是它货架上的一个名字。与此同时,消费者那一端,国潮崛起,认牌子不认厂。
变化三:竞争的标尺在切换。 从"拼价格、拼交付"转向"拼设计、拼品牌、拼可持续"。有品牌的吃溢价,纯代工的喝汤。
这三条指向同一个结论:这门生意的关键词,正在从"代工规模"变成"品牌与设计"。
前者比谁认证多、产能大、交付快;后者比谁能在消费者心里被第一反应选中、被反复复购。
华瓷股份在第一个问题上,做到了全国第一。在第二个问题上——它有一块红官窑,但还没把它养成一个牌子。
这里有三面镜子。
日本则武(Noritake)最早也是给西方做贴牌起家的,靠设计研发和品牌建设,做成了全球高端日用瓷的自有品牌。它证明"代工底色+自有品牌"这条路走得通——前提是你真把品牌当主战场,而不是副业。
德国 Villeroy & Boch,日用瓷和高端瓷双线并进,靠品牌和设计在欧洲吃溢价。它证明制造能力和品牌资产可以共存,而且互相放大。
国内的松发股份、四通股份,同样有出口规模和制造能力,却长期停在代工与中低端,毛利率低、增长乏力。它们证明了一件事:只拼代工规模,天花板很低。
三面镜子照下来,华瓷股份今天恰好站在"出口规模第一、品牌空白"这一侧。
关键判断:行业正在换题。过去那道题是"谁规模大、能接单、关系广",现在的题变成了"谁能在消费者心里被指名、被复购"。华瓷把第一道题做成了头部,第二道题它手里有红官窑这个好种子,却还没种下去。
四、顾客心里它是什么样:一个"能稳定供货的厂"
要判断一家公司的位置,先得问清楚:谁在买它的东西。
华瓷股份的答案有点绕——表面上是宜家、沃尔玛、茅台这些大客户,终局是普通消费者,但中间隔着大客户采购和品牌认知这两道墙。
它不直接面对消费者。它把瓷卖给大客户,大客户再把瓷摆上货架。所以真正决定"买不买"的,是大客户的设计标准、采购标准;而真正决定"认不认这个牌子"的消费者,认的是货架上的名字——那个名字,通常不是华瓷。
在 B 端,采购比的是质量、交期、设计、成本。华瓷的瓷和很多同类厂的瓷排在同一个页面上,采购不会问"这是谁家的",只问"这批货等不等于这个价"。
在 C 端,消费者只认红官窑——而且还局限在一个很小的礼品圈子里,不知道红官窑背后站的是华瓷。
所以在 B 端,它被记住的是"一家能稳定供货的厂";在 C 端,它压根没被记住。
这两句话听起来差别不大,其实是两种完全不同的生意:
"瓷被接走",靠的是认证和价格,谁便宜谁进,换掉你没成本;
"品牌被指名",靠的是设计和认知,别人换不掉。
华瓷今天赚的是前者的钱。而前者的钱,恰恰是最容易被外部的关税、汇率、客户压价拿走的。
那它能不能左右客户的选择?一半能,一半不能。
能左右的:接什么单、开什么产线、控什么成本——靠的是 506 项专利、多线产能、红官窑工艺。这一半它在变强。
不能左右的:大客户第一反应选谁、消费者为什么认这个牌子、关税汇率怎么改——这些全由别人定。这一半它在贬值。
所以它的战略问题,不是"怎么再多接几个大单",而是"怎么把力气,全压到能左右的那一半上"。
关键判断:华瓷股份在大客户和消费者心里,是"一家能稳定供货的厂"——大客户下了单,却说不出这是哪家在品类里最靠谱;消费者只认红官窑,不认华瓷。它的位置立在"被认证的供应商"上,很深,但很窄。而行业正在比"谁被指名",出口规模反而成了稀释品牌的包袱。
五、最值钱的不是那 94.71%,是三张别人拿不到的牌
很多分析看华瓷,第一眼就是"出口十年第一",然后开始算规模、算产能、算成本。
这是看错了地方。规模是结果,资产才是底盘。
它有一样别人没有的东西,就藏在那个 2.63% 里:
第一张牌,红官窑。 这不是一个普通商标。釉下五彩是国家级非物质文化遗产,"红色官窑"是历史给的定位,毛瓷工艺是它的传承底子。2025 年入选工信部首批中国消费名品——这不是企业自己贴的标签,是国家部委给的认定。这样的资产,行业里买不到,也复制不了。
第二张牌,茅台战略供应商。 给茅台、五粮液、洋河做陶瓷酒瓶,2023 年成为茅台战略供应商。这件事的价值不在订单量,在信任传递——如果茅台愿意把自己的瓶子交给它做,那它在做自己的高端日用瓷时,就有了一句别人说不出口的话:茅台的瓶子,也是我们做的。
第三张牌,出海产能。 越南东盟陶瓷谷在建,泰国供应链已出货。这在 2026 年上半年看是"避险动作",但换个角度看,这是一张能绕开关税、贴近客户的全球交付网络——别人还在中国出口等关税,它已经能在客户家门口交货。
这三张牌放在一起,才是华瓷真正的护城河。
那为什么这三张牌到今天还没打出价值?
因为过去三十年,它把这三张牌都用来做同一件事——接更多的大客户订单。
红官窑被用来做礼品瓷,卖给少数懂行的人;茅台供应商身份被用来拿酒瓶订单;出海产能被用来承接更多代工。三张牌全用上了,但用的方向都是"把代工规模做大"。
资产没有错,用法错了。
则武(Noritake)早年也是代工起家,但它做了一个关键动作:把代工赚来的钱和攒下的工艺,转头投到自己的品牌上。华瓷今天手里的牌比当年的则武更好——有非遗、有茅台、有海外产能——但它的钱和力气,还在往代工那条线上流。
这就是差距所在。不在能力,在方向。
关键判断:华瓷真正的护城河,不是 94.71% 的代工色釉陶瓷,是"红官窑资产+茅台背书+出海产能"这个组合——这个组合别人拿不到。问题是它过去三十年把这三张牌全用在了"做大代工"上。牌是好牌,出错了方向。
六、组织这一关:它擅长什么,不擅长什么
方向定了,还得回答一个更硬的问题:这个组织,扛不扛得住?
因为任何一个战略,最后都要落到"谁去干、能不能干成"上。而华瓷股份的组织基因,非常鲜明。
它擅长的三件事:研发设计与制造(506 项专利、国家级技术中心、多线产能)、大客户交付(宜家等认证超 20 年,稳定供货)、出海产能布局(越南在建、泰国已出货)。这三件都是硬功夫,都是它二十年攒下来的。
它不擅长的三件事:C 端品牌运营(红官窑仍活在小众礼品圈,缺乏系统化的品牌与内容体系)、消费者洞察(长期以 B 端订单为导向,没有 C 端用户资产)、品牌化组织能力(从"以接单交付为荣"到"以品牌被指名为荣",需要新建队伍与考核)。
这张表给出一个很清楚的结论:华瓷股份是一家由"制造、交付、产能"驱动的公司,不是一家由"品牌与消费者"驱动的公司。
所以它做这些事得心应手:接一个大单、开一条产线、建一处海外产能。
而这些事它今天还干不了:让新中式餐桌的用户记住红官窑、让消费者认得并复购、在 C 端沉淀自己的口碑。
"从代工厂到品牌方"这一步,恰恰落在它不擅长的那一半上。
这不是说它做不到——是说做这件事的成本,比账面上的扩产价格高得多:要换队伍、换打法、换考核,还要花上数年去验证。
一个方向对不对,先看组织扛不扛得住。扛不住的方向,写在纸上再漂亮,也落不了地。
这也是为什么后面推荐的路径是"用代工养品牌",而不是"为品牌停代工"。代工那条线不只是现金流,还是它的组织舒适区——在舒适区里稳住基本盘,腾出人和钱去打不熟悉的那一仗,这是唯一走得通的节奏。
关键判断:华瓷最强的三件事(制造、交付、出海产能),过去都在给"把代工规模做多"服务,没在给"被消费者指名"服务。品牌化不是补一块产能,是换一套打法和考核。这个组织扛得住制造,扛不住品牌——除非它先承认这一点,然后专门去建那支队伍。
七、病在哪一层:不是做得不够好,是位置在贬值
把前面四章串起来,华瓷股份的核心问题,一句话能说清:
它把"多产品线、多客户、多出口"做到了头部,却把位置停在了"被认证的供应商"这一环——而这一环的利润,正在被关税和汇率收回。
它今天所有的财务症状,都是这一个问题的不同表现:
  • 增收不增利——因为停在"代工规模"这一环,这一环的利润正在被外部收回;
  • 利润靠薄利代工——因为能挣溢价的红官窑还没长大;
  • 名字被规模稀释——因为它一直用"加产线、接大单"解决问题,而不是用"做深品牌";
  • 被当成无品牌代工厂——因为账面规模不带来定价权,也不带来指名。
这不是四个独立的问题,是同一个问题的四种表现。
为什么不是"瓷不够多"?因为同样是做日用瓷,Noritake 靠品牌吃溢价、松发四通困在代工——差别不在"多不多",在"有没有被指名的那一个"。
还有一个绕不开的账:落地成本。
做红官窑品牌化不是喊口号。它要建 C 端品牌与内容运营团队、搭新中式产品线、把考核从"以接单为荣"转到"以品牌被指名为荣",还要持续投设计研发。这笔钱短期会压利润。
但跟"继续堆代工规模"的隐性成本比,这是换资产的钱,不是续命的钱。继续堆产线,每年交的是"被关税抽成、被当代工厂"的隐性税,而且年年交,越交越重。
还得算时间账:从"有资产"到"被指名",按行业节奏至少 12 到 18 个月的持续投入,期间要靠代工现金流托底。所以品牌化必须是"用代工养品牌",不是"为品牌停代工"。 节奏错了,两头都弱。
真正要算的不是"品牌化贵不贵",是"不品牌化,代价是不是更大"——松发和四通已经给出答案了。
关键判断:华瓷股份不是缺能力,是缺一个"让位置不随代工退潮而贬值"的方向。市场已经把能翻身的资产递到它手上了,下一步不是再去找资产,是把资产压到"打名字"上。
八、四条路摆在面前,该走哪条
方向其实它自己已经答了一部分——官方战略写着"一体两翼、四化两型",红官窑本来就是三大品牌之一。
真正要答的是三个落地问题:顾客是不是同一拨人?组织扛不扛得住?落地成本付不付得起?
把四个候选方向摆进去比:
① 维持现状——泛产线均匀铺,靠代工续命。赛道在涨,但位置在贬值。越铺越被动。
② 全面自有品牌——学 Noritake 全品类立牌。方向对,但重、慢,C 端组织还是空白。一口吃成 Noritake 风险太高,适合做远期。
③ 纯出海产能避险——只搬厂不品牌化。稳,但丢了自己。搬到哪都是在给别人做代工。
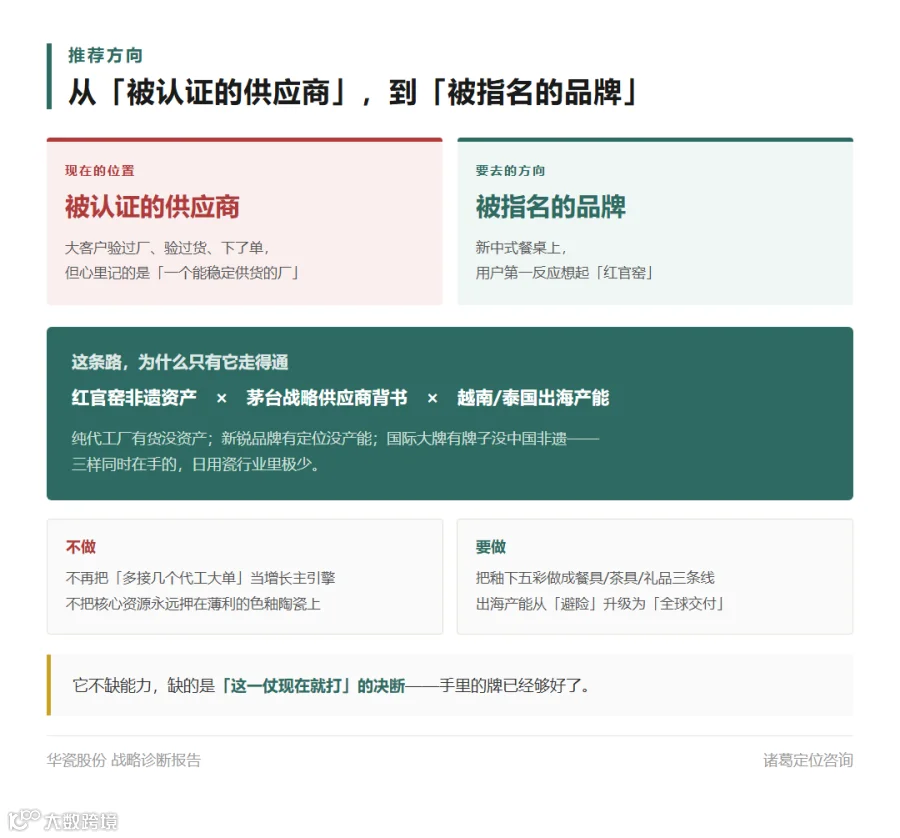
④ 红官窑品牌化:新中式餐桌的指名品牌。 顺势(国潮窗口已开)、有独特价值(红官窑+茅台背书别人没有)、是强购买理由("被指名"才是新战场)、组织基本扛得住、成本可控。
推荐第 ④ 条。
为什么不是看起来更"高"的第 ② 条?因为 ② 的问题不在于方向不对,而在于它太重大慢、C 端组织一片空白。而 ④ 用得上它已有的全部资产,风险可控,今天就能开工。
至于 ②③,不是不做——是作为主线的杠杆和卫星,等红官窑这一仗打起来再说。
推荐方向:从被认证的供应商,到被指名的品牌
具体落到动作上:
产品上,从"色釉陶瓷均匀铺"转向"红官窑新中式产品线"——把釉下五彩的非遗工艺,做成餐具、茶具、礼品三大场景里被指名的产品。工艺和产能已经在上架,这一格今天就能干。
价格上,不靠全面价格战,靠非遗与设计带来的差异化溢价。
渠道上,从"只做大客户代工"转向"代工+自有品牌双线",自有品牌走新中式家居与礼品电商。
组织上,从"以接单交付为荣"转向"以品牌被指名为荣",考核盯的不是接单量,是被指名与复购。
这张表最值得看的是右边两列:六个方面里,有三个今天就能干,三个需要调整但不换人。这就是"落地成本可控"的具体含义——它不需要新建一支供货队伍,也不需要换掉现在这批人,只需要把力气从"接新大单"转到"让红官窑被指名"。
还有出海这一步,要重新理解。
外销占约 69%,这件事不能只当成"避险"。越南东盟陶瓷谷在建、泰国供应链已出货——如果这些产能能贴近欧美客户做本地化交付,它就不再是"被关税打中的那个",而是"别人没有的全球交付能力"。
避险是防守,护城河是进攻。同一个动作,两种理解,差别在于你知不知道自己在干什么。
关键判断:华瓷股份不缺能力,也不缺方向感——它缺的是"这一仗现在就打"的决断。它最值钱的不是 94.71% 的代工色釉陶瓷,是红官窑这个消费者心智资产+茅台战略供应商身份+出海产能。不做品牌化,就会像松发四通一样,规模越大、利润越轻。
最后:这件事,只有它能做
把第六章收成一句话:华瓷股份的转折,不系于"再接多少大单、再多开多少产线",而系于"它愿不愿意把手里最值钱的红官窑资产与茅台背书,真的用在做品牌这一仗上"。
为什么说只有它能做?把行业里的玩家排一排就清楚了:
纯代工出口厂——成本极低、交货快,但没有品牌资产、没有消费者认知。它们做品牌得从零开始。
新锐设计品牌——定位清楚、会种草,但缺制造底盘和认证产能。它们做品质得要人代工。
国际品牌(Noritake 这类)——品牌强、全球渠道,但没有中国非遗和国潮的地缘优势。
华瓷股份——红官窑资产、茅台背书、出海产能、制造底盘,四样同时具备。它缺的只是"把资产变成品牌"这一步。
这个交集,日用瓷行业里极少。所以答案不是"它能不能做成",而是"它要不要现在做"。
它做了三十年瓷,也拿到过出口第一。但这三十年里,它一直把自己当成"一家能接大单的工厂",所以力气都花在"多接一个客户、多开一条产线"上。
而真正能让它下一个十年不被关税压垮的,是把自己当成"一个被指名的品牌"——同一拨新中式餐桌的用户,多记住它的一个名字;同一类高端礼品,多一份被指名的下单。
这两句话差得不远。差的却是关税压干之后,它还能不能站着挣钱。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「华瓷股份报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(20 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知分析 / 自身禀赋与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 7 章、含六个方面落地动作。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊深圳、湖南和大湾区等区域的产业与企业增长机会,欢迎关注。
免责声明
本文由诸葛定位咨询基于公开信息独立编制,未接受任何一方委托,不代表公司立场。文中判断与建议系基于公开信息的分析推演,可能与实际情况存在差异,仅供参考。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 46
粉丝 0
诸葛定位研究院
总阅读1.1k
粉丝0
内容46