

智慧工科,创新工科
品牌工科,幸福工科
双综合单位
(工程监理+工程咨询)
全国十三家之一
引言:2026年稽查趋势:
不是“会不会查”,而是“什么时候查到你”
2026年,金税四期全面落地,《增值税法》正式施行,税务监管从过去的“事后抽查”,升级为“事前预警、事中干预、事后核查”的全链条监测。过去要靠人工翻账本才能发现的疑点,如今系统会自动比对、自动预警。
在这样的背景下,“四流合一”成了每一笔业务都绕不开的关键词。可别以为这只是财务部门才要操心的事——从签合同、下订单,到收货、付款、报销,任何一个环节“对不上”,都可能给公司和个人带来合规风险。
今天,我们就把“四流合一”这件事,掰开揉碎讲清楚。
“四流合一”,到底是啥?
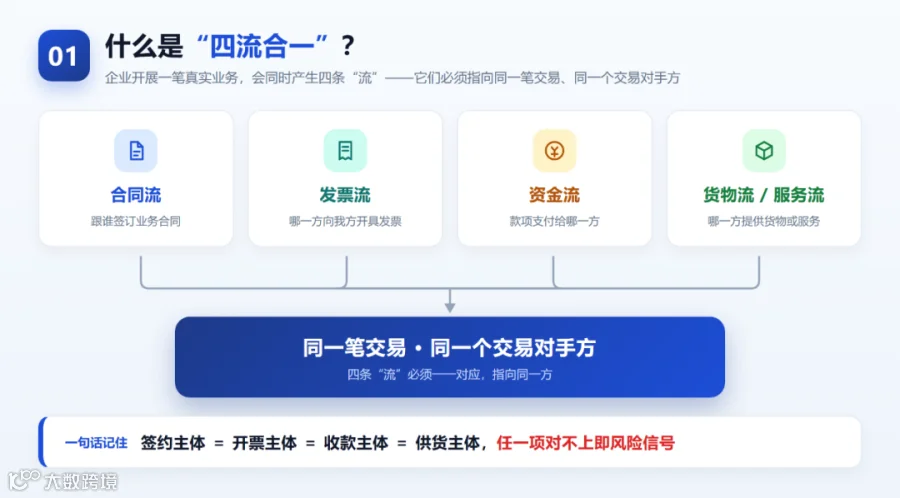
图 | 财务部
企业开展一笔真实的经营业务,会同时产生四条“流”:
-合同流:跟谁签订业务合同;
-发票流:哪一方向我方开具发票;
-资金流:款项支付给哪一方;
“四流合一”,就是这四条业务流向,必须指向同一笔交易、同一个交易对手方。
一句话记住:跟你签合同的主体、给你开具发票的主体、收取款项的主体、提供货物/服务的主体,无特殊情形应当为同一方。只要其中一项主体对不上,就属于税务风险信号。
国家是怎么规定的?
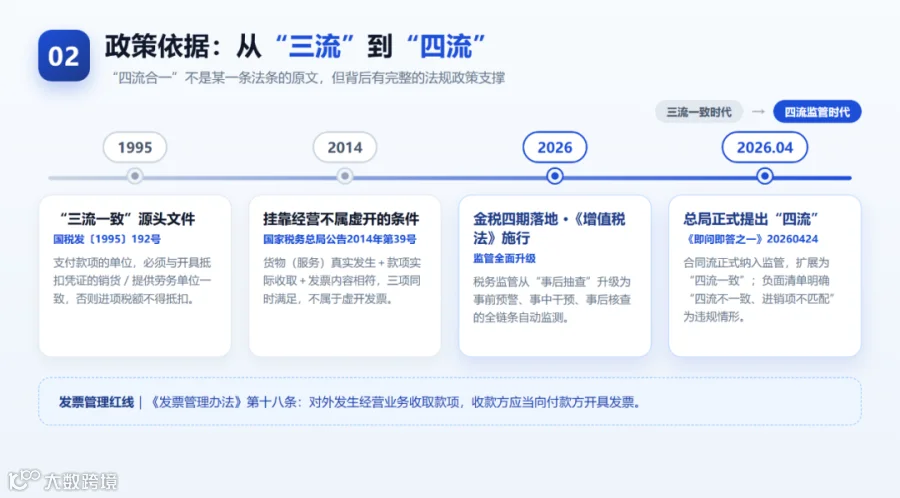
图 | 财务部
“四流合一”虽然不是某一条法条的原文表述,但背后具备完整的法规政策支撑。
1.“三流一致”源头文件:国税发〔1995〕192号
纳税人购进货物或应税劳务,支付运输费用,所支付款项的单位,必须与开具抵扣凭证的销货单位、提供劳务的单位一致,才能够申报抵扣进项税额,否则不予抵扣。
——《国家税务总局关于加强增值税征收管理若干问题的通知》(国税发〔1995〕192号)第一条第(三)款
翻译成大白话:你款项付给哪个单位,就必须取得该单位开具的发票;主体不一致,对应进项税额不得抵扣。
2.发票管理红线:《发票管理办法》
销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票。
——《中华人民共和国发票管理办法》第十八条
3.“三流一致”现行成文依据
挂靠经营模式下,同时满足货物(服务)真实发生、款项实际收取、发票内容相符三项条件的,不属于虚开发票。
——《国家税务总局公告2014年第39号》
4.2026年最新口径:总局正式提出“四流”
正文:原则上契合“四流一致”(合同流、货物流/服务流、资金流、发票流)的基本原则。
正面清单第9条:原则上应契合“四流”……一致的基本原则。
负面清单第17条:“四流”不一致、进销项不匹配……无真实采购、仓储、运输等业务支撑,列为违规情形。
——《纳税人合规开具发票问题即问即答之一》(税务总局征管和科技发展司,2026-04-24)
这也是政策层面,将合同流正式纳入监管,从传统“三流”扩展为“四流”的官方文件依据。
“四流”对不上,后果有多严重?
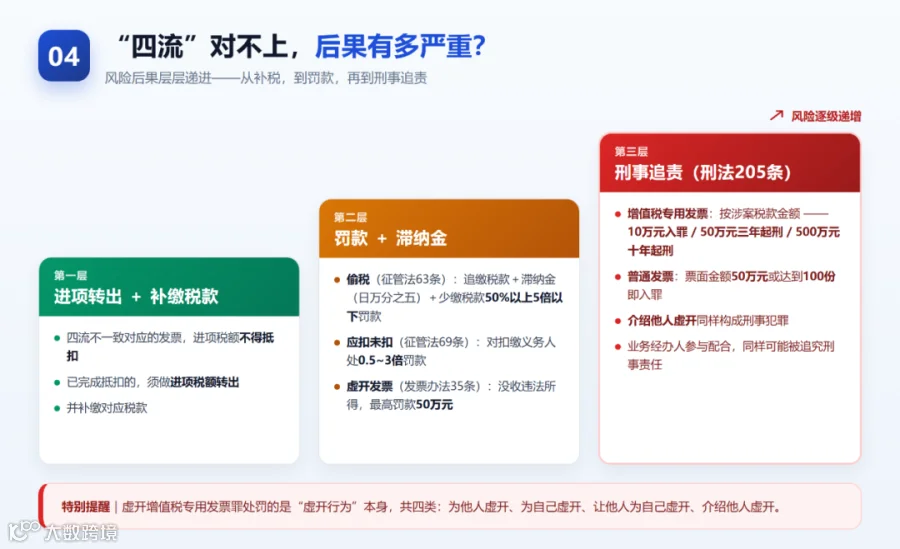
图 | 财务部
风险后果层层递进,分为补税、罚款、刑事追责三个层级。
第一层:进项税转出+补缴税款
四流不一致对应的发票,税务机关可判定增值税进项税额不得抵扣;已经完成抵扣的,需要做进项税额转出,并补缴对应税款。
第二层:罚款+滞纳金
- 构成偷税情形:依据《税收征管法》第六十三条,追缴税款+滞纳金(日利率万分之五)+少缴税款50%以上5倍以下罚款;
- 应扣未扣税款:依据《税收征管法》第六十九条,向纳税人追缴税款,对扣缴义务人处以0.5倍以上3倍以下罚款;
- 虚开发票行为:依据《发票管理办法》第三十五条,没收违法所得,最高可处50万元罚款。
第三层:刑事追责
依据《刑法》第二百零五条:
- 增值税专用发票:按涉案税款金额,10万元入罪、50万元三年起刑、500万元十年起刑;
- 普通发票:票面金额50万或者达到100份即达到入罪标准;介绍他人虚开同样构成刑事犯罪。
特别提醒:虚开增值税专用发票罪处罚的是虚开行为本身,分为四类:为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开。业务经办人如果参与配合,同样有可能被追究刑事责任。
日常工作中,
哪些场景最容易踩雷?
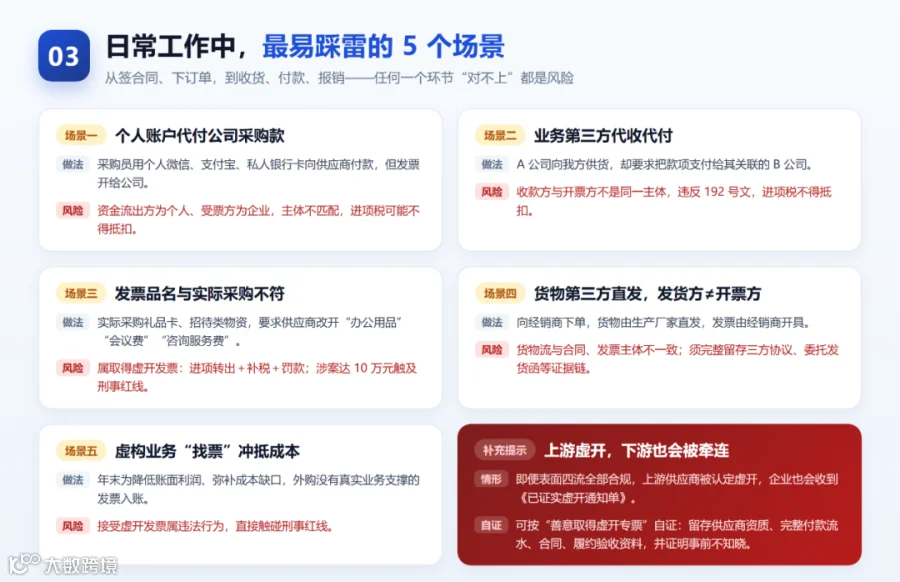
图 | 财务部
场景一:个人账户代为支付公司采购款
采购员使用个人微信、支付宝、私人银行卡向供应商付款,但供应商发票开具给公司。此时资金流出方为个人,发票受票方为企业,交易主体不匹配。
风险:对应进项税额有可能被判定不允许抵扣。
场景二:业务第三方代收代付
A公司向我方供货,但是要求我方把款项支付给A的关联B公司,收款方和开票方不属于同一主体。
风险:违反国税发〔1995〕192号文件要求,进项税不得抵扣。
场景三:发票品名与实际采购业务不符
实际采购为礼品卡、招待类物资,要求供应商变更品名,开具“办公用品”“会议费”“咨询服务费”等发票。
风险:属于取得虚开发票,需要进项转出、补税、缴纳罚款;涉案金额达到10万元,将触及刑事追责红线。
场景四:货物由第三方直发,发货方与开票方不一致
向经销商下单采购,货物由生产厂家直接发货,发票由经销商开具。如果合同签约主体是经销商,但实际发货主体为厂家,货物流和合同、发票主体不一致。
风险:必须完整留存三方协议、委托发货函等全套证据链,否则交易真实性将遭受税务质疑。
场景五:虚构业务“找票”冲抵成本
年末为降低账面利润、弥补成本缺口,外购没有真实业务支撑的发票入账,属于虚开发票。
风险:接受虚开发票属于违法行为,直接触碰刑事红线。
补充风险提示:即便表面四流全部合规,若上游供应商被认定虚开,企业也会收到《已证实虚开通知单》。此种情况可按“善意取得虚开专票”进行自证,需要留存:供应商资质材料、完整付款流水、合同、履约验收全套资料,同时证明我方事前并不知晓发票非法;已抵扣税款应当转出,符合条件可以不予加收滞纳金。政策依据:国税函〔2007〕1240号。
避坑实操要点

图 | 财务部
1. 签订合同前核验供应商资质,保证签约方、开票方、收款方为同一企业,留存营业执照、纳税人资质资料;
2. 优先对公账户转账付款,款项从公司对公账户汇至对方对公账户,转账备注填写合同编号、业务用途;
3. 货物业务留存物流全套凭证,入库单、运输单据、签收记录、验收报告妥善归档;
4. 收取发票第一时间核对票面信息,品名、数量、金额、税率必须与合同、实际业务保持一致,信息不符直接退回重开;
5. 做到合同、发票、付款凭证“三单配对”归档留存,以备税务核查;
6. 审慎甄别异常供应商,报价显著低于市场行情、主动提议“多开发票”的供应商,大概率存在虚开风险;
7. 严禁接受变名开票,实际采购什么业务,就应当取得对应内容的发票。
结语
税务合规不是财务单一部门的工作。从合同签订、订单下达、货物验收,再到付款报销,业务全流程每一环都存在合规风险点。
落实“四流合一”,把涉税风险挡在业务前端。
绿色可持续发展的坚定推动者!
工程监理:工程监理综合资质
工程咨询:工程咨询综合资信(包含21个专业甲级)
造价咨询:工程造价咨询甲级资质
施工图审查:房屋建筑施工图审查一类资质;超限高层建筑施工图审查资质;市政行业(道路)施工图审查一类资质;市政行业(给水、 排水)施工图审查二类资质;水利工程施工图审查
水利监理:水利工程施工监理资质乙级;水土保持工程施工监理资质乙级
环境监理:环境监理甲级资质
全过程咨询:全过程工程咨询甲级
项目管理:四川省建设工程项目管理甲级
水土保持方案编制水平:生产建设项目水土保持方案编制水平评价三星级
环境影响评价资质
招标代理:工程招标代理资质,中央投资项目招标代理资质,国家机电产品招标代理、政府采购招标代理资格
信誉:中国建设监理协会信用等级AAA、全国工程造价咨询企业信用AAA级、化工监理协会企业信用AAA级、工程咨询单位信用评价AAA、人防行业从业企业诚信评价AAA、四川省诚信企业、四川工程造价咨询企业信用综合等级AAA级
图文 | 财务部
编辑 | 罗诗雨
审核 | 余 波
“工程监理+工程咨询” 双综合单位
○
央企担当 承正创新
○
为客户创造价值、为员工创造幸福
为社会创造福祉
四川中恒工科数智工程咨询有限公司
联系电话:028-85961272
业务总部:中国·四川·成都·天府新区
法人总部:中国·四川·攀枝花·东区