


10月15日晚间,皇台酒业(000995.SZ)发布股票交易异常波动公告。此前3个交易日,公司股价录得2个涨停板。公司在公告中称,目前经营情况正常,内外部经营环境未发生重大变化。
股价短期走强的另一面,是半年报里营收、渠道和现金三条线同时收缩。财迅通梳理发现,这家位于甘肃武威的酒企,上半年营收不到5000万元,亏损却较上年同期扩大了225%,武威大本营的经销商从40家降到了6家。
白酒库存增至918吨
经营现金流净流出4167万
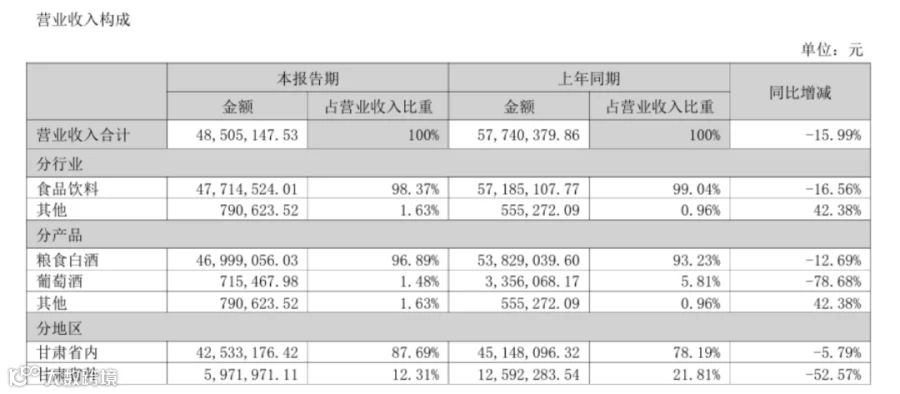
半年报显示,皇台酒业上半年营收4850.51万元,同比下降15.99%;归母净利润亏损1711.73万元,上年同期亏损526.75万元,亏损额同比扩大224.96%。
分产品看,白酒收入4699.91万元,同比下降12.69%,占总营收96.89%;葡萄酒收入71.55万元,同比下降78.68%。收入在下降,白酒成品库存却在上升。白酒成品库存量从上年同期约468吨增至918.86吨,增幅96.22%。公司称,增加库存主要系开拓白酒新市场及研发新品,储备奔马系列新品货源。
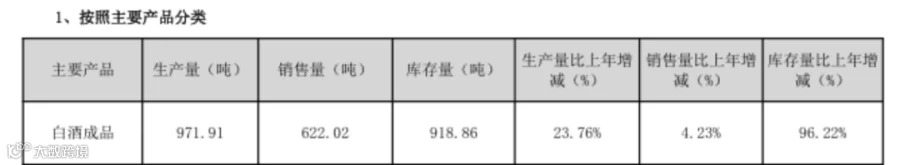
库存增加占用了营运资金。上半年经营活动现金流量净额为-4167.45万元,账面净亏损1711.73万元,净流出额约为净亏损额的2.4倍。半年营收不到5000万元,经营现金净流出超过4000万元,日常运转对存量资金的消耗在加快。
毛利率方面,上半年综合毛利率64.04%,同比仅降0.66个百分点;净利率为-35.51%。单瓶酒的价格体系没有出现明显松动,但收入规模降到当前水平后,毛利额覆盖销售费用、管理费用和利息已经吃力。财迅通注意到,问题不在酒的售价上,而在卖出的总量已经撑不起现有的费用盘子。

武威经销商从40家降至6家
合同负债缩水超八成
渠道端的收缩比收入数据更直接。截至6月末,皇台酒业经销商总数82家,较半年报标注的2025年末144家净减62家。武威市经销商从40家降至6家,降幅85%;甘肃其余地区及外省从104家降至76家,降幅26.92%。武威是公司核心市场,经销商降幅高于其他区域。
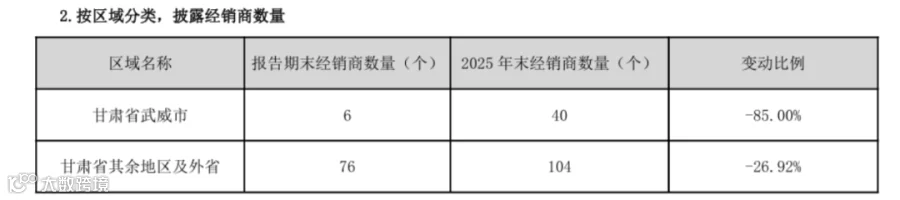
需要指出的是,皇台酒业2025年年报披露的期末经销商数量为198家,而2026年半年报中标注的“2025年末”经销商数量为144家,两者存在54家的口径差异。无论以哪个口径为基准,渠道规模收缩的方向是确定的,但收缩的绝对幅度需要结合口径来看。
区域收入同步下行。上半年甘肃省内收入4253.32万元,同比下降5.79%,占比87.7%;省外收入597.20万元,同比下降52.57%。省外收入降幅更大,经营重心进一步向省内集中,但省内经销商数量也在减少。

截至6月末,合同负债170.40万元,年初为1082.57万元,降幅84.26%。合同负债是经销商提前打款的预收货款。这一科目绝对额本来就不大,半年内又缩水八成,渠道提前打款的意愿在减弱。上半年销售商品收到的现金4731.56万元,同比下降12.89%,回款与收入同向收缩。
销售费用增35%
货币资金降至1372万
渠道在收缩,销售费用却在上升。上半年皇台酒业销售费用1994.98万元,同比增长35.02%;其中业务宣传费从177.07万元增至487.04万元,增幅175.05%。公司称系持续加大市场宣传及渠道投入。经销商和终端网点减少之后,宣传投入能够承接的渠道变少,费用率上升,利润空间被进一步压缩。
现金端的情况更为直接。截至6月末,货币资金1372.91万元,年初为5702.16万元,降幅75.92%。同期短期借款500万元、长期借款5000万元,账面货币资金已低于借款合计。经营现金持续净流出、货币资金快速消耗,加上借款偿付和利息支出,流动性压力已经落到当期。
皇台酒业当前毛利率仍有64.04%,产品端没有出现价格体系的大幅下滑。真正的压力来自收入规模掉到了费用结构以下:经销商减少使费用投放缺少承接,库存上升占用资金,合同负债下降削弱预收款能力,现金消耗又限制了后续投入的空间。公司三季报预约于10月29日披露,届时经销商数量、库存和经营现金流是否继续恶化,是观察这家西北酒企经营走向的几个具体切口。
【免责声明】:以上内容不构成投资建议,不代表刊登平台之观点,市场有风险,投资需谨慎,请独立判断和决策。如因使用本报告(文章)而采取的行动,财迅通均不承担相关责任。
核心团队由一帮跨学科、有复合能力的成员构成,在产业数字化、科技金融、财经媒体三大领域拥有平均8年以上的积累,曾参与开发过百万级用户的内容创作和数字化报告系统,洞悉资本信号传导机制,熟知监管语境与投资者认知规律。成员经过5年的实战磨合,形成独特的“数据洞察-价值编码-精准触达”协作范式,曾服务300+上市企业及行业组织。