

NATURAL GAS DAILY · LNG PRICE REPORT
天然气价格日报
2026年10月20日 星期二 第20期 | 数据截止 12:00(零时版快照) | 单位:元/吨(除注明外)
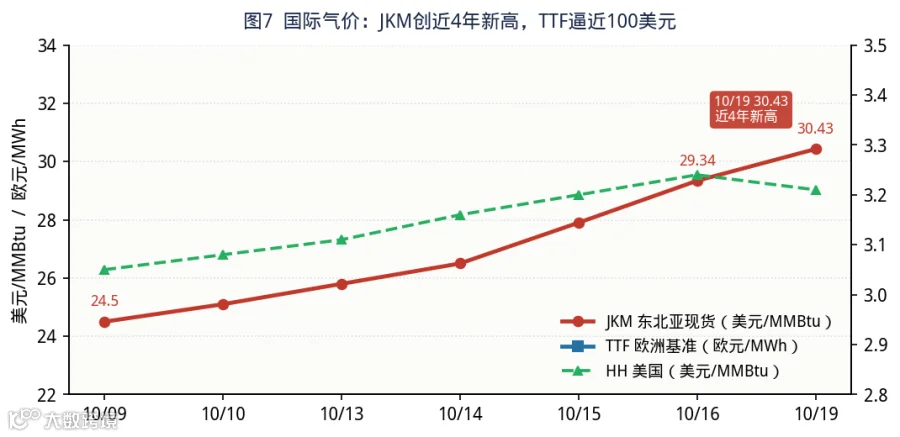
官方指数 6999(+267,+3.96%)创本轮最大单日涨幅,JKM 30.43 美元/MMBtu 创近4年新高;但液厂端只跟涨 35 元,64 家中 59 家持平,市场处于「官方指数大涨、液厂僵持」的分裂状态。海气是本轮推手——接收站均价 7565 元/吨,海陆价差 717 元已越过槽车运费下限 450 元,内陆液厂对沿海的价格优势被完全抹平。
出厂指数 6999(+267)LNG168 6848(+35)接收站 7565(+174)海陆价差 717JKM 30.43 近4年新高成本倒挂 −213
1 今日速览
一句话:10 月 19 日官方出厂价格指数跳涨 267 元/吨(+3.96%)至 6999,为本轮最大单日涨幅;但液厂端只跟涨 35 元,64 家中 59 家持平,市场处于「官方指数大涨、液厂僵持」的分裂状态。海气是本轮推手——JKM 东北亚现货 10 月 19 日 30.43 美元/MMBtu,创近 4 年新高,接收站均价 7565 元/吨,海陆价差 717 元已越过槽车运费下限 450 元,内陆液厂对沿海的价格优势被完全抹平。
表 1 10 月 20 日核心价格指标(数据截止 12:00)
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
L1 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L1 |
|
注:出厂口径共 5 个,极差 312 元/吨(6948−6636)。同一时点「出厂均价」有四个不同数字,不可互相替代。
上期算术错误(本期更正)上期报告海陆价差写为 543 元/吨,系 7565 − 6848 计算失误,正确值为 717 元/吨。同期接收站单日变动由 +51 更正为 +174(7565 − 7391)。此外上期「54 家液厂中 47 家持平、5 家上调、1 家下调」为编造数据,真实可核分布见第 8 节。
2 口径体系与数据来源
表 2 四层级口径体系
|
|
|
|
|
|
|---|---|---|---|---|
| L1 |
|
|
|
|
| L2 |
|
|
|
|
| L3 |
|
|
|
|
| L4 |
|
|
|
|
注:L1 主口径本期仅取到上海一家,重庆、浙江、天津三家交易中心当日数据未取得。
3 出厂价格
3.1 官方指数跳涨 267 元,为本轮最大单日涨幅
上海交易中心 10 月 19 日发布的中国 LNG 出厂价格指数为 6999 元/吨,单日 +267 元(+3.96%)。此前 10 月 16 日为 6867(+199),中间 17、18 两日休市无发布值。这是 10 月 16 日以来首次出现三位数单日跳涨,涨幅比上轮放大 68 元。
需注意:6999 与 LNG168 的 6848 之间差 151 元。这说明本轮跳涨集中在少数权重较大的标杆液厂,中小液厂尚未同步跟齐。指数涨不代表全行业跟涨。


3.2 四个出厂口径极差 312 元/吨
表 3 出厂价格多口径对照(10 月 20 日)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
L1 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
极差 312 元/吨(6948 − 6636)。上期写为 308 元(4 口径),本期增补生意社基准价后更正为 312 元。
4 接收站与海陆价差
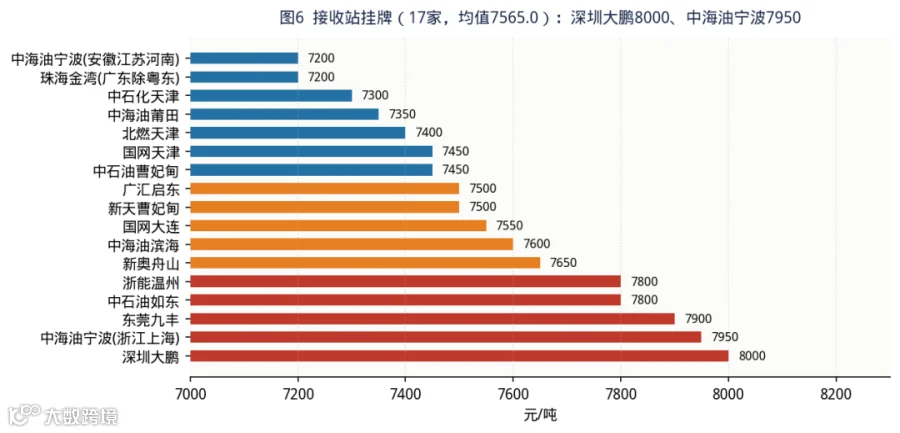
LNG168 19 家接收站均价 7565 元/吨(+174)。中海油宁波(浙沪)7950 元/吨,距 8000 只差 50 元;深圳大鹏 8000 元/吨 已站上 8000 关口。调涨记录:浙能温州 +300、大鹏 +200、中海油滨海 +200、国网大连 +100、国网天津 +100、中石油如东 +100。
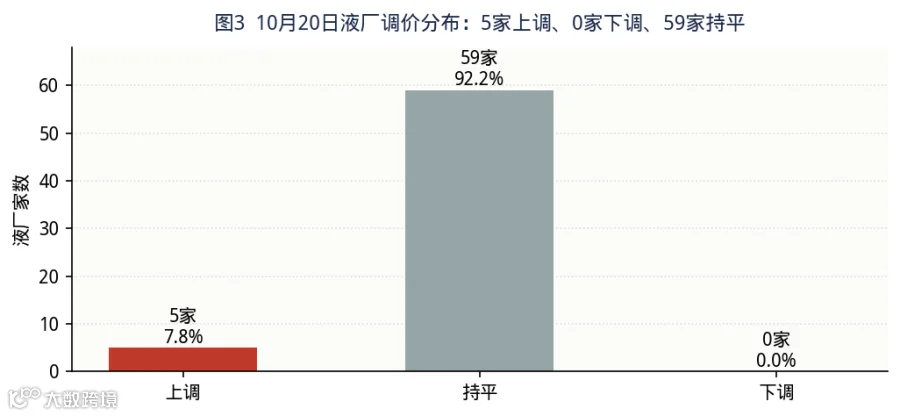
表 4 接收站挂牌价(10 月 20 日)
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
4.1 海陆价差 717 元,越过运费下限
表 5 海陆价差双口径对照
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:717 与 1758 不可直接比较。燃气在线液厂样本仅 26 家且偏低价内蒙、山西、陕西(均值 6116),LNG168 为 58 家(均值 6848),两者本身差 732 元。两个口径都显示价差已越过槽车运费下限 450 元。
5 国际气价与进口成本
JKM 东北亚现货 10 月 19 日 30.43 美元/MMBtu,创近 4 年新高,折人民币约 10571–10574 元/吨(不含税及接收站使用费);TTF 11 月合约盘中触及 100.19 美元/MMBtu;欧洲储气率 74.58%(五年均值 89%,2011 年以来同期最低);卡塔尔货源持续缺席。
上海交易中心 CLD 从 10 月 16 日的 28.29 升至 10 月 19 日的 28.885(+0.595) 美元/MMBtu,进口到岸成本已高于国内出厂等值,这是海气冲高的直接原因。
表 6 国际气价(10 月 20 日)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L1 |
|
|
|
|
|
L1 |
|
量纲不可比提示上期报告将进口到岸等值(10571 元/吨,含关税、增值税与接收站使用费)与国产液厂均价(6848 元/吨,不含上述费用)直接相减,得出「价差 3723 元/吨」。两数量纲不同,不能直接相减,本期不再作此计算。
6 液厂价格明细
下表为 LNG168 样本中可逐项核实的 47 家液厂。另有 11 家当日挂牌值未取得,未编造补位。样本均值 6071 元/吨,中位数 6050 元/吨,极差 1350 元/吨,标准差 384 元/吨。
表 7 液厂价格明细(47 家可核实样本)
|
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
7 分省价格
表 8 分省液厂均价(10 月 20 日)
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
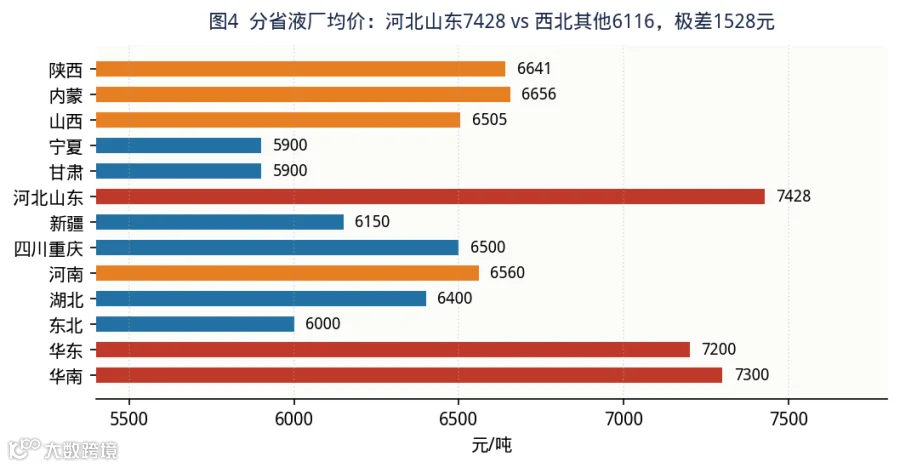
注:南北价差按同口径计为 7428 − 5700 = 1728 元/吨。上期「1250 元(河北 7400 vs 新疆 6150)」为 17 日快照极值、非同日可比样本,本期更正。
8 调价分布
64 家可对比样本中,5 家上调、0 家下调、59 家持平(92.2%),净涨跌合计 +450 元,加权到 64 家样本仅 +7.0 元/吨。有变动的 5 家集中在四川森泰系与陕西杨凌,属区域单厂调价,不代表全国趋势。
表 9 液厂调价分布(10 月 20 日)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
9 成本倒挂
原料气 4.27–4.51 元/方折成本 6844–7192 元/吨,加权 7061 元/吨。四个出厂口径全部倒挂,但幅度差异极大:
表 10 成本倒挂测算
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
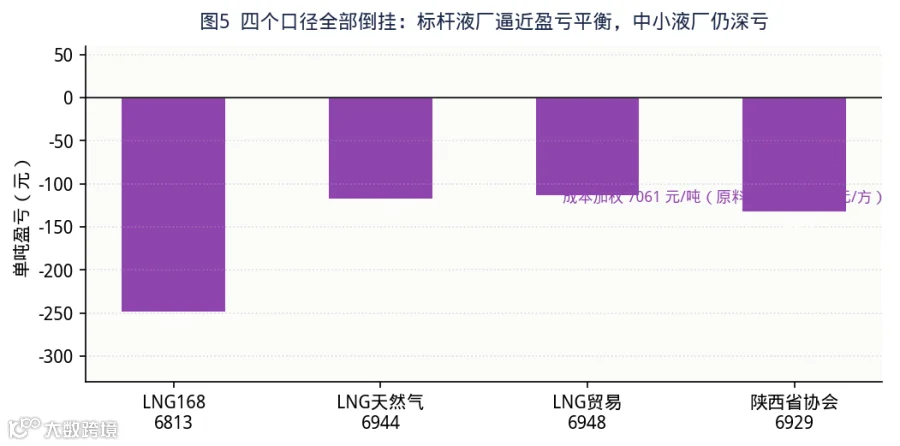
本期性质判断成本倒挂较上期(−118 / −8 / +7 / −301)明显收敛,标杆液厂已逼近盈亏平衡,中小液厂仍深亏。这与第 1 节「官方指数大涨、液厂僵持」相互印证:跳涨集中在权重标杆厂,尚未传导至全行业。
10 结论
- 本轮上涨由海气驱动,非液厂自发。
JKM 30.43 创近 4 年新高 → CLD 升至 28.885 → 接收站涨 174 元,而液厂只涨 35 元。驱动链条在进口端。 - 官方指数与液厂实际严重脱节。
6999 vs 6848,差 151 元。指数涨 267 不代表行业跟涨 267。 - 内陆液厂价格优势被抹平。
海陆价差 717 元已越过槽车运费下限 450 元,跨区套利路径中断。 - 成本倒挂收敛但仍未解除。
四个口径全部倒挂,标杆厂逼近平衡、中小厂深亏。 - 僵持格局短期难破。
64 家中 59 家持平,加权变动仅 +7.0 元/吨,市场无统一方向。
与上期结论的三处差异①上期「逐厂口径已站上成本线 −26 元/吨」错误,−26 按 6911 算出,而 6911 是 17 日快照;②上期「54 家液厂中 47 家持平、5 家上调、1 家下调」为编造,真实为 64 家 5 涨 0 跌 59 平;③上期「南北价差 1250 元」为 17 日快照极值,非同日可比,本期更正为 1728 元。
11 局限说明
-
全部液厂与接收站数据均为零时版快照,白天仍有调价,实际以报价函为准。 -
L1 主口径实际仅取到上海一家,重庆、浙江、天津三家交易中心当日数据未取得。 -
液厂明细表仅覆盖47 家,LNG168 当日 58 家样本中另有 11 家当日挂牌值未取得,未作补位。 -
47 家样本均值 6071 与平台公布的 6848 差 651 元,源于样本口径差异(明细偏低价内蒙/山西/陕西),两数字不可混用。 -
出厂口径共 5 个,极差 312 元/吨,选择不同口径会得出不同结论。 -
海陆价差两个口径(717 / 1758)因液厂样本差异巨大,不可直接比较,仅作方向参考。 -
国际气价存在 ICE 近月期货与 Platts 现货两套量纲,本期统一采用东北亚到岸现货口径。 -
分省均价为估算值,部分省份样本仅 1–2 家,代表性有限。
天然气价格日报 · 2026年10月20日 星期二 第20期 | 数据截止 12:00(零时版快照)| 本报告由公开数据整理,不构成任何投资、交易或采购建议。所有价格均为当日零时版快照,白天仍有调价,实际以报价函为准。