

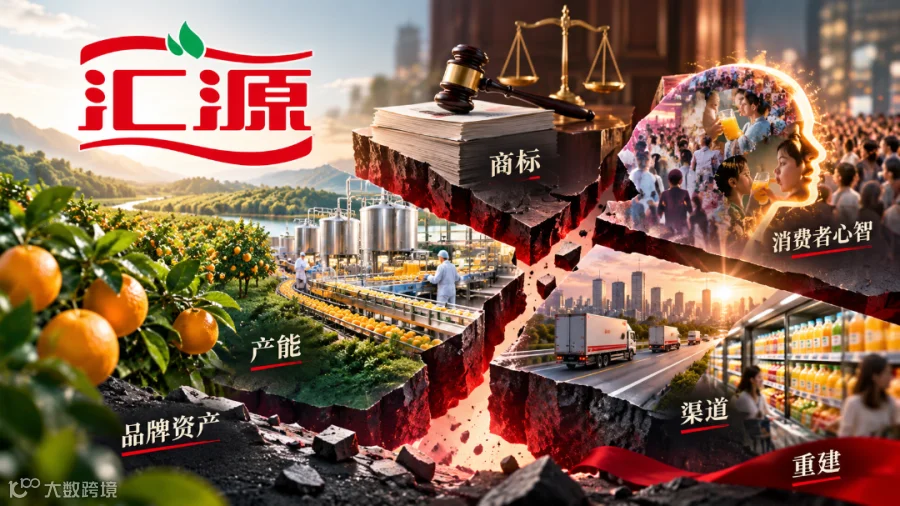

品牌资产从来不是一个名字,而是商标、心智、产能与渠道的总和。
10月19日,汇源集团发布严正声明:集团及下属企业不再生产任何带有“汇源”商标的果汁产品,终止全部代工合同,转而启用新品牌“咱家果源”。声明里最重的一句是:“资本可以拿走名号,但夺不走沉淀三十余年的果园基地、生产与品控体系。”
纠纷双方谁对谁错,各有各的说法,最终交给司法。这里不打算评判是非——这个案例对品牌方而言,价值不在“评理”,而在于它把“品牌资产”这四个字,完整地拆开摆在了桌面上。商标、认知、产能、渠道,每一块的去留与代价,都有据可查。下面把它一块一块掰开,供品牌方参考。
切割已成事实,是非留给法庭
先快速交代事实。10月13日,福建省福州市中级人民法院就“汇源”商标侵权及不正当竞争纠纷作出一审判决:汇源集团两家关联公司停止使用“汇源”字号、停止生产销售相关产品,并连带赔偿9700余万元——汇源集团方面已表示上诉,一审判决并非终审。10月19日,汇源集团进一步宣布与“汇源”品牌全面切割,启用新品牌“咱家果源”。
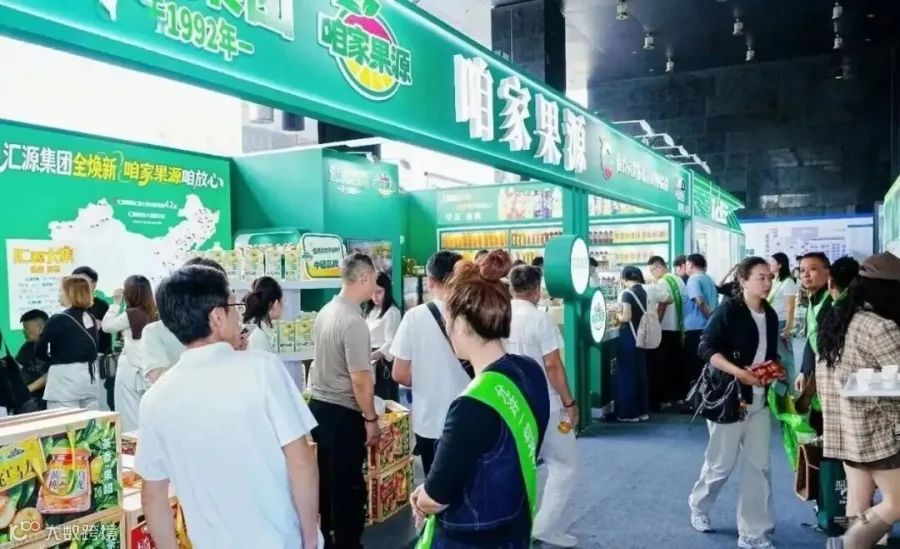
纠纷的根源,汇源集团的声明指向重整投资人的出资违约;北京汇源方面则有另外的说法。双方各执一词,孰是孰非以司法终审为准。但有一个已经成立的现状,与对错无关:一个国民品牌的商标归了一方,创造这个品牌的果园、产线、品控体系与老团队归了另一方,而消费者面对的,是货架上一模一样的红色包装。
这个现状本身,就是这份样本最值得细看的地方。
把“品牌资产”拆开看,它至少由四部分构成:法律层面的商标归属;消费者心智层面的认知与信任;支撑交付的产能与供应链;以及连接两端的渠道网络。四者握在同一主体手里,品牌是资产;分散在不同主体手里,资产就开始互相消耗。
汇源的拆分不是一天发生的。2007年赴港上市时,全部“汇源”商标、销售渠道、顺义工厂和15条自有生产线划入上市公司体系,上游果园基地和大部分产能留在朱新礼家族控制的非上市体系——品牌资产的“法律所有权”与“创造它的产业能力”,从那时起就分属两家。
2008年9月,可口可乐开出179.2亿港元、溢价约195%的收购要约。创始人朱新礼留下那句著名的“企业要当儿子养,当猪卖”,并提前做了两件事:销售团队从3926人裁到1160人,上游产能逆势投入约20亿元——这些安排的前提,是收购将会完成。2009年3月,商务部依据刚施行不久的《反垄断法》否决了这笔交易。据公开报道,到2014年,汇源全国48家工厂的产能利用率不足30%;2017年末,上市公司体系负债达114亿元。
这里有一个容易被忽略的事实:品牌资产的第一次流失,不是发生在2022年重整,而是发生在收购交易谈判期间——当渠道被当作可交割项提前处置时,资产就已经开始离开这个品牌了。
品牌四块拼图分离之后,代价是双向的
此后是漫长的下行:违规关联贷款导致港股停牌、2021年初退市、同年7月进入破产重整。2022年6月,重整计划获批,重整投资人方面持股60%——商标随之易主,果园与产线留在汇源集团。2024年四季度起,双方进入互耗;2025年1月,商标授权全面终止;今年7月,相关股权被司法冻结;10月13日,一审判决落槌;10月19日,品牌切割落地。
这个现状里没有赢家,只有两种不同的代价,值得分开来看。
持有一方握着商标,却没有自有产能与品控体系,产品转向体系外代工——据其披露,市场监管部门已累计查处“侵权主体”300余家,这既是维权成果,也是渠道与品控链路重构难度的注脚。据大河报援引的第三方监测数据,汇源在非冷藏即饮果汁市场的份额,已从2023年三季度的5.08%跌至2025年三季度的3.45%。
产业一方握着果园、产线与老团队,却需要重新面对一个事实:消费者心智里沉淀了三十多年的,是“汇源”两个字,而不是任何一个新名字。据公开报道,果汁行业正快速转向NFC等新形态,同期头部对手的果汁业务在逆势增长——重建认知的时间窗口,并不站在新品牌这边。
而消费者面对的,是最直接的一种状态:货架上一模一样的红色包装,背后可能是两条完全不同的生产线。“分不清”,正在同时消耗双方的信任存量。
掰开之后,四个品牌方向值得企业参考
把整个案例摊平,我们从中整理出个品牌方向,不构成结论,供品牌方对照自身参考。
其一:品牌资产的所有权安排,平时看不见,危机时才显形。汇源的隐患埋在2007年上市拆分那一刻——顺境里,商标与产能分属两家并不影响经营;一旦触发融资、重整、出售等资本动作,拼图就会散。对应到品牌方,值得参考的做法是:把自己的商标、核心渠道、关键供应链与用户数据分列清楚,确认权属与经营主体一致,至少在危机时可查、可控。
其二:为“确定的收益”提前动用品牌资产,是样本里最昂贵的一笔。2008年的损失,不在于收购被否——被否是外部变量,无人能预料——而在于公司把渠道当作可交割项提前处置。对品牌方而言,这个事实指向的是一种情境:任何“反正要卖掉、反正有人接盘”的场景下,品牌资产如何安置,需要有事先的方案,而不是在交易前临时拆用。
其三:认知不是存款,投入停止就会贬值。很多品牌默认心智一旦建立就永远存在。汇源的现状给出了相反的样本:纷争三年,份额从5.08%到3.45%,同期行业转向NFC等新形态。对品牌方的参考在于:纷争期或收缩期,最先被砍的往往就是品牌投入,而这通常会加速资产的流失——它不是可暂停的账户。
其四:纠纷期,消费者的“识别方案”本身就是品牌资产的一部分。这一点上,汇源集团的声明有值得记录的处理:它明确告诉消费者,今后认准“咱家果源”,出了问题该向谁追责——把知情权交还给消费者,至少止住了混淆的继续扩大。无论事件后续如何,这个动作在样本里是清晰可见的。
结语
果园还在,产线还在,品控还在;商标也还在——只是不在创造它的人手里。
从“有汇源才叫过年”,到“咱家果源”,这个案例把品牌资产的构成、归属、流失与重建,完整地演示了一遍。它不是一份对错判词,而是一组可以反复参照的事实:品牌资产从来不是一个名字,而是商标、心智、产能与渠道的总和——所以,任何一块拼图松动,它都会跟着松动。
这组事实的代价,由几代消费者的记忆共同支付;而它的参考价值,属于此刻仍在做品牌决策的人。