一、近三个月国内镝铽价格:触底反弹后的高位盘整
结合上海钢联(Mysteel)、生意社、包头稀土产品交易所及华源证券等同期跟踪数据,2026年6—8月国内氧化镝、氧化铽(≥99.5%)代表性均价如下:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
走势特征:
5月末氧化镝一度跌至123万元/吨、氧化铽跌至602万元/吨的年内底部;6月起废料回收企业减产、缅甸通关收紧、大厂集中补库推动重稀土触底反弹,氧化镝不到两个月累计上涨近20万元/吨、涨幅约17%。
7月氧化铽表现最强(月中冲高至700万元/吨,月涨幅约7%),8月则转入高位窄幅震荡,月末随“金九银十”预期略有抬升。
关键背景:
同期轻稀土(镨钕)受制于下游磁材需求偏弱、库存消耗,价格反而回调,形成“轻稀土看现实压力、重稀土看供给约束”的明显分化——氧化镝远期合约呈正向升水结构,市场对中长期供给偏紧已有明确定价。
二、与国际价格对比:4—6倍的“两个世界”
以阿格斯(Argus)欧洲到岸价(CIF)为基准,并与国内三月均价对照:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
这与中信建投的测算高度一致:
2026年6月氧化镝内外价差约8倍、氧化铽约5倍(含终端加价后倍数进一步扩大);氧化钆、氧化钇因需求刚性更强,价差甚至达数十倍至百余倍。
即便考虑汇率与税费口径差异,“同一批中国产稀土、境内境外裂成两个价格体系”已是行业共识。
值得注意的是,海外报价本身也存在“中国FOB”与“欧美终端成交价”两个层级:
国内氧化镝约1400元/kg时,FOB出口报价约2300元/kg(含政策摩擦成本),而到欧美终端经中间商加价、小批量定制、合规审查后可达600万元/吨以上。
三、价差为何如此悬殊:四层逻辑叠加
1. 出口管制——最核心的“阀门”(供给可得性 > 价格)
2025年4月起,中国对镝、铽、钇等中重稀土实施出口许可管理,审批周期约45天;2026年进一步将管制升级为“物项+实体”双重靶向模式(如对14家欧盟实体定向阻断)。
日本等国出口量一度环比暴跌近90%,海外买家的核心矛盾从“多少钱”变成“能不能买到”。
这层“供应链安全溢价”是国内外价差的根本来源——它本质上是海外为确定性交付支付的保险成本。
2. 供给高度集中,海外短期无解
全球90%以上的重稀土分离提纯产能在中国,重稀土提纯技术为中国独有。
Lynas虽在马来西亚关丹推进重稀土扩张,但2026年初才实现商业化镝铽分离出货,规模杯水车薪,且项目成本已从1.8亿澳元上调至2.94亿澳元。
海外矿山从勘探到量产普遍需3—5年周期,中期内难以脱离中国供应链。
3. 需求刚性 + 价格不敏感
镝、铽是高性能钕铁硼永磁体(军工雷达、航空发动机、新能源车高效电机、人形机器人、AI服务器MLCC)不可替代的耐高温添加剂。
海外国防与高端制造对价格极不敏感,叠加信越化学等磁材巨头暂停含镝高牌号新订单,进一步加剧战略囤货。
4. 贸易链层层加价放大终端价差
从FOB到欧美终端,中间商Markup + 物流 + 小批量定制 + 合规审查成本 + 战略囤货,每一环都推高成交价;
很多买家拿不到许可证货源,只能从二手渠道溢价拿货。
这也是“CIF价”与“终端现货价”之间存在明显落差的原因。
四、高溢价刺激下的海外铽镝市场容量估算
巨大的内外价差是刺激海外资本加速布局重稀土产业链的核心驱动力。
要评估这一刺激的力度,首先需要量化海外市场对铽、镝的实际需求规模。
测算前提与逻辑:
-
海外(中国境外)高性能钕铁硼磁材需求 = 7万吨/年 -
铽(Tb)加入量 = 0.5%(占磁材重量,提升矫顽力、耐高温) -
镝(Dy)加入量 = 1.5%(最核心的抗退磁添加剂)
说明:
磁材生产中通常按金属/合金形式添加(如 Tb-metal、Dy-metal 或含铽镝的合金),市场交易则多用氧化物(Tb₄O₇、Dy₂O₃)计价,故下文同时给出两个口径(氧化物系数≈1.15—1.18)。
核心测算结果:
1. 物理需求量(吨/年)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
计算:
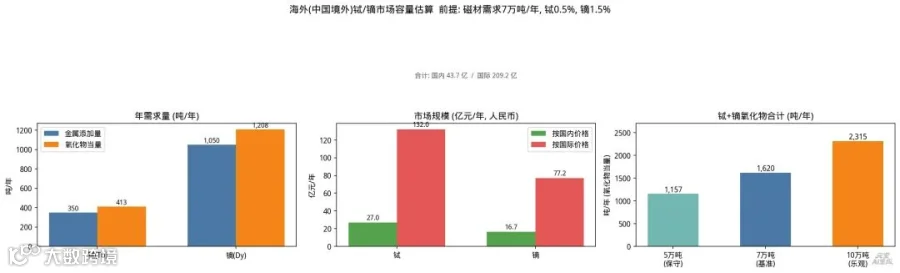
7万吨 × 0.5% = 350吨铽;
7万吨 × 1.5% = 1,050吨镝。
镝的需求量约为铽的3倍,因加入量更高、且是主力抗退磁元素。
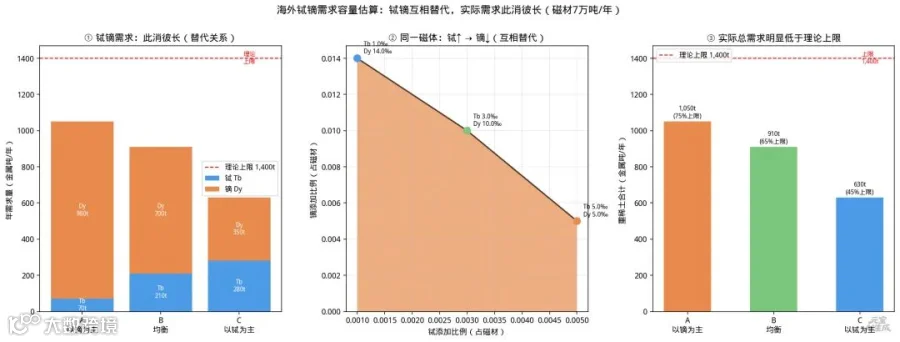
说明:这是粗略估算,如果7万吨仅渗铽需要350吨,实际需求要少,因部分磁材加镝;同理,实际镝的加入量也要少于1050吨。铽镝因可互相替代,实际需求是此消彼长的关系。请参考下图。
2. 市场规模(人民币)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
计算依据:
-
国内价: -
氧化铽 654万元/吨 -
氧化镝 138万元/吨
-
(采用前文6—8月均价)
-
国际价: -
氧化铽 4,500 USD/kg -
氧化镝 900 USD/kg
-
(阿格斯欧洲CIF,汇率7.1折算)
同一个“海外市场”,按国内价估值仅约44亿元,按国际现货价估值高达约209亿元——近5倍的价差,正是驱动海外资本涌入建厂的“利润诱饵”。
3. 敏感性分析(不同磁材需求下氧化物总量)
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
结论:
这个容量足以“养活”海外项目,但远不足以替代中国。
市场容量:
约1,400—2,300吨金属/年,对应44—210亿元(取决于计价口径)。
这是一个“小而贵”的市场——绝对吨位不大(全球稀土氧化物年产量在20万吨量级),但单价极高、供给极度集中,是典型的“卡脖子”高附加值品类。
高溢价确实在加速海外项目落地,且已有实证:
- Lynas(澳大利亚/马来西亚)
:
2026年初已在关丹实现商业化镝铽分离出货,成本预算从1.8亿澳元上调至2.94亿澳元,侧面印证资本正被高价吸引涌入。
- 美国(MP Materials、Ucore、Noveon)
:
依托国防生产法(DPD)资金推进重稀土分离。
- 欧洲(Solvay、Carester)
:
配合《关键原材料法案》65%本地供应红线布局。
- 其他:
越南、缅甸供应扰动+资源国设限,日本/澳洲联合开发。
但“落地”不等于“替代”,结构性瓶颈仍在:
1. 规模对比悬殊
海外合计有效产能(含在建)目前仅数百吨级,而测算显示仅满足7万吨磁材需求就需1,620吨氧化物/年,产能缺口明显。
2. 冶炼分离是真正的壁垒
全球90%以上重稀土分离提纯产能在中国,技术诀窍、环保工艺、配套产业链难以在3—5年内复制。
海外项目即便投产,初期成本(如Lynas超支63%)和良率都难与中国竞争。
3. 需求的“价格不敏感”放大了溢价持续性
军工、航空、人形机器人、AI服务器等高端应用对铽镝价格极不敏感。
高价 → 项目盈利性好 → 资本加速涌入的正反馈成立。
五、趋势判断
1. 基准情形:
在中重稀土开采指标严格管控、缅甸/越南进口扰动持续的背景下,国内重稀土价格中枢获强支撑,远期升水已反映这一预期。
2. 价差演变:
Benchmark Minerals预计区域价格分叉(regional bifurcation)在2026—2027年进一步扩大,到2027年镝的北美CIF价可能达中国EXW价的8.3倍。
3. 反作用力:
欧美正加速“去风险”(欧盟《关键原材料法案》65%本地供应红线、无重稀土电机研发),第三世界资源国也在加快开发并设限。
全球格局正从:
“中国单一主导”
向:
“中国主导+多极补充”
过渡。
但冶炼分离环节的中国优势未来3—5年仍难撼动。
4. 对国内的含义:
巨大内外价差理论上给中国稀土下游企业提供了抢占全球市场的窗口,产业链上中下游均应受益;但短期需警惕:
-
海外终端“高价抑制需求” -
国内磁材厂畏高观望
之间的矛盾。
口径说明:
① 加入比例0.5%/1.5%为假设前提,实际随磁材牌号(如低重稀土/无重稀土电机技术)波动较大;
② 氧化物系数按分子量近似折算;
③ 市场规模采用前文价格基准,实际成交以实单为准。
以上仅为行业分析,不构成投资或采购决策建议。
附录一 海外主要铽镝项目产能进度对比
前文测算显示,海外铽镝合理需求约630—1,050吨金属/年(氧化物约730—1,220吨/年),而当前海外有效分离产能仅「数百吨级」,存在显著供给缺口。本附录梳理海外主要受控稀土元素(CREE)项目,评估其填补缺口的能力与进度。
一、项目进度对比表
|
项目/企业 |
国家/地区 |
原料来源 |
进展状态(截至2026中) |
铽产能 |
镝产能 |
|
Lynas(关丹/卡尔古利) |
澳大利亚/马来西亚 |
Mt Weld 精矿 |
2026初商业化镝铽分离出货;重稀土扩产预算由1.8亿上调至2.94亿澳元 |
在建 |
在建 |
|
MP Materials(Mountain Pass) |
美国 |
加州轻稀土矿 |
依托国防生产法资金推进重稀土分离,规划中 |
规划 |
规划 |
|
Ucore / Noveon(阿拉巴马) |
美国 |
第三方精矿 |
RapidSX分离中试,国防资金支持下推进商业化 |
中试 |
中试 |
|
Solvay(La Rochelle) |
法国 |
进口精矿 |
配合《关键原材料法案》布局,分离产能爬坡 |
小批 |
小批 |
|
Carester(Salindres) |
法国 |
回收+进口 |
欧盟首个本土分离厂,2025投产轻稀土,重稀土跟进 |
规划 |
规划 |
|
日澳联合(Lyashkovsky/其他) |
澳大利亚/日本 |
澳矿+日资 |
保障日本供应链,重稀土分离合作推进 |
小批 |
小批 |
|
越南/缅甸资源项目 |
|
本地离子吸附矿 |
供应扰动+资源国设限,出口受限 |
受限 |
受限 |
注:产能标注「规划/中试/小批/在建」者尚未形成规模化有效供给;具体吨位因企业披露有限以定性阶段表示。表格按公开信息整理,截至2026年中。
二、关键观察
三、供需平衡展望
以「基准情景(均衡配比)≈910吨金属/年」需求为参照:若当前规划项目在2028—2030年按期达产,海外铽镝自给率有望从近乎0提升至20%—30%,但核心供给仍依赖中国。其中高纯铽因效能高、替代难度大,其供给压力与溢价(氧化铽涨幅58%且仍在冲高)最为顽固。
综合而言,高溢价正加速海外项目落地(投资—建设期),但「落地」不等于「替代」:全球格局将由「中国单一主导」向「中国主导+多极补充」过渡,冶炼分离环节的中国优势未来3—5年仍难撼动。
附录二 测算图表
下图直观呈现铽镝需求的此消彼长关系(附录:不同配比情景下的铽、镝及合计需求量),以及海外市场容量的量级估算。