

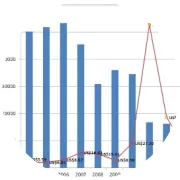
2026年9月,中国稀土永磁体(稀土永久磁铁)出口量达到6165.12吨,环比大幅增长约23%,同比增长约6.7%,创下2026年单月新高。1—9月累计出口约4.8055万吨,同比增长约20%。数据来自中国海关总署,并由上海有色网(SMM)等机构汇总分析。
稀土永磁体是电动汽车、风力发电、消费电子、工业机器人及国防装备等高科技领域的关键材料。中国在全球稀土开采、精炼和磁体制造环节占据主导地位,出口动向一直受到国际供应链高度关注。
主要目的地表现
• 欧盟:出货量达2454吨,环比增长20.5%,为2月以来最高水平。此前7月增长缓慢,8月曾环比下降4.9%。回升发生在中欧高层经贸磋商之后。双方达成共识,中方承诺通过“绿色通道”继续便利稀土及永磁体对欧出口许可证审批,同时就限制中国混合动力汽车对欧出口达成谅解(未来四年设置上限)。
• 美国:出货量约604吨,环比增长约18%,同比增长约44%。此前8月曾出现明显下滑。中美在9月进行阁僚级对话,并延长贸易“休战”安排,市场解读为双方在关键矿产供应问题上寻求稳定。
SMM指出,9月出口大幅反弹,部分原因是7—8月因出口许可审批趋严而积压的港口货物集中放行,并非完全反映新增需求。大企业因端用途文件更完善,恢复更快;中小企业仍面临一定约束。
更广泛的稀土出口背景
同期,中国稀土(17种稀土元素整体)出口量为4269.8吨,同比增长6.7%,但环比下降9.8%。1—9月累计出口约4.3711万吨,同比下降9.6%。出口价值则因价格上涨和产品结构变化而表现更强。中国自2025年4月起对部分中重稀土实施出口许可管理,部分措施在贸易谈判背景下被阶段性暂停或调整。
市场与政策展望
中美、中欧对话进展为出口提供了阶段性便利,预计第四季度海外补库存需求及印度、越南等地产能扩张,将支撑出口保持相对稳定水平。SMM已将四季度月均出口预期上调至约5700吨左右。
不过,结构性风险仍在。中国对关键稀土物项的出口许可制度并未根本改变,重稀土氧化物、金属及相关磁体的实际可获得性仍受审批节奏影响。欧盟高度依赖中国稀土磁体,美国则在推动本土和友岸供应链建设,并加速国防相关储备。
总体来看,9月数据反映出中国在维护出口管制主导权的同时,通过针对性便利措施和对话机制,对主要贸易伙伴实施了较为灵活的供应安排。全球稀土供应链的稳定,仍将取决于后续贸易谈判进展、许可审批实际执行情况,以及各国加速多元化供应的成效。
(本报道综合中国海关数据、南华早报、上海有色网、路透社等公开信息整理,数据以官方最终公布为准。)