


编者按:这是关于移动革命如何影响电子商务的三篇系列文章的第二部分。我们此前已发布“第一部分:购物趋势”。
在我之前的文章中,我引入了“EvRolution”一词,指移动设备和应用正在彻底改变商业格局。零售商正迅速调整其战略和技术,以跟上消费者购物和购买行为的转变。
本文将探讨全球零售商、品牌制造商以及纯线上零售商如何应对移动消费者。
全球零售商
该群体包括沃尔玛(Walmart)、塔吉特(Target)、家得宝(Home Depot)、劳氏(Lowes)和好市多(Costco)等企业。这些零售商在许多国家拥有数千家实体门店,并运营着拥有数百万个SKU的高复杂度电子商务网站。“全渠道”一词——即无论消费者在何处、以何种方式与公司互动,都能提供无缝体验——通常与这些零售商相关联。以下是这一庞大分销渠道中的一些当前趋势。
- 店内取货。消费者可以在线下单,并在当地门店提取商品。这满足了消费者对速度的需求,并确保在驾车前往商店前商品有库存,从而提升消费者满意度。
- 免费配送。如果当地门店没有某件商品的库存,零售商将为线上购物者提供免费配送服务,以减少他们转向竞争对手购买的可能性。当实体店商品缺货时,也常向线下购物者提供此项服务。
- 无缝库存履约。过去,一家门店可能会表示可以从其他门店调货,并在几天内准备好供顾客取货。但消费者并不真正关心商品来自哪里,他们只希望快速获得商品,且无需自己采取任何额外行动。诺德斯特龙(Nordstrom)及其他全球零售商现在直接为线上客户提供将商品运至当地门店或直接送至客户住所的服务。以诺德斯特龙为例,如果分销中心没有该商品,它甚至会从其他门店发货给消费者。这很快将成为常态。
- 店内价格匹配。百思买(Best Buy)现在提供价格保证,以减少因购前在线研究而引发的“展厅现象”和激烈的价格竞争。
- 全渠道客户体验。无论消费者的接触点是在店内、线上、移动端、电话还是自助终端,商店都力求提供几乎相同的体验。这通常意味着一致的信息传递、定价、描述、促销活动、图像等。
- 虚拟商店。Forrester Research的Andy Hoar最近描述了一家在韩国火车站部署触摸屏杂货店的案例。库存像实体杂货店的货架一样展示在车站墙壁上。消费者可以在虚拟商店中购物,并在目的地站点提货。品牌方也在其实体店中尝试这一概念。
- 动态定价。许多零售商在其在线业务中积极使用动态定价,尽管目前尚未必然延伸至其实体店。如果你在线购买洗衣机,该产品的价格很可能在一整天内随零售商之间的动态价格竞争而波动。我曾与定价自动化供应商交谈,他们称某些产品在亚马逊和其他市场上的价格一天内会变化数百次。零售商自有在线商店中也存在每日价格波动。
- 店内移动营销。不久的将来,你可能会在实体店内漫步时,在手机上收到促销信息。
- 店内结账。实体门店正积极采用平板电脑供其客户服务代表进行结账。在苹果商店(Apple Store),你可以使用其移动购物应用自助结账。随着门店解决安全问题,未来此类做法将更为普遍。杂货店可能也不会落后太久。
- 增加市场平台。西尔斯(Sears)是最早在其在线商店中添加第三方产品从而创建市场平台的商家之一。亚马逊(Amazon)从其市场平台中获益巨大,其收入在短短四年内从4.67亿美元增长至41.72亿美元。
大型纯网络零售商
该渠道包括亚马逊(Amazon)、eBay、Rakuten.com(原Buy.com)、TigerDirect.com、Fab以及其他大型在线零售商。它还包含许多没有实体门店的小型商户。
- 开设实体门店。纯网络零售商正在开设实体门店。迄今为止,这主要发生在品牌制造商身上,但全渠道的压力正迫使纯网络零售商重新思考其战略。随着亚马逊扩展配送网络以支持当日达服务,它是否会开设实体门店?
- 当日送达。这项服务可能很快将在大城市推出。上午10点前下单,下午5点即可收到包裹。无需前往实体门店。预计亚马逊将积极进入这一领域,其他公司可能会紧随其后。
- 增加市场平台。纯线上商店正在增加市场平台。
- 个性化。这也适用于全球零售商,但纯线上零售商率先开始了个性化服务。其理念是了解消费者的demographics(人口统计特征)及其来源地。然后提供个性化的体验,从而提高订单价值和转化率。挖掘你的数据,向客户和访客提供最可能促成销售的产品。
- 大规模优化。纯线上零售商几乎从成立之初就投入了A/B测试和多变量测试。他们不断进行测试,以优化客户体验,从而提升销售和利润。
- 自有品牌。你将看到更多纯线上零售商增加自有品牌以提高利润率。Fab和其他类似的高增长企业可能会采购更多自有商品以提升利润。
- 收购。许多大型零售商可能会收购利基领域的纯线上公司。亚马逊再次在这一领域引领潮流。
品牌制造商
品牌制造商在所有渠道中实现了最高的在线收入增长。根据Forrester Research对Shop.org 2011研究的数据,该部门在2011年的在线销售额年增长率达到40%。他们已经克服了对与渠道合作伙伴竞争的恐惧。对于大多数制造商而言,除了分销渠道外,在自有品牌的实体和在线商店中销售几乎已成定局。这些制造商包括Nike、Apple、Levi’s、Adidas、AT&T和TaylorMade。
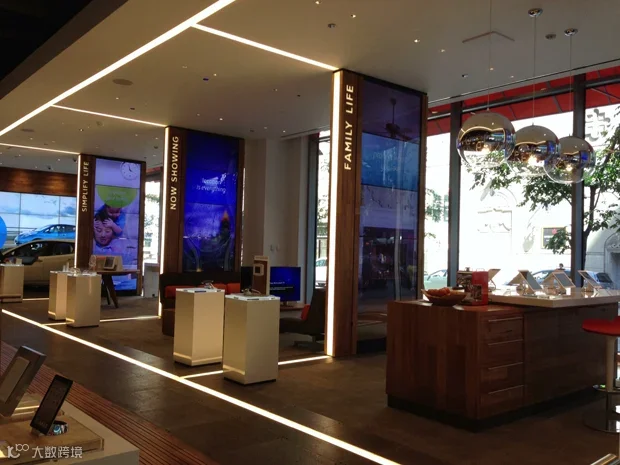
芝加哥一家新的AT&T商店设有生活方式类别和销售点iPad。作者拍摄的照片。
许多公司正效仿Apple的步伐,将自己重新定位为生活方式品牌。我最近参观了一家位于芝加哥的新AT&T门店,几乎没意识到这是一家手机专卖店。这presumably有助于AT&T在其实体店中与分销合作伙伴的购物体验区分开来。在大多数情况下,制造商实体店的定价为全价——没有折扣。我见过的一个例外是高尔夫球具公司TaylorMade。我经常收到该公司直接发来的新款和当前型号10%至20%的折扣优惠。
以下是来自制造商的一些其他可能趋势。
- 更多实体店。更多品牌将开设实体店。这允许与客户进行直接互动并获取反馈。此外,这也是高利润的销售渠道,因此他们能够承担这项投资。
- 实验性创新。我最近去了一家耐克门店,那里提供定制鞋服务,鞋子可以在店内现场组装。这些鞋可以定制鞋底、鞋面、鞋带、缝线、标志等更多细节。
- 社交媒体与社交销售。品牌方在社交媒体上投入最多,他们正在积累Facebook粉丝、发推文、创建Pinterest画板并使用Instagram,这些是经过验证的用于提升知名度、获取客户反馈并通过关键意见领袖发起病毒式营销的工具。
- 儿童游乐区。几乎每家商店都设有配备触摸屏电脑和真实产品的儿童互动游乐区,该区域可能会受到监控以观察孩子们的兴趣点,因此通过趣味吸引孩子并同时进行调研。
- 生活方式品牌塑造。大品牌正从苹果营销模式中汲取经验,“这不仅仅是一台电脑,而是苹果,它能让你的生活更美好。”新的AT&T门店围绕“家庭生活”(家庭安防)和“HVAC”(移动设备)等部门进行布局,而非仅仅展示设备本身。
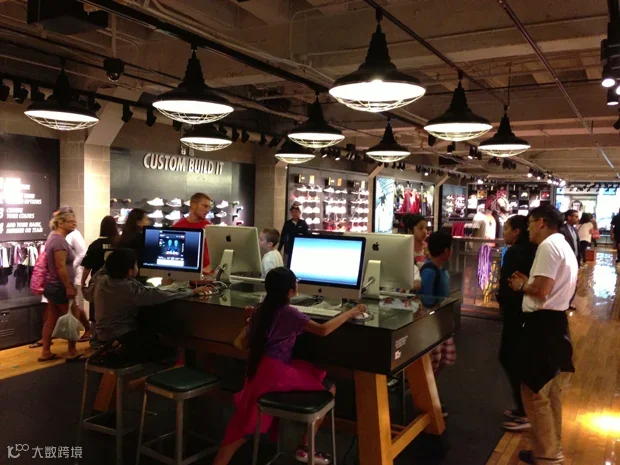
耐克商店设有“定制构建”鞋类专区以及儿童电脑游乐区。作者拍摄的照片。
新渠道
由于移动设备及相关技术的出现,新的渠道正在不断涌现。像Square这样的支付工具只需收取交易金额的2.75%,就能将任何智能手机变成支付系统:不再需要商户账户、付款延迟或令人头疼的信用卡账单。
移动应用让餐厅能够进一步发展其外卖或配送业务。这样的例子不胜枚举。
- 快闪店与移动商店。购买拖车、陈列商品并前往展会,如今移动货物从未如此便捷,我们很可能会见证实体市场的复兴,看看各大城市涌现的高端移动餐厅吧,不再有铝箔包裹的隔夜卷饼,而是在移动厨房中现做新鲜美食。
- 虚拟商店。我之前提到过利用触摸屏打造虚拟商店的概念,想象一下商店中某个货架以数字形式呈现而非摆放实物产品,公司可以为某些品类提供这种服务,从而避免囤积滞销库存,你将获得与在线购物相同的体验——包括产品描述、评论、放大图片、替代图片和视频,只不过这些内容出现在实体店、火车站或办公楼大堂中。
- 自助服务终端。自助服务终端已在商场产生巨大影响,预计它们将进一步利用虚拟商店概念并扩展所提供的产品种类。
各个渠道正经历快速变化,小型在线商家也需要适应,我将在“第三部分”中对此进行更详细的探讨。