


我曾在之前的文章中强调过理解信用卡处理账单的重要性。然而,近期一些细节极少甚至缺失的账单,使得费用构成难以厘清。规范的信用卡账单应详尽展示利率、费用及卡类型等关键信息。
为直观说明问题,本文将展示从三家不同商家获取的最新账单示例。
示例 1:无显著详细信息的账单
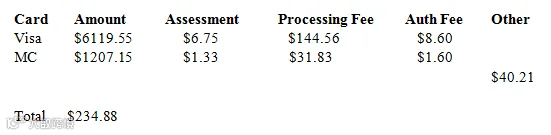
这份重印账单未提供任何显著细节。
令人惊讶的是,仍有大量商家偏好此类无明细账单。他们往往因自身无法理解复杂细节,而仅希望看到处理量与成本的简单汇总。
过去三年的文章已证实,许多商家因服务商录入错误、虚高交换费与转嫁费、各类周期性费用、系统运营问题以及费率持续上涨等原因,支付了远超应有的成本。收到无明细账单意味着完全依赖服务商的诚信与准确性;但账单细节越少,越应提高警惕。该账单唯一能证实的,是商家为处理服务支付了过高费用。
示例 2:细节极少的账单
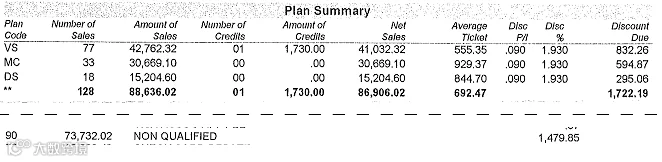
此账单虽包含交易数量、单笔成本及月度费用等基础信息,但细节依然匮乏。为说明观点,此处仅展示处理部分。
该商家采用行业标准化定价方案,即同一行业内所有商家适用相同费率。这种由行业协会或采购集团背书的“千篇一律”模式十分常见。我不推崇此类背书或统一费率结构,因为背书组织通常从中获利,且每位商家的实际需求各异。
基于过往经验,我知道该商家的问题不仅在于定价方案错误或费用过高。具体而言,其采用分级定价,合格费率为每笔交易1.93% + $0.09。Visa、MasterCard和Discover总销售额为$88,636.02。商家因认为美国运通(American Express)2.89% + $0.15的费率过高而未接入。
然而,账单显示非合格费用高达$73,732.02,产生额外费用$1,479.85,相当于增加了2%的非合格附加费。这意味着商家实际上在83%的销售额上支付了3.93%(1.93%合格费率+2%非合格费率)+ $0.09的费用,这远高于其原本认为过高的美国运通费率。
虽然更换服务商或调整定价看似直接,但深层原因可能更为复杂。“非合格”标题下可能隐藏多个费率层级,成本增加或许源于程序错误或系统问题。正如下一示例所示,仅更换服务商未必能解决根本症结。
示例 3:包含必要详情的账单
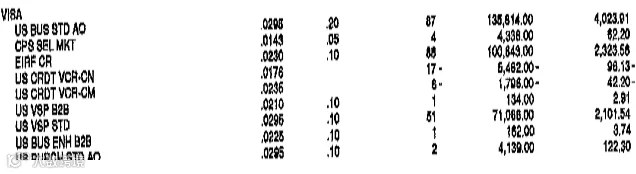
此账单提供了足够详细的明细,包括其他服务商和卡公司的费用分解。为延续示例2的观点,此处仅展示处理部分。该商户当月Visa总销售额为$316,392(账单未直接显示总额),采用的是适合其业务的Interchange-plus定价计划。
该公司委托审计以确保未多付处理费。得益于详细账单,我发现其面临的问题比单纯的折扣费率更高严重。
注意第一列中的“US BUS STD AO”、“US VSP STD”和“US PURCH STD AO”条目:超过$200,000的销售额以较高的标准交换费率处理。另见第三项“EIRF CR”:超过$100,000的销售额以较高的EIRF交换费率处理。
EIRF(有效交换费率)和Standard并非卡类型,而是表明存在导致商户被降级至更高交换费率的程序性或系统性问题。由于服务商费率过高,该商户每年多支付$6,000;加之约95%的Visa销售被降级,每年额外损失$12,000。降低折扣费率可解决前者,但EIRF和Standard问题必须通过专项调查与纠正措施才能根除。
示例2中的商户可能面临同样问题却浑然不觉,正是因为账单缺乏细节;示例1的商户则可能隐患更多。因此,单纯更换提供商或降低费率往往治标不治本。
不要完全信任对账单上的详细信息
关注示例3中的“US CRDT VCR CN”和“US CRDT VCR CM”条目。当商户退款时,Visa会将交换费退还给服务商。账单虽注明了退款金额及适用费率(分别为$96.13和$42.20),但这并不代表商户实际收到了这笔贷记。事实上,该商户并未获得交换费退款,导致每年损失高达$2,000。
总结
- 无论商户是否理解内容,都必须要求提供详细的对账单。
- EIRF和标准交换费率的出现,暗示可能存在需与服务商深入排查的系统性问题。
- 在未核实计算数据前,切勿轻信对账单上的表面信息。