


多年来首次,亚马逊在最近四个季度中有两个季度出现亏损。尽管第二季度收入同比增长22%,但仍录得700万美元微亏(营收157亿美元)。华尔街反应平淡,股价跌幅不足2%;且年初至今涨幅达27%,表现优于大盘。
预计截至9月30日的季度业绩将显示每股亏损9美分,与此前分析师预期的扭亏为盈相悖。
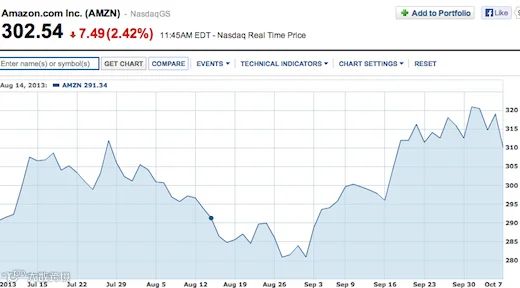
亚马逊股票报告由雅虎提供。
数字背后的真相——这是一项战略
销售额强劲增长却未盈利,实为有意为之的战略布局。过去三年研发支出激增超300%,重点在于将Kindle从电子阅读器升级为全功能平板电脑。
同时,亚马逊斥资数亿美元获取流媒体视频版权以丰富Prime服务及Kindle内容库。其硬件销售可维持盈亏平衡甚至亏损,利润主要源自书籍与电影的数字下载。业界预测亚马逊或将推出机顶盒进军硬件市场,与Roku和Apple TV竞争,并有望在假日购物季上市。
此外,亚马逊通过收购Zappos、IMDb及Goodreads等优质资产强化生态,并将Goodreads整合至新款Kindle中。
员工规模亦大幅扩张,从一年前的6.9万人增至近10万人,新增岗位主要集中在仓储与研发部门。
电商根基方面,亚马逊正加速全国建仓。此举既是为了履行各州征税协议以换取缓冲期,更是为了支撑核心战略:在主要城市实现当日达服务,构建竞争壁垒。
亚马逊进军杂货业务
当日达对AmazonFresh杂货配送至关重要。该服务在西雅图运营多年,利用自有车队实现生鲜产品下单当日送达。今年6月已扩展至洛杉矶(距建仓仅八个月),旧金山湾区亦在即日计划中。虽未披露具体财务数据,但分析人士指出西雅图业务尚未盈利。
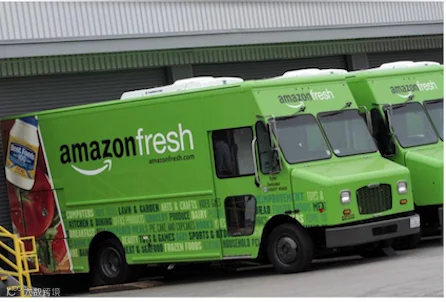
AmazonFresh卡车。图片来源:路透社。
显然,亚马逊当前重心在于增长与多元化而非短期利润。只要营收持续增长,投资者支持便可持续。然而此策略难以为继:Kindle以成本价销售无利可图;AmazonFresh在高成本地区扩张将进一步推高物流与仓储开支。生鲜零售本就低毛利、依赖高周转,早年Webvan曾因类似模式导致破产,前车之鉴犹在。
结论
长期亏本销售难以持续,即便有AWS等“现金牛”业务补贴,云计算领域新竞争对手频出及安全隐私担忧也带来不确定性。尽管核心电商业务依然稳健,但若第四季度关键节点仍无法盈利,或动摇投资者信心。2014年亚马逊若继续采取“亏本引流”策略,后续发展值得密切关注。