


编者按:这是两篇文章系列的第二部分。我们上个月发表了第一部分,“联邦监管机构是否正审视信用卡处理行业?”。
在《联邦监管机构关注信用卡处理行业?》本系列的第一部分中,我赞扬了大型信用卡处理公司Heartland Payment Systems的首席执行官Robert Carr,他谴责了信用卡处理行业使用误导性策略的行为。Carr在一次演讲中预测,联邦监管机构将继续对该行业进行严厉打击,并表示该行业应更好地加强自我监管。
我的文章既受到了赞扬,也遭到了批评。总体而言,我发现商户和负责任的销售人员欣赏并从我的文章中获益。然而,我确信行业中有些人更希望我不揭露那些误导性的问题和策略。
在本文中,我将展示一些首席执行官为何会训斥自己行业的例子。我绝不认为以下示例中的任何提供商从事了任何非法活动。我有信心,下面列出的所有费率和费用都在提供商的商户合同或条款与条件协议的某个角落有所注明。然而,商户往往被留下一种印象,即他们获得的定价比实际收到的要好。这有几个原因,其中包括商户可能被误导,以为提供商只是在转嫁某些卡公司的费用,而实际上这些费用已被提供商加价。
商户的认知与现实
上个月,我举了一个EIRF费用的例子——即降级交易的附加费——账单上的费率比Visa公布的实际费率高出0.50%。商户认为他的信用卡定价是在交换费和转嫁费用之上加0.10%,而他的借记卡定价是在交换费和转嫁费用之上加0.40%。正如您在下面的插入内容中看到的(见右侧最后两列——“Disc %”和“Processing Fees”),情况似乎确实如此。该商户为Visa信用卡支付了0.10% x $9,746 = $9.75的费用,为借记卡支付了0.40% x $17,896 = $71.59的费用。

在这个例子中,商户被收取了虚高的交换费。
然而,正如我上个月所展示的,商户没有意识到账单上列出的交换费都被虚高了0.10%到0.90%。毕竟,有多少商户真正理解交换费呢?由于商户误以为自己谈判达成的定价计划是基于实际的交换费和转嫁费用,因此他每年多支付了超过18,000美元。
销售人员的认知与现实
不幸的是,许多信用卡销售人员也不理解交换费、转嫁费用,甚至不了解他们自己的公司如何向商户收费。销售人员以及商户有时会寄给我他们的账单进行审计,因为他们感到困惑或不信任他们所代表的提供商。
这位销售人员以她告知商户的‘ interchange-plus(交换费加固定费用)’定价方案对商户进行报价,即在交换费和卡公司转嫁费用之上加收 0.20% + 0.10 美元。如下所示,Visa (VS) 交易共 383 笔,总额为 12,794.21 美元。其中有一笔(01 笔)客户退款为 39.92 美元,因此净销售额为 12,754.29 美元。平均客单价为 33.41 美元,对于这些总计 63.89 美元的 Visa 销售,商户被正确收取了 0.20% + 0.10 美元的费用。

乍一看,该商户在此账单上的收费似乎是正确的。
然而,以下是同一账单“费用部分”中的摘录,以及她和商户认为的 Visa 受监管借记卡的实际交换费率。Visa 公布的这些受监管借记卡交易的交换费率为 0.05% + 0.22 美元。

这份来自“费用部分”的摘录显示,该商户在受监管借记卡上支付了超额费用。
上文提到有 111 笔“US Reg”(受监管借记卡)交易,总额为 4,665.77 美元,总费用为 31.45 美元。然而,经计算,111 笔交易按每笔 0.22 美元计算应为 24.42 美元。总成本 31.45 美元减去 24.42 美元等于 7.03 美元。7.03 美元除以 4,665.77 美元等于 0.15%。这意味着该商户被收取的费率比 Visa 公布的交换费率高出 0.10%。这种加价在所有交易中都是一致的,而不仅仅是受监管借记卡。因此,该商户实际支付的费率是 0.30% + 0.10 美元,而非销售人员报价的 0.20% + 0.10 美元。
虚高的转嫁费用
我见过的虚高转嫁费用远多于其他类型的虚高原价或费用。这里有两个例子。
卡公司从商户账户提供商处收取收入的两种方式之一是收取评估费(assessment fee)和接入费(access fee)。Visa 收取 0.11% 的评估费。因此,对于一笔 100 美元的销售,Visa 收取 11 美分。
然而,在下面的例子中,该商户被收取的 Visa 评估费为 0.95% + 0.195 美元(第 5 列和第 6 列),总计 1,054 美元。该商户每年在评估费上比 Visa 实际向提供商收取的费用多支付了 20,000 美元。表面上看,该商户似乎是以交换费和转嫁费用之上的 0.15% + 0.10 美元定价。但事实并非如此。
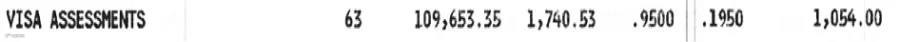
该商户在 Visa 评估费上支付了超额费用。
MasterCard 将其接入费称为“NABU”——网络访问和品牌使用费(Network Access and Brand Usage)。目前,MasterCard 向商户账户提供商收取每笔交易 1.95 美分的费用。然而,在下面的例子中,该提供商收取了 15 美分(第 3 列)的 NABU 费。该提供商每笔交易从商户那里多收取了 13.05 美分。看来一些提供商发现这是获取收入的一种简便方法,并将责任推给卡公司。

该商户在 MasterCard 接入费上支付了超额费用。
总结
我同意首席执行官罗伯特·卡尔(Robert Carr)的评论。我认为行业在自我监管和改进方面已经取得了良好进展。然而,正如卡尔所指出的,行业需要做得更多。还需要加强教育并强制执行术语的标准化。此外,行业中存在过多的“买者自负”态度。
然而,由于费率和费用结构复杂且令人困惑,商家很容易受到剥削。许多商家已因其商户账户提供商而遭受损失。
在与当前服务商重新谈判或寻找新服务商之前,请阅读我的五部分系列文章《如何降低信用卡处理成本并获取更优条款》。该系列不仅提供了获取具有竞争力的处理成本的方法,还详细说明了确保商户实际获得其认为已协商好的价格所需的措辞和验证步骤。