


上个月,美国纽约东区联邦地区法院批准了商户(原告)与维萨、万事达及其他被告之间的集体诉讼和解方案。
该案始于2005年,由反对Visa、MasterCard等机构设定处理费的零售商提起。诉讼指控被告存在共谋行为,导致商户在受理Visa和MasterCard卡时支付了过高费用。
在长达55页的裁决中,美国地区法官John Gleeson表示该和解协议将促进竞争。但笔者认为,该协议在增加透明度、防止费率攀升及监管部分服务商误导性策略方面仍有不足。
谁可以提交索赔?
和解协议的货币赔偿分为两个基金:
- 第一个基金:2004年1月1日至2012年11月28日期间在美国接受维萨或万事达信用卡/借记卡的任何个人、企业或其他实体可能有资格获赔。初步和解协议(2012年11月达成)要求被告支付约72.5亿美元。因部分美国最大零售商选择退出(可能为避免对未来诉讼施加限制),现值已降至57亿至60亿美元。
- 第二个基金:基于2013年7月29日起八个月内,某些接受维萨或万事达卡的商户所承担的部分 interchange fees。
官方和解网站
本文旨在向读者简要介绍该和解方案。建议定期访问官方网站 PaymentCardSettlement.com 了解最新信息及索赔详情。
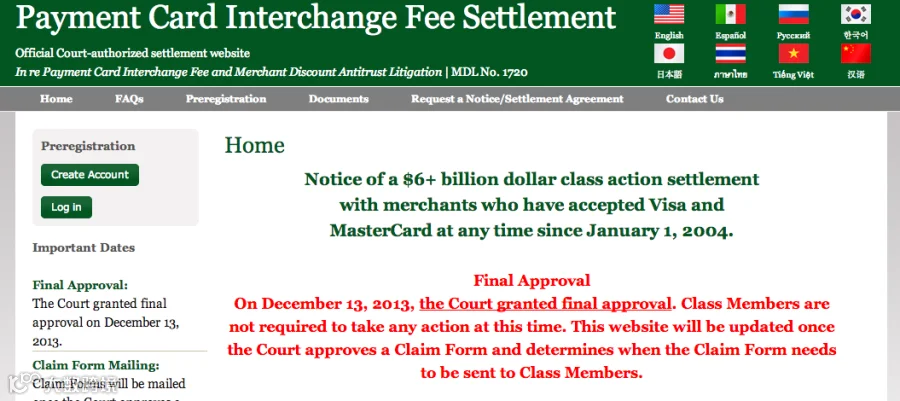
请访问官方和解网站以获取更新和索赔信息。
目前索赔表格尚未获法院批准,截止日期也未确定。一旦获批并确定发送时间,表格将通过邮寄发出。官方网站是获取后续信息的最佳渠道。
警惕第三方代提交索赔服务
部分商户账户服务商通知称,除非另有指示,否则将自动代为提交索赔。此类服务费通常为和解金额的15%至25%,有的还会额外收取固定费用(如25美元)。
虽然代办提供便利,但部分通知显示服务商更关注获利而非服务商户。建议在允许第三方收费代办前,先评估自行索赔的流程难度。
关于“结账费”的重要提示
作为2012年11月初步和解的一部分,Visa和MasterCard被要求允许商户自2013年1月27日起对某些信用卡交易收取附加费(即“结账费”)。
结账费最高可达4%,用于覆盖信用卡处理成本,但不适用于借记卡或预付卡交易。
随着和解方案最终确定,商户需谨慎行事。部分服务商可能利用结账费操纵节省分析或诱导更换服务商。实际上,附加费对多数商户弊大于利。此外,并非所有州都允许收取附加费,且维萨和万事达对此有严格规定。更多信息可参考相关文章《美国商户现在可以对信用卡交易收费》。
摘要
- 针对Visa、MasterCard等的诉讼已最终结案。
- 必须主动提交索赔才能获得赔付。
- 以官方网站作为信息来源。
- 允许第三方代办前,务必了解索赔流程。
- 谨慎对待附加费用。