


股权众筹何时才能成为现实?这种替代传统融资机制的方式在2012年4月国会通过《创业企业融资法案》(Jobs Act)后已合法化两年。然而,作为股权众筹的反对者,美国证券交易委员会(SEC)在制定允许非富裕人士投资企业的必要法规方面,进展缓慢如蜗牛爬行。
公开招揽现已合法
去年九月生效的一项法律变更,为许多电子商务公司带来了福音。2013年9月23日,美国证券交易委员会(SEC)解除了对公开招揽的禁令。《证券法》D条例的新规506(c)允许初创企业、现有企业、私募股权基金和风险投资基金通过公开招揽进行私募融资。与股权众筹不同,此类招揽仅能面向合格投资者。SEC将合格投资者定义为:年收入超过20万美元的个人,或过去两年中每年联合收入达到30万美元的夫妇,或个人净资产超过100万美元(包括与配偶共同拥有的净资产)。
电子商务公司纷纷涌入在线平台
众筹行业的技术提供商Crowdnetic收集了多个在线平台中介关于“私募发行人公开募资”(PIPRs)的数据,时间跨度为2013年9月23日至2014年2月28日。在最初的120天内(截至2014年1月23日),电子商务公司筹集的资金最多——达610万美元,几乎是第二大行业(出版业)的两倍。到2月28日,电子商务被房地产开发超越,后者筹集了约1700万美元。
Crowdnetic报告称,超过100家电子商务技术或商业网站选择了公开招揽,这意味着每家公司的筹资规模相对适中。由于对招揽资金没有时间限制,部分公司可能仍在筹集资金。
目前,一些经SEC注册的经纪/交易商拥有网站,允许寻求投资者的公司在上面发布需求。随后,经纪/交易商会将这些提案推荐给在其平台上登记的若干合格投资者,但这一过程是在幕后进行的。除非潜在投资者表示兴趣并联系公司,否则公司永远不会知道谁查看了该提案。大多数经纪/交易商并未提供公开招揽的机会。
此外还存在一些非经纪/交易商的中介门户。这些平台最初旨在支持股权众筹,但随着实施迟迟未落地,这些网站转而调整模式,成为面向合格投资者的门户。它们同样会将提案推荐给未公开的潜在投资者。许多平台要求注册后才能查看募资详情。
相比之下,公开募资允许任何人查看详细信息以及已投资的参与者名单。以这种方式筹集资金的公司中,许多已经完成了传统的种子轮融资或风险投资轮次。
其中一家中介机构AngelList在协助公司公开募集资金方面最为积极。以下是几个例子:
- NetPlenish是一家电子商务技术工具提供商,正通过PIPR为其新产品Shop Genius寻求100万美元的资金。NetPlenish在任何网站内提供价格比较工具,消除了用户离开购物网站去寻找价格的必要。目前,NetPlenish已获得80万美元的承诺投资。
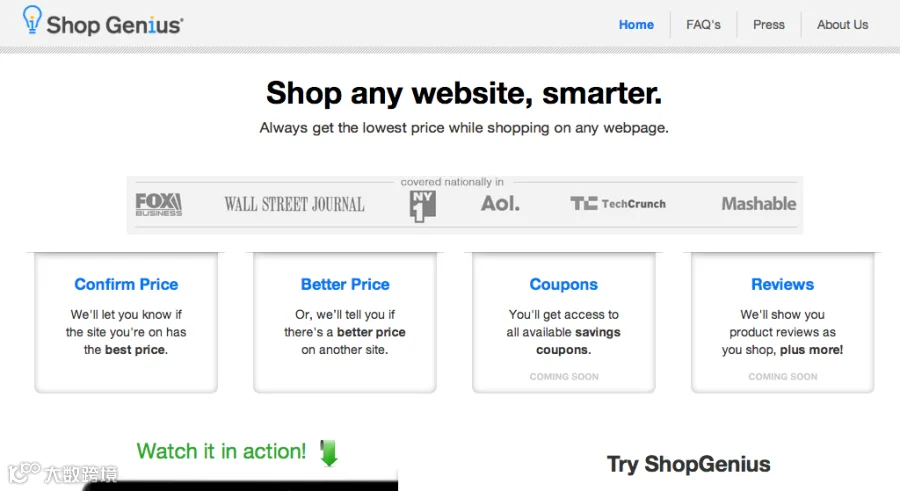
NetPlenish旗下的Shop Genius
- Cratejoy是一家为希望开展订阅制商业模式的商家提供托管平台服务的提供商。Cratejoy已筹集了其130万美元目标的约80%。
- N.I.C.E. Collective是一家在线销售实用男装的公司,目前正在筹集200万美元资金。
- BringMeThat是一个面向中小城市的在线食品配送平台,已筹集其40万美元目标的近一半。
通过在线中介公开募资的好处
通过中介平台公开募集资金比逐一向每家风险投资机构或天使投资人进行路演、直到某一方决定投资更为高效且省时。寻求融资的公司只需准备一份演示材料,即可供多位潜在投资者查看。
公开募集资金能为公司带来大量面向潜在投资者、客户和媒体的免费曝光。一般性招揽为非“热门”技术领域的公司提供了接触那些原本可能不会发现它们的投资者的机会。
应采取哪种方式?
如果您希望寻求股权融资,您可能在犹豫是等待非合格投资者的众筹,还是 pursue 公开招揽的股权融资。答案取决于您的业务性质以及所需资金规模。
非合格投资者的众筹预计将在2014年底开始实施,许多目前为合格投资者提供股权众筹的中介平台也将同时提供非合格投资者参与的机会。如果您选择非合格投资者路径,则每年融资额不得超过100万美元。如果您的业务对合格投资者缺乏吸引力,或者您不需要超过100万美元的资金,众筹可能是更好的替代方案。非合格投资者可能会看到合格投资者会忽略的公司的价值。
合格投资者融资的费用通常更高,报告要求也更严格。如果选择506(c)(3)途径,您将需要证明每位投资者均符合合格投资者的门槛标准。中介平台也会收取所募资金的一定比例,但众筹同样如此。
电子商务公司积极寻求新的融资渠道,投资者也表现出对这些公司的投资兴趣。如果您无法获得贷款或更倾向于股权投资者,那么一般性招揽选项或股权众筹都可能是良好的替代方案。