


所有电商商家都应在假日购物季开始前,花时间仔细审查本月的处理对账单。商家需要检查以下项目,并纠正任何错误——否则可能会付出高昂代价。
- 费率爬升(Rate Creepage)。
- 隐藏、虚高或不合理的费用。
- 因2014年10月 interchange 调整导致的费率上涨。
- American Express OptBlue 通知及定价。
费率爬升
一些商户账户提供商试图在年内转嫁费率上涨。他们可能在月度对账单的背面宣布这一涨幅,并用措辞将责任推给发卡机构。
如果您采用 interchange-plus 定价,发卡公司所做的任何更改都应自动包含在您的定价方案中,因此您的服务商无需调整您的折扣费率。所以,如果去年您的折扣费率为 0.10% + 0.10 美元,那么今年也应保持不变。(我此前曾多次讨论 interchange-plus 信用卡定价问题,最近一次见於 “使用 Interchange-Plus 定价的商户仍在多付款项”。)
如果您采用分层定价(tiered pricing),在过去一年中,发卡机构并未进行重大的 interchange 费率变更以证明 wholesale 费率上调的合理性,因此您的费率不应发生变化。
确定您的提供商是否提高了费率的最好方法是比较2013年9月和2014年9月的对账单。根据您的定价计划和提供商,折扣费率可能显示在对账单的第一页或费用部分。折扣费率的显示方式可能有所不同。两种更常见的显示方式如下。
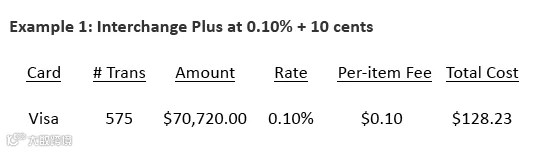
示例1:Interchange Plus 定价为 0.10% + 10美分。
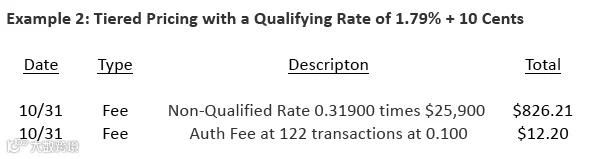
示例2:分层定价,合格费率为 1.79% + 10美分。
对于分层费率计划,重要的是要检查所有费率——包括合格费率、中等合格费率和非合格费率——以及任何附加费率,因为提供商可能降低了合格费率,但提高了更常见的中等合格费率、非合格费率和附加费率。
隐藏、虚高或不合理的费用
识别隐藏、虚高或不合理的费用可能更为繁琐。我在今年早些时候的三部曲系列文章 “如何识别可疑的信用卡处理费用” 中曾探讨过这类费用。这些文章将帮助您判断您的服务商是否已提高这些费用。
因2014年10月 interchange 调整导致的费率上涨
发卡机构通常在春季和秋季实施任何费率或费用变更。Visa 将于2014年10月针对某些企业和采购卡实施新的 interchange 费率。部分 interchange 费率已降低,部分已提高。这对大多数零售商家的影响将是微小的,但可能导致部分 B2B 商家成本增加。
商家仔细阅读2014年9月对账单上的通知非常重要,以确保其提供商没有利用 Visa interchange 费率进行不合理的费率上调。如前所述,采用 interchange-plus 定价的商家不应看到折扣费率的变化,因为发卡机构的 interchange 费率变化会自动包含在定价计划中。对于采用分层定价计划的普通零售商家而言,Visa interchange 费率的变化也不应影响其折扣费率。然而,一些提供商仍可能实施费率上调。
American Express OptBlue 通知与定价
某些商户账户提供商正在向其商户客户自动发送通知,将其自动加入 American Express OptBlue 计划,除非商户在 30 天内联系他们以拒绝加入。这些提供商可能不会使用 OptBlue 这一名称,而是可能将其称为与 American Express 合作的特殊定价计划。不幸的是,其中一些提供商并未将 OptBlue 计划中包含的较低费率和费用转嫁给商户。更糟糕的是,有些提供商会添加一些表面上看起来像是 American Express 收取的费用,但实际上是隐藏的提供商费用。
我近期在三篇独立文章中审阅了美国运通 OptBlue 新计划。最新一篇是 “AmericanExpress OptBlue 协商处理费率”,其中我为服务商提供了一份检查清单,以确保对商户进行合理定价。收到服务商发出的 OptBlue 通知的商户应要求服务商完成该检查清单,以确认其定价合理。
总结
一些商户账户提供商试图通过混淆费率和费用的增加、隐藏或虚高的不合理费用,或不为某些计划传递适当的成本来增加其利润。
如果您发现您的提供商在过去一年中曾做过上述任何行为,请在假日购物季开始前要求提供商进行纠正。此外,请自行判断这种操作方式的提供商是否适合您的业务。