


编者注:这是两篇文章系列中的“第一部分”。
本文主要针对实体零售商。2015年10月即将实施的EMV(芯片卡)信用卡规则变更仅适用于持卡交易商户,但电商商户也应了解其含义,以免被销售人员误导将规则应用于非持卡交易。
此前在《B2B商户通常在卡片处理上支付过多费用》一文中提及EMV卡后,引发了实体零售商对部分处理器和销售人员传播错误信息的担忧。因此,本文旨在阐明接受EMV卡及即将到来的规则变更对持卡交易零售商的影响,以及他们在2015年10月前必须做出的决策。(背景知识可参阅《信用卡处理:2013年10月费率变更、EMV终端》)
什么是‘EMV’?
美国新发行的信用卡和借记卡大多嵌入了微芯片。虽然这在美国较新,但在许多国家早已普及。微芯片旨在降低被盗卡片数据的价值,减少伪造交易的可能性。
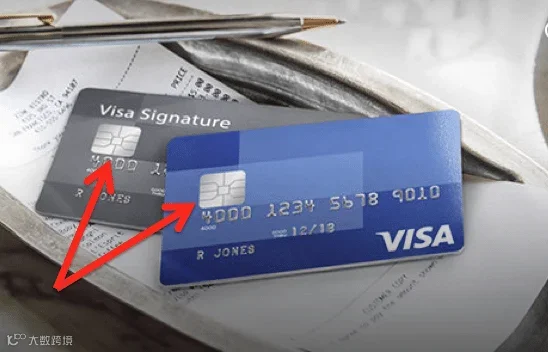
支持EMV的信用卡在塑料卡体内嵌入了微芯片。来源:Visa。
EMV代表“EuroPay、MasterCard、Visa”,这三家公司最初制定了芯片卡处理行业标准。在信用卡行业,EMV等同于规范芯片卡交易接受的规则,确保芯片卡与POS设备在全球范围内的兼容性。
卡组织意识到磁条技术安全性不足。犯罪分子可通过基本设备窃取磁条信息,或入侵数据库批量获取数据,这也是商户遵守PCI DSS至关重要的原因。
嵌入微芯片提供了额外的安全保护。芯片支持加密处理,使每笔交易具有动态、唯一的身份验证,从而降低欺诈风险。但这要求美国商户配备能处理加密信息的POS设备,才能发挥该安全级别的作用。
EMV:美国商户需要了解的知识
关于EMV存在大量误导信息,导致部分不处理EMV卡的商户购买了不必要的设备。以下是商户需了解的EMV信息及2015年10月影响实体卡交易的规则变更:
目前,大多数实体卡伪卡盗刷损失由发卡银行承担。但自2015年10月1日起,各大卡组织将更改责任归属规则:未能提供EMV信息的一方将对特定伪卡盗刷损失承担财务责任。即若银行未发行芯片卡,可能需负责;若卡片带芯片但服务商未处理相关信息,则服务商可能担责。
商户需注意,若自身不具备处理EMV信息的设备,服务提供商会将此类损失转嫁给商户。
此外,芯片卡背面仍保留磁条,无EMV POS设备的商户仍可处理交易。卡组织并未强制投资EMV设备,但通过变更伪卡欺诈损失责任规则施加压力,以鼓励商户升级设备。
接受财务责任,还是不接受?
每个进行实体卡交易的商户都需做出决定:是承担伪卡盗刷损失责任,还是投资EMV处理设备?企业应在2015年10月截止日期前尽早决策,以确保及时获得所需设备。
若投资EMV设备,还需考虑更多因素。例如是否集成NFC或Apple Pay等近场通信功能,让顾客通过靠近而非插卡读取信息。同时,不同发卡机构对芯片卡交易的验证方式不同(PIN码或签名),商户可能需要投资EMV PIN键盘,以便顾客输入PIN码时保护隐私。
下月文章将讨论此议题及其他商户决策——参见《EMV信用卡,第2部分:销售点设备、替代方案》。