


苹果公司近期宣布2014财年销售额创历史新高。除iPhone和iPad销售数据外,公司还分享了Apple Pay(移动支付与数字钱包服务)的增长情况。
笔者去年十月曾在《解释Apple Pay:优缺点》一文中首次探讨该服务。本文将更新Apple Pay的最新进展,以监测其发展态势。
采用率持续增长
自今年十月推出以来,Apple Pay采用率显著增长。BI Intelligence报告显示,在推出首月(十一月),五大零售商通过Apple Pay完成的交易占比达0.1%至1.6%。考虑到仅新款iPhone支持该功能,这一表现堪称卓越。
为进一步推动增长,苹果宣布与自助零售无线支付服务商USA Technologies合作,在约20万台自助终端(如咖啡机、自动售货机、信息亭、洗车设备、交通票务及出租车终端等)上线Apple Pay。自助结账是理想应用场景,顾客只需挥动手机即可完成支付,无需递交信用卡或投入现金硬币。
苹果CEO蒂姆·库克在财报电话会上称2015年为“Apple Pay之年”。他指出,连锁餐厅Panera Bread 80%的移动支付交易来自Apple Pay;全食超市(Whole Foods Market)引入该服务后,移动支付量增长超400%。在美国三大卡组织(Visa、MasterCard、American Express)的非接触式支付总额中,Apple Pay已占据三分之二份额。短期内取得如此增速实属罕见。
此外,海外主要市场的拓展也将助力增长。苹果计划未来几个月内在加拿大和英国推出该服务。基于2014年iPhone销售数据,中国作为巨大市场,很可能成为Apple Pay在亚洲的首发地。
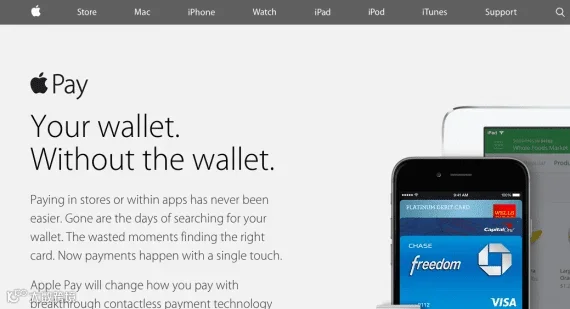
苹果首席执行官蒂姆·库克将2015年称为“Apple Pay之年”。
对Apple Pay的担忧
尽管前景向好,但以下潜在问题可能削弱Apple Pay的增长势头:
- 争夺市场份额。 Apple Pay虽势头强劲,但仍需面对Softcard、Google Wallet等移动钱包的竞争。Google Wallet支持NFC支付多年,Apple Pay的发布反而激发了零售商为Android用户提供替代方案的热情。
此外,沃尔玛、CVS、Rite Aid和西尔斯等大型零售商正联合推出CurrentC服务,该群体年销售额超万亿美元,将于今年晚些时候上线,可能对Apple Pay构成重大威胁。
- 海外市场拓展挑战。 NFC支付和移动钱包在欧洲及亚洲已普及多年。Apple Pay进入这些市场时,需与已有成熟生态的供应商竞争。同时,部分国家已广泛使用芯片密码信用卡(EMV卡),大幅降低了欺诈风险。若用户对现有支付方式感到安全,可能会影响Apple Pay的接受度。
- 封闭系统限制。 Apple Pay仅限苹果设备使用,制约了规模扩张。若要更积极扩展,需转为开放系统,允许消费者在任何移动设备上使用,从而吸引更多零售商接入。
- 电池续航瓶颈。 iPhone 6及6 Plus电池虽有提升,但在高频应用下仍可能一天耗尽。在用户能安心舍弃现金和信用卡、完全依赖iPhone处理所有零售交易前,电池续航仍需进一步改善。