


信用卡处理行业多数销售人员的薪酬完全基于佣金,因此他们通常不愿失去电商或其他业务客户账户。
遗憾的是,许多销售人员对行业缺乏了解,甚至未意识到自己代表的提供商并不理想。部分人员培训不足,常以“这是Visa费用”等说辞回避问题,无论事实如何。
幸运的是,也有专业且知识渊博的销售人员代表声誉良好的提供商,能协助解决问题、维护商户权益并提升利润。
遗憾的是,许多销售人员对行业缺乏了解,甚至未意识到自己代表的提供商并不理想。
本文作为三篇系列文章的首篇,旨在帮助商户识别合适的销售人员、设定合理期望,并促成双方合作而非对抗。
详细月度对账单的必要性
商户首要步骤是从提供商处获取正确的月度对账单。若每月未收到详细的处理对账单,实际支付金额高于协商价格便不足为奇。
例如,理智的商户不会接受如下模糊发票:
项目:一卡车货物
金额:15,425美元
但在支付信用卡处理费时,许多商户正面临类似情况。
部分对账单晦涩难懂,仅注明“已处理金额$45,675.38,扣款$1,918.17,异议期30天”,缺乏其他信息。商户如何确认是否按协商价格付费?
此外,有些对账单虽列出转嫁费用、处理费率等细节,却仍缺失关键信息。
信用卡处理行业普遍缺乏准确性与透明度。据经验,大量商户因提供商录入错误未能享受协商费率。若申请表填写不当,某些费率可能默认设为最高标准;另有提供商夸大、附加或隐藏费用。唯有通过逐项列明所有费率的详细对账单(即使商户不完全理解),才能发现这些问题。
值得庆幸的是,专业的销售人员同样希望获得全项对账单以验证佣金准确性。缺乏经验的卖家往往忽视:向商户提供有限信息的提供商,通常也向销售人员隐瞒信息,导致其无法核实佣金。
事实上,我曾协助一名销售人员追回超3,000美元佣金。该服务商声称除非证明存在错误,否则不予解决佣金短缺问题。鉴于其对待商户的方式,此举并不意外。
处理成本的三个组成部分
商户如何确认账单正确且所有费率费用均已分项列明?
信用卡处理成本由三部分组成:交换费率、转嫁费用及提供商加价和费用。账单必须详细列出这三部分以便核实。
交换费率由卡组织(Visa、MasterCard、Discover、American Express)设定,支付给发卡行。例如,客户使用Chase信用卡付款时,Chase收取交换费。
交换费率多达数十种。Visa和MasterCard公开了费率供查阅:Visa交换费率(PDF)、MasterCard交换费率。注意:在MasterCard网站需点击橙色横幅中的“下载交换费率”获取PDF副本。
这些信息可能令人困惑,但正如本系列后续所述,您与销售人员均可核实服务商收费是否正确。账单必须列出每笔interchange(交换)费率,包括适用交易数量和销售金额。例如,账单可能列出数十种费率,如下所示:
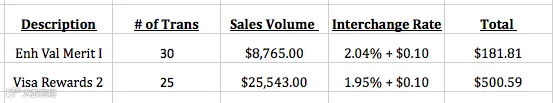
处理账单必须单独列明每一项interchange费率,并说明适用该费率的交易数量和销售金额。
在上述MasterCard interchange费率表第1页底部第七行第二列,“Enhanced Value Merit I”费率为2.04% + $0.10;Visa费率表第8页显示“CPS/Rewards 2”费率为1.95% + $0.10。这些细节证实$181.81和$500.59收费正确,无隐藏附加费。
卡公司还向提供商收取转嫁费用。许多提供商转嫁前会虚增部分费用,因此商户应核实仅支付卡公司实际收取的金额。后续文章将详列这些费用。
您可能不会被收取所有过手费用(pass-through fees),但所付费用必须在账单中明确列示,以防虚高。
第三部分提供商加价和费用也必须分项列示,以验证仅收取约定金额,无附加费、虚增或错误。账单需明确每笔交易百分比加价(如0.15%)、单笔费用(如$0.10)、周期性费用(如$5账单费)及事件费用(如$15拒付费)。
简言之,未获详细月度账单的商户只能默认服务商无虚增、隐瞒或录入错误。若无详细账单,商户无法确认应有成本,销售人员也无法核实佣金准确性。
请参阅本系列第二部分:“第2部分:设定期望”。