


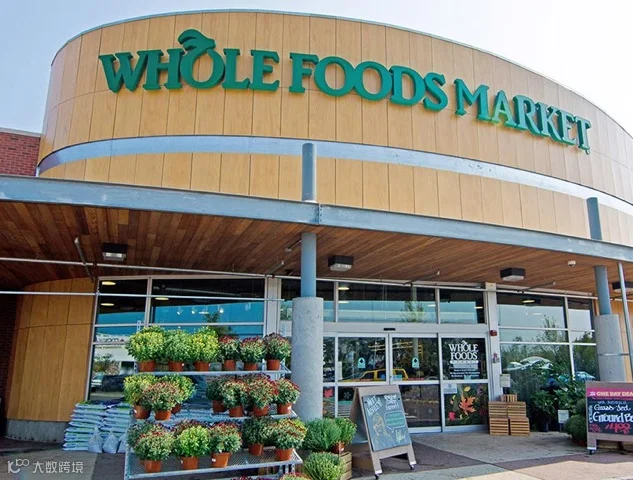
消息公布后引发广泛关注,金融与技术分析师纷纷对这笔亚马逊迄今最大收购案发表看法。
华尔街反应积极。6月16日周五午间,亚马逊股价上涨3%;杂货零售商股价则普遍下跌:克罗格(Kroger)跌11%,沃尔玛跌4.7%,好市多(Costco)跌5.8%。其中,运营2792家门店(含Smiths、Fred Meyer等品牌)的克罗格过去18个月表现疲软,被视为最易受冲击者。据GlobalData Retail数据,2016年沃尔玛占美国杂货市场份额14.5%,克罗格占7.2%,全食超市仅占1.2%。即便亚马逊大幅降价,短期内也难以主导食品分销领域。
截至6月19日,全食超市股价仍高于42美元要约价,暗示可能出现竞购战。
为什么要收购全食超市?
全食超市已具备被收购条件。2016年增长放缓,同店销售额下降2.5%,激进股东建议出售。尽管曾独占有机天然食品市场,但面临Albertson’s、Costco及克罗格低价竞争与自有品牌冲击。创始人兼CEO约翰·麦基(John Mackey)将留任。
全食超市定位城市及郊区高端客群,与沃尔玛目标客户重叠度低,故对后者影响有限。
亚马逊前服务部门负责人、Prosper Show总裁詹姆斯·汤姆森(James Thomson)表示:“这是亚马逊的高明之举。消费者支出主要集中在食品和服装两大领域,亚马逊已布局服装,此举旨在进一步抢占钱包份额。”
亚马逊的战略
此次收购核心在于分销网络而非食品业务本身。预计全食超市门店将被用作线上订单提货点,整合进Prime会员体系,提供非食品商品配送或自提服务。其在高收入城区的优质地产资源极具价值,尤其适合无车人群。
亚马逊面临战略抉择:维持高端定位,还是降价进入大众市场?后者风险较高——杂货行业利润率仅约2%,且亚马逊缺乏大规模实体运营经验。不过,其盈利模式不依赖高频库存周转,抗风险能力较强。
结账体验或将革新。亚马逊已在西雅图测试Amazon Go无人收银技术,若成功落地,全食超市传统收银员可能被取代。
数据获取
收购将为亚马逊带来关键协同效应。通过整合全食超市购买数据,可优化线上产品展示,并推动自有品牌发展。
Thomson指出:“亚马逊未必从收购中直接获利,但能获得数据、优质地段及高端客群触达渠道,捆绑产品与实验空间巨大。”
财务影响
全现金交易将增加亚马逊杠杆率。公司刚实现盈利、现金储备有限,需发债融资。标普已将亚马逊AA-评级列入负面观察名单。
然而,收购价仅占其市值3%。宣布前一日(6月15日)亚马逊市值为4609亿美元,至6月19日升至4773亿美元,涨幅已超收购成本。
成功是否 assured?
圣母大学商学院副教授Craig Crossland持谨慎态度:“学术研究显示,相关多元化优于非相关多元化。文化冲突等因素可能导致此次收购未能完全按计划推进。”
供应链软件公司Dsco CEO杰里米·汉克斯(Jeremy Hanks)认为,亚马逊本质是科技公司,在零售后台管理与供应链改进方面机会有限。
此外,若降价转型大众市场,可能疏远全食超市原有高端客户。
附带损害
在线食品配送商及其供应商亦受波及。Instacart因与亚马逊存在竞争,其与全食超市合作或终止;FreshDirect、Peapod等平台同样受影响。
餐盒服务商Blue Apron恰于收购宣布时启动IPO,股价承压;HelloFresh、Freshly、Home Chef等竞品也可能遭受不利影响。