


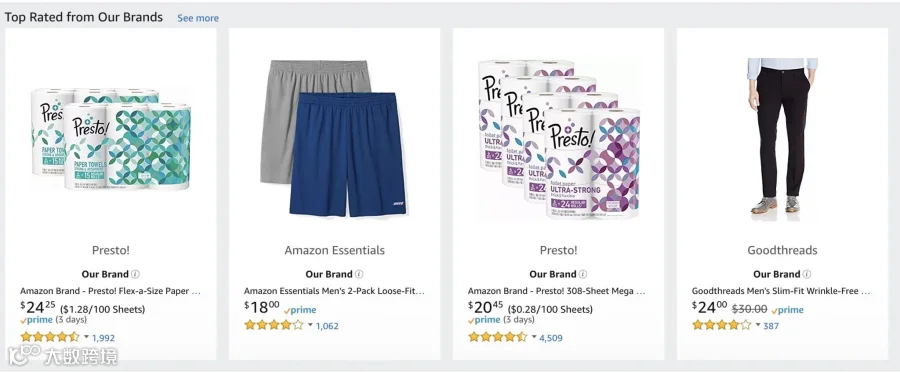
Presto!纸巾和Amazon Essentials服装是亚马逊“顶级评价”自有品牌中的代表。来源:亚马逊。
亚马逊正大力扩展自有品牌商品数量及产品类别。作为超50%在线产品搜索的来源,其超越谷歌成为流量入口。亚马逊自有品牌战略核心在于以低价提供高质量产品,常将仅有一两款产品的中小商家挤出市场。
亚马逊通过监控第三方品牌销售数据决定自有品牌选品。一旦发现某第三方产品销售强劲,便审查客户评论与行为并开发自有品牌;若获市场认可,则增加产量并通过站内广告提升曝光。凭借无与伦比的数据分析能力,亚马逊能精准设计产品功能、制定定价策略,并确保其产品占据搜索结果首位。
“我们的品牌”
亚马逊于2009年首次推出自有品牌(电池),随后五年仅新增少数品牌。此后高管将其视为以低于市场价提供优质商品的手段。
网站上的“我们的品牌”涵盖自有品牌及第三方拥有的“独家”品牌。购买自有品牌可享100%退款保证,独家品牌则不享受此权益。
TJI Intel数据显示,截至2018年12月6日,亚马逊拥有132个自有品牌和265个独家品牌。自2017年初以来至少推出60个新品牌,增速显著。今年,其在尿布和纸制品等品类销售额已足以挑战知名品牌。
部分自有品牌仅限Prime会员,如Solimo通过Prime Pantry销售健康、美容及杂货低价商品。目前,亚马逊为男女童提供超100个服饰鞋包品牌,占所有自有品牌的86%。摩根士丹利预测,今年亚马逊将超越沃尔玛成为美国最大服装销售商。
维生素补充剂(Amazon Elements)亦快速增长。除Whole Foods外,亚马逊还提供超35种自有及独家食品、12个家具系列、超20种家居用品(含众多AmazonBasics)以及8个宠物食品和配件品牌。
全球布局
亚马逊正构建全球自有品牌组合。AmazonBasics在全球多国站点销售;加拿大站自有品牌较少;欧洲站拥有针对当地市场的独特服装品牌;印度站则有Vedaka香料品牌及具印度特色的服饰品牌。
挑战巨头
亚马逊通过基本家庭必需品挑战宝洁(P&G)和金伯利-克拉克(Kimberly-Clark)等巨头。例如,Bounty和Viva卷筒纸巾售价为每100张1.54美元,而自有品牌Presto!同类产品仅1.28美元。
消费者搜索纸巾时,Sponsored Products广告会置顶展示。主要品牌虽财力雄厚,可通过广告与促销竞争,但亚马逊旨在吸引无品牌忠诚度、追求最低价的顾客。
产品种类有限且成本高的小品牌面临严峻挑战。亚马逊有能力逐个击破小型制造商,使其难以维持市场份额。例如,自有品牌Mama Bear尿布较The Honest Company便宜33%,较Bambo Nature便宜47%,已从两家小公司手中抢占份额。
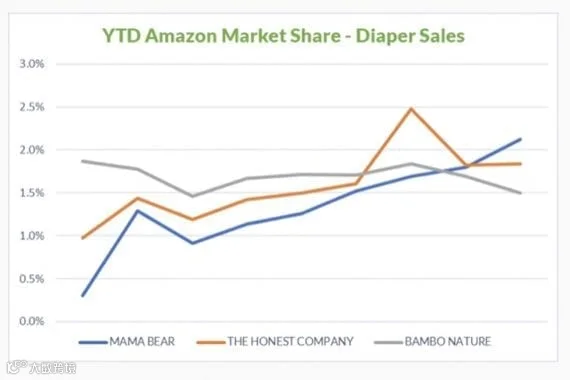
亚马逊的Mama Bear纸尿裤品牌现在销量超过了The Honest Company和Bambo Nature的纸尿裤。来源:One Click Retail。
在重点品类中,商家可签署协议成为仅在亚马逊销售并使用FBA的独家品牌,部分大型商家亦选择妥协。例如,因收入下滑关闭200家门店的健康产品供应商GNC,推出了亚马逊独家运动饮料品牌“Challenge by GNC”。
亚马逊的优势
亚马逊可将自有产品在搜索结果中排名靠前,且掌握不与卖家共享的客户行为数据。积极推广自有及独家品牌或不会影响多产品线的大型全国性公司,但只要亚马逊保持价格优势并控制展示位,小品牌将始终处于不利地位。