


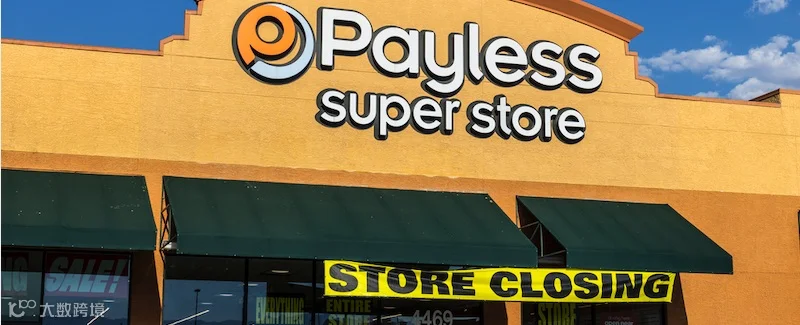
2019年美国零售门店关闭数量达到9,302家。最大的贡献者是Payless ShoeSource,该公司宣布破产并关闭了其全部2,100家门店。
2019年对实体零售店来说并非好年头。截至11月1日,美国零售门店关闭数量已达9,302家,根据Coresight Research的数据,较2018年增长59%。最大的贡献者是Payless ShoeSource,该公司宣布破产并关闭了其全部2,100家门店。
在2019年4月我撰写的《体验式零售奏效了吗?》一文中,我引用了Coresight创始人兼首席执行官Deborah Weinswig的话,她表示预计美国门店关闭数量将在年底前达到12,000家。
空置的零售空间随处可见——从郊区购物中心到曼哈顿中城皆是如此。分析师认为关闭潮不会放缓,因为许多商店在假日季期间仍保持营业,但很可能在2020年初关闭。
Coresight还报告称,2019年有4,392家门店开业,主要位于非服装折扣领域(如Dollar General、Dollar Tree)。然而,于2015年被Dollar Tree收购的Family Dollar今年关闭了近400家门店。
破产
许多陷入财务困境的连锁品牌在年初通过关闭表现不佳的门店来尝试寻找投资者或买家。这些零售连锁品牌的弱势地位使其难以获得融资,许多已申请破产。
2019年宣布破产的服装连锁品牌包括Barney’s、Charlotte Russe、Dress Barn和Forever 21。童装连锁品牌Gymboree第二次申请破产,并清算了全部805家门店。折扣百货商店Shopko申请破产并关闭了超过371家门店。折扣连锁品牌Fred’s于9月申请破产,并关闭了超过520家门店。
根据CreditRiskMonitor的数据,J. Crew、Neiman Marcus、Pier 1和J.C. Penney是2020年面临破产风险的零售商之一。
全渠道
如今,全渠道零售策略已成为必要之举,许多零售商在成功实施方面举步维艰。在线商家成本更低,进入门槛更少,并且已被证明更擅长利用社交媒体。
管理咨询公司A.T. Kearney的消费者与零售业务合伙人Michael Brown在一次电话采访中分享了他的观点,即传统品牌缺乏社交媒体的基因;它们不如在线商家那样擅长利用社交媒体。他表示:“核心服装品牌是在适应新商业模式方面遇到最大困难的。”
在线商家成本更低,进入门槛更少,并且已被证明更擅长利用社交媒体。
至于零售商,Brown表示,小型在线利基商家可以在Instagram等社交媒体上吸引追随者,并从传统零售商那里夺取一小部分市场份额。“当你拥有10个这样的小玩家各自夺取客户基础的1%或2%时,传统零售商就会发现自身份额下降了20%。”
他还指责零售商缺乏创新。据Brown称,Target和Walmart等大型零售商在2019年展现了其实力,成功实现了销售方面的统一策略,并有效地与亚马逊展开竞争。
对于如今正在开设实体店的数字优先型商家——例如Warby Parker目前已拥有超过50家零售门店——Brown认为它们将避免传统零售商曾犯下的错误。它们会开设更多门店,因为需要实体店的存在来推动业务规模化。“仅靠线上获取客户的成本过高。”Brown表示。
长期展望
许多分析师认为,电影院、医疗办公室和政府办公室将填补空置的商场空间。在某些地区,教堂已入驻其中。零售店的占地面积将会缩小。部分零售店将转型为集市,为各种品牌提供小型空间,尤其是直接面向消费者的商品。快闪店也将填补空置的商场位置。
目前,美国在线零售销售额占总销售额的16%。但投资银行UBS估计,到2026年这一比例可能升至25%。根据UBS的“门店精简”模型,在线销售额每增加1个百分点,将导致8,000至8,500家实体门店关闭。这可能导致到2026年另有高达75,000家门店被迫关闭。
压力最大的门店是服装类店铺,因为预计美国在线服装销售额将从2019年的23%增长到2026年的36%。UBS建议服装公司在2026年前总共关闭20,700家零售门店,以避免破产或其他负面财务后果。
贸易协会全国零售联合会(National Retail Federation)对这些预测提出异议,称其数学模型过于简单化,且UBS忽视了“线上下单、店内取货”的受欢迎程度。尽管如此,实体零售店仍面临严峻形势,未来可能还会有更多门店关闭。