


企业支付各项费用看似平淡无奇,但近期的创新使资金拨付更快、更便宜、更安全且便捷。若您的公司面临以下痛点,这些创新将大有裨益:
- 依赖纸质支票向员工、分包商或供应商付款;
- 银行间转账耗时,影响客户与合作伙伴满意度;
- 合作伙伴要求更快的付款速度;
- 遭遇支票欺诈或重寄支票产生额外费用;
- 国内外银行转账费用增加;
- 记账、结算及对账流程复杂耗时;
- 客户及员工普遍使用在线银行服务;
- 业务涉及报销、现金返利或保险理赔等付款场景。
应用场景
电商平台与联盟营销。运营电商市场或联盟计划需从销售收益中支付佣金。传统模式下,卖家和联盟成员通过支票、转账或PayPal收款,计算与对账流程繁琐。如今,新型资金拨付技术允许运营商近乎实时地扣佣并直接向合作伙伴发放收益,无需额外会计工作或开具支票。
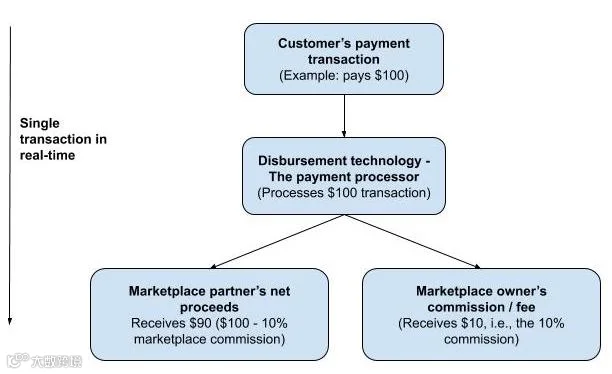
支付技术创新使联盟经理和市场运营商能够近乎实时地无缝付款(如图示100美元交易示例)。
分包商。配送司机和临时工等传统上通过支票或转账获酬,现可选择非银行支付方式。例如,Visa Direct可将资金直接推送至分包商的Visa账户,避免支票与转账流程;PayPal拨款也常用于海外程序员和作家等分包商。此举既让供应商更快收款,又帮商家节省高昂转账费。
员工。现代发放技术允许企业避开支票或传统转账,让员工快速、安全地收到薪资。
保险理赔。保险公司等企业可利用该技术快速分发资金,客户无需等待支票,资金可直接存入Visa或PayPal账户,提升便利性。
返现与忠诚度计划。新技术助力实现现金返利,付款迅速到账且无需额外操作,有效提升客户忠诚度。
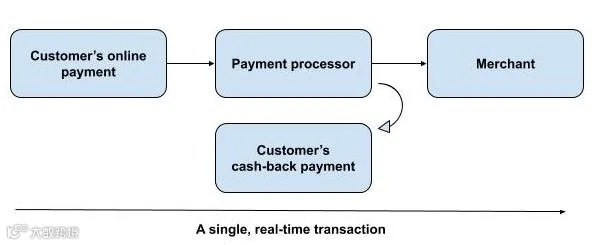
新技术简化了现金返利忠诚度计划,付款能快速进入客户账户而无需额外努力。
代表提供商
以下是支付创新领域的三个代表性提供商:
Visa Direct:面向支付处理器开放,商户借此可将资金推送到Visa信用卡和借记卡账户(如支付给承包商)。虽需支付少量服务费,但通常低于纸质支票的管理成本。
PayPal MassPay API:支持批量收款人的发放计算、自动化与调度。虽有相关费用,但相比传统银行间转账成本仍具优势。
Stripe Connect:适用于将单笔交易收益分配给多个收款人。虽需开发人员部署,但运行后能高效向多方市场参与者分发佣金和费用。