


2020年,亚马逊在美国的包裹投递量将超过联邦快递(FedEx)。然而,如此庞大的体量未必是电商商家最值得关注的事件。
相反,亚马逊今年预计投递约35亿个包裹,这可能标志着包裹配送行业正朝着第一方物流、价格压力和碎片化的趋势发展。
2020年,亚马逊物流及其众多服务合作伙伴在美国投递的包裹数量将超过联邦快递。
竞争优势
亚马逊是一家创新型企业,长期以来一直利用运输脱颖而出并获得竞争优势。它开创了免费送货、两天送达甚至当日达等方式,以吸引和留住客户。
不妨问问截至2019年底美国那1.01亿亚马逊Prime会员。
但提供免费送货的并非只有亚马逊。大多数在线订单可能都包含免费送货。例如,好市多(Costco)会免费将一扇重585磅、尺寸为59英寸的枪支保险箱送到家门口。
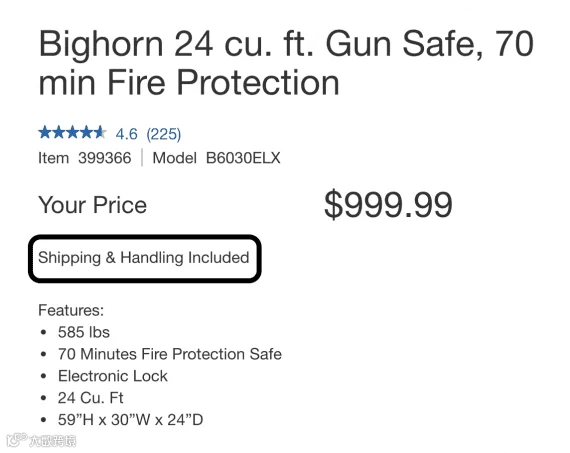
Costco售价的59英寸、重达585磅的枪支保险箱免运费发货。
鉴于众多电商企业提供免费或快速免费的配送服务,亚马逊继续通过包裹配送创新以获取竞争优势是合乎逻辑的。
第一方物流
亚马逊和其他大型零售商开展自有包裹配送业务可能出于两个强烈动机:控制权和利润。
就控制权而言,回想一下2013年的圣诞购物季,当时UPS未能按承诺交付大量亚马逊订单。
“圣诞老人能在圣诞节前准时送达数百万包裹,但显然,UPS做不到。”克林特·芬利(Klint Finley)在《连线》杂志的一篇文章中写道,该文章发表于2013年12月30日。
“这家拥有众多棕色卡车的快递公司原本预计将在圣诞节前的周一通过其航空网络运送约775万个包裹,虽然我们不知道UPS实际处理了多少……但这一数字远远超出了该公司的运力上限。
“这场混乱让零售商们蒙受经济损失——可能在信任度上也受到了打击。亚马逊等公司向其未能按时收到包裹的顾客提供20美元礼品卡,”芬利继续写道。
“你可以打赌,他们不希望这种大规模灾难重演……这就是为什么像亚马逊和沃尔玛这样的巨型零售商最终会将配送业务掌握在自己手中。”
利润也是亚马逊和其他大型零售商的重要驱动力。让我们来看几个事实:
- 同样,Amazon Logistics 今年可能会运送约 35 亿件包裹。
- 摩根士丹利估计,通过自有配送业务,亚马逊每单可节省2至4美元。
- 每年在 35 亿个包裹上平均节省 3 美元,相当于 105 亿美元。
即使只有一半的节省额转化为净利润,亚马逊也将获得显著的利润提升。
因此,我们预计亚马逊将继续扩大其物流业务。许多其他零售商——包括一直在开发第一方配送能力的沃尔玛——很可能也将开始自行配送至少一部分订单。
控制权和利润可能成为重要的竞争优势。
价格压力
如果它们能将每单运输成本降低 2 至 4 美元,像 Amazon 和 Walmart 这样的企业级电商零售商可能会选择将部分节省的成本让利给消费者。
这意味着 Amazon 和 Walmart 可能会降低许多常见商品的价格,迫使竞争对手跟进。
这两家公司都拥有自有品牌,可以利用成本节约使自有产品相对于市场提供更高的性价比。
具体取决于产品类型,即使平均售价仅降低 50 美分,对于那些必须通过 FedEx、UPS 或美国邮政服务(USPS)等成熟承运商支付“全价”快递费用的零售商来说,也可能对其利润率造成重创。
然而,一些专家认为这种情况不太可能发生。Rakuten Super Logistics(一家第三方履约服务商)总裁兼首席执行官、Practical Ecommerce 撰稿人 Michael Manzione 表示:“亚马逊仍在努力改善其电商业务的利润率。”因此,该公司更有可能尝试将其电商业务的利润率与其他业务部门(如云服务平台 Amazon Web Service)对齐。
尽管如此,价格压力的威胁可能就足够了。如果第一方物流的增长降低了价格,或者甚至有可能降低价格,中小型企业 presumably 会寻找更便宜的配送选项。
碎片化
中小型企业可能的低成本替代方案包括区域承运商、专业配送服务、众包配送、无人机,甚至是自动驾驶车辆。
这些选项中的每一个都会导致小包裹快递行业的碎片化。
虽然这可能会使电商物流变得复杂,但它也为非常小型的零售商提供了许多成功竞争的新机会。此外,企业层面第一方物流的增长可能会推动变革,使所有商家的运输成本大幅降低。