


即使在新冠疫情爆发之前,许多被寄予厚望的初创企业在进入公开市场时,其首次公开募股(IPO)也遭遇惨败。有些企业甚至没能走到那一步,在2019年取消了公开发行计划。风险投资支持的初创企业在私募与公开市场的估值之间出现了一道令人不安的鸿沟。随着许多初创企业选择更长时间保持私有状态,这种分歧可能会持续下去。
为何存在差距?
私营公司的估值具有投机性。过去,初创企业通常只接受三轮风险投资(VC),并在成立后五年内要么被收购,要么上市。如今,初创企业接受六轮融资并长期保持私有状态超过10年已不再罕见。
随着初创企业发展为成熟企业,其收入和支出都会增加,从而使其面临不同的经济环境。更多的挑战随之而来——额外的竞争、饱和的市场以及获取客户的难度。然而,从初创企业退出中获利的风险投资公司却表现出了惊人的耐心。
私营公司的估值具有投机性。
保持私有的好处
保持私有的一个显著优势是,公司无需披露财务信息。随着初创企业所在市场的成熟,越来越多的竞争对手涌入,每家公司都必须在营销和客户获取上投入更多资金。这往往意味着初创企业需要更多的资金。
因此,我们现在看到了E轮、F轮和G轮融资。随着每一轮融资的进行,估值不断攀升。当媒体报道独角兽初创企业(估值超过10亿美元)时,焦点集中在初创企业和风险投资机构所披露的内容上——销售额、客户群和估值的增长。不幸的是,膨胀的营销成本和缺乏利润往往不被讨论,从而造成对公司实际状况片面甚至虚假的印象。然而,当公司申请成为公众实体时,所有的炒作最终都会结束。
Union Square Ventures联合创始人Fred Wilson曾在博客中指出:“……私募市场的估值,特别是后期私募市场的估值,有时可能是不理性的。而公开市场的估值,特别是在股票交易了一段时间且禁售期结束后,要理性得多。”
初创企业的估值
初创企业的估值取决于参与投资者的看法。在公司创立之初,初创企业寻求种子投资或天使投资。在没有收入的情况下,投资者通常会使用评分卡来对其进行估值。影响因素包括:
- 创始人的经验;
- 竞争环境;
- 行业或利基市场;
- 机会规模;
- 产品及其潜在需求。
如果他们认为初创公司拥有强大的团队和其他竞争优势,天使投资者会给出更高的、主观的估值。
风险投资(VC)通常使用现金流模型来评估初创公司的价值。将预期现金流折现到当前,既承认了货币的时间价值,也确定了VC所占的股权比例。估值分为投前估值和投后估值——后者是在天使投资之后得出的。这些初始投资者追求最高估值,因此容忍并助长炒作。
依赖那些从高额估值中获利的人,是初创公司体系的一个固有缺陷。
真的是技术吗?
与行业相比,VC对科技领域的初创公司估值更高。因此,许多初创公司无论与技术关联多么微弱,都自称是技术提供商。Uber和Lyft提供类似出租车的服务,却自称是科技公司,因为客户通过应用程序叫车。这两家公司都在巨额亏损,且尚未显示出盈利路径。
与行业相比,VC对科技领域的初创公司估值更高。
Uber于2019年5月以每股45美元的价格上市,估值为755亿美元。3月24日,其收盘价跌至每股26.39美元,市值为455亿美元。Lyft于2019年3月以每股72美元的价格上市,市值为240亿美元。3月24日,其收盘价为每股27.06美元,市值为83亿美元。尽管这两家公司的股价更容易受到新冠疫情的影响,但在2020年1月2日——疫情爆发之前——Uber的股价为30.99美元,Lyft的股价为43.58美元,仍远低于其初始定价。
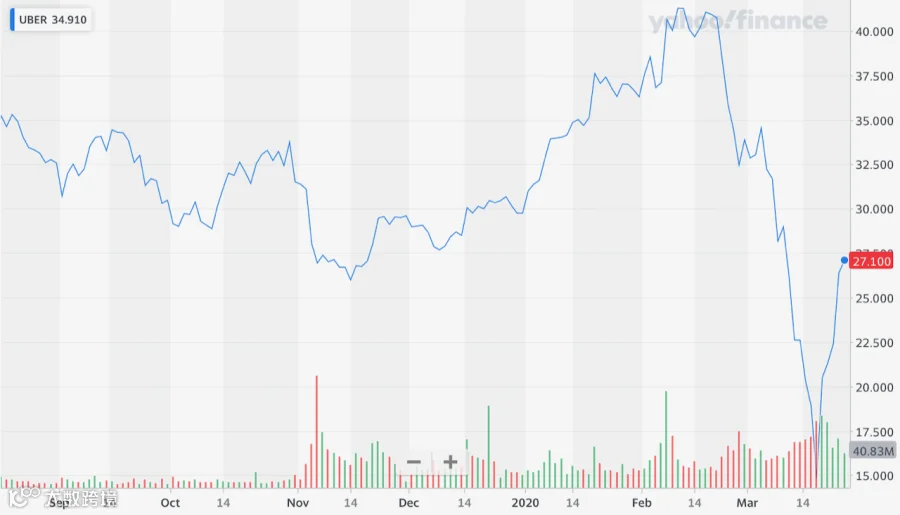
Uber于2019年5月以每股45美元的价格上市,此后其股价一直下跌。图片来源:Yahoo Finance。
床垫入箱公司Casper今年早些时候的首次公开募股(IPO)也自称是一家技术提供商,并自称为“睡眠经济的先驱”。Casper以每股12美元的价格上市,低于预期的17美元。分析师建议无人购买该股票。3月24日,其收盘价跌至每股3.77美元,市值为1.496亿美元,仅为其私募估值的13.6%。
WeWork是一家“房地产即服务”公司,也自称为科技公司。它声称通过租赁联合办公空间来“改变世界”。投资者给予WeWork高达470亿美元的估值,尽管采用相同商业模式的其他上市公司交易时的销售倍数要低得多。
竞争对手IWG Plc是一家灵活办公空间提供商,其市值为29亿美元,约为WeWork估值的十分之一,尽管其拥有3,000个办公地点,而WeWork仅有550个。
2019年8月,WeWork向美国证券交易委员会提交了S-1文件(IPO注册)。最终,其财务报表公开可用。结果显示,WeWork正在大量亏损。2018年,该公司在18亿美元的收入下亏损了19亿美元。财经媒体迅速跟进。《华尔街日报》曾在2017年发表题为“WeWork:一家由硅谷仙尘驱动的200亿美元初创公司”的文章,并在提交S-1文件的当天写道,该公司可能需要降低估值以吸引兴趣。分析公司Triton Research的首席执行官Rett Wallace称该文件为“掩盖真相的杰作”。
在提交申请后的第三十三天,该发行被取消。WeWork的估值下降了70%,其首席执行官亚当·诺伊曼(Adam Neumann)被解雇。负责定价和管理此次IPO的投资银行摩根大通(JPMorgan Chase)和高盛(Goldman Sachs),以及初始投资者都感到惊讶。他们原本预计市值将在630亿美元至960亿美元之间。
日本科技公司软银(SoftBank)作为WeWork的主要投资者,决定通过购买价值30亿美元的额外股票来救助该公司。本月早些时候,软银告知WeWork,鉴于政府对其展开调查,软银可能会退出协议。
新冠疫情的影响
风险投资机构(VCs)现在对后期融资施加了更严格的条款,并为其在独角兽企业中的原始投资寻求保护。然而,许多风投并未抑制市场炒作。相反,他们在等待即将进行的公开募股带来的收益。
冠状病毒对私营公司的影响可能有限,因为投资价值取决于投资金额。因此,即使收入增加,由风投支持的电商商家可能也不会看到估值的大幅增长,原因与此相同。
对于上市公司而言,情况则不同。销售消费品、食品和保健品的电商商家正经历收入增长和股价上涨。公共视频会议公司的股价出现了大幅上涨。Zoom Video Communications于2019年4月上市,其股价从疫情前的1月31日的76.30美元升至3月25日的138.11美元。上周,Zoom应用成为iPhone上下载量最多的移动应用。其免费版本易于使用,而订阅版已成为远程工作者最受欢迎的视频会议工具。