


新冠疫情前,许多实体商家视非接触式支付为昙花一现的风潮。因安装成本高、操作复杂且回报不明朗,多数人缺乏实施动力。
疫情改变了这一切。如今,消费者已不愿触碰PIN键盘、现金、笔或收据。
前文曾探讨近场通信(NFC),这是北美主流的非接触支付技术。Apple Pay、Google Pay及各类“碰一碰”信用卡均通过NFC传输支付凭证,无需物理接触读卡器。
本文将探讨非接触支付的另一种替代方案:二维码。
二维码
QR码可被光学扫描仪及现代智能手机摄像头读取。扫描后,设备能快速响应嵌入指令。QR即“快速响应”,其信息呈二维水平与垂直排列;而传统线性条码仅水平存储数据,属于一维。
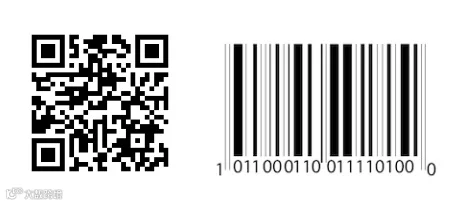
QR条码(左侧)在水平和垂直方向上组织数据。线性条码(右侧)仅在水平方向上存储数据。
通常,QR码会引导手机自动跳转至特定网站。相比手动输入长URL,扫码即可自动打开网页或应用。这种便捷性使其成为NFC的有力替代。
扫描后,手机导航至指定URL,相关指令已嵌入二维条码图像中。
NFC与二维码
尽管NFC主导北美非接触支付市场,但仍存在以下痛点:
- 客户需持有支持NFC的智能手机或非接触式信用卡。
- NFC手机需安装Apple Pay或Google Pay等应用并绑定支付卡。
- 客户难以找准感应区,轻触或挥动设备时常遇挫。
- 商家需购置昂贵的POS设备并培训员工操作。
二维码支付有望克服上述挑战。
用于支付的二维码
商户可在收银台、店内外任意位置(含网站和App)展示二维码。形式不限,标牌、贴纸、海报、名片等均可,只要手机能扫即可。
扫码后,顾客手机将跳转至网站或打开App。商户虽可自建支付页面,但更常见的是使用支付处理商或金融机构提供的服务。经验表明,PayPal的二维码功能简单且性价比高。
PayPal 的二维码功能简单且成本效益高。
跳转网站后,顾客输入金额、选择支付方式(通常为已绑定的银行卡等),点击“立即支付”或“发送”即可完成。
多数系统中,买卖双方会即时收到付款通知。商户通常需核对顾客手机上的电子收据及收款确认,双方验证无误后交易完成。
全程除智能手机外,顾客无需触碰任何物品。商户仅需通过电脑、手机或平板等联网设备确认即可。
缺点
与NFC类似,二维码支付的普及也面临障碍:
- 学习成本:客户需掌握正确扫码方法。
- 金额输入易错:扫码后需手动输入欠款金额,不同于POS机自动显示,流程繁琐且易出错。
- 依赖网络:双方均需稳定互联网连接,信号弱会导致失败和体验下降。
- 预存卡片:客户需在应用中绑定银行卡。PayPal用户多已绑定,问题不大;但其他服务普及度较低。
- 效率波动:受网络、操作生疏等因素影响,未必比NFC快捷。
因此,二维码支付更适合非高峰时段的零星交易,如集市、快闪店、特殊配送及上门服务(园丁、水电工等)。若门店繁忙、排队较长,NFC仍是更优选择。