


疫情期间,许多实体零售商为降低新冠病毒传播风险,纷纷推行非接触式支付系统。星巴克、Chick-fil-A 及 Lululemon 等品牌相继拒收现金,引导顾客使用信用卡或手机支付。这一转变颇为罕见,毕竟此前商家还曾抱怨过信用卡手续费高昂。
除防疫需求外,取消现金收款还有成本考量。事实上,处理现金的综合成本可能高于信用卡交换费。
然而,拒收现金也带来社会问题,因其默认所有消费者均具备使用智能手机或信用卡的能力。
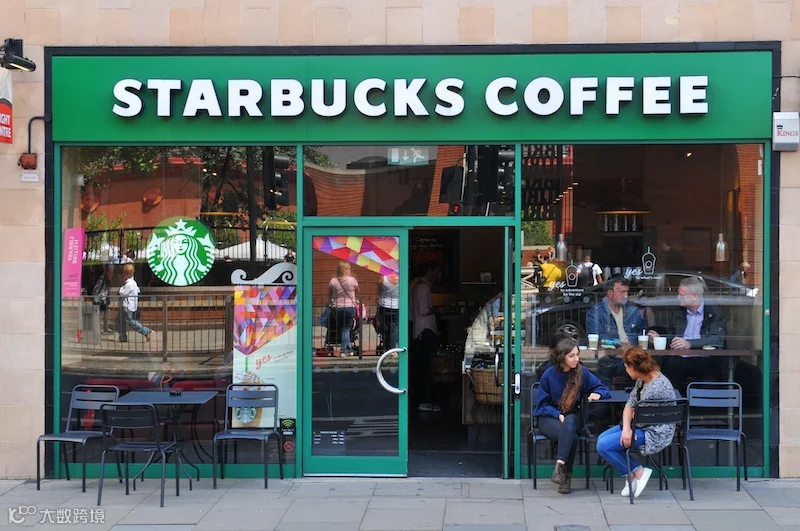
星巴克是疫情期间取消现金支付的代表性企业之一。
接受现金的成本
现金的接收、存储与流转均涉及隐性成本:
- 设备投入:需配备收银机及带锁抽屉,且通常需与POS系统集成,单台设备成本可达数百美元。
- 管理繁琐:需制定严格的清点流程与会计制度,涵盖班次交接、保险箱转移等环节,簿记与监督工作繁重。
- 运营耗时:需储备足量零钱以备找赎,频繁清点及往返银行耗费大量时间。
- 安防支出:需配置保险柜、监控、门禁及报警系统;部分商家还需雇佣武装押运服务以确保资金安全。
禁止现金的社会影响
尽管禁现措施在防疫层面看似合理,却引发了人道主义困境。拒绝现金直接冲击了受疫情打击最严重的弱势群体。
数据显示,约6%的美加居民无银行账户,20%的居民缺乏信用卡。禁现政策实质上剥夺了这部分人群的购物权利,进而引发政府及社会各界的不满。
2020年1月,纽约市立法强制实体店接受现金且不得加价,旨在保障无法获取信用/借记卡顾客的权益。旧金山、费城及马萨诸塞州等地也出台了类似法规。
此外,美国参议员罗伯特·梅嫩德斯与凯文·克雷默联合提出了《支付选择法案》,拟在全国范围内禁止实体店拒收现金。
反思:是否在拒绝消费者?
疫情促使零售商重新审视支付方式。虽然纸币硬币存在病毒传播风险且管理成本高企,但在急于“去现金化”的过程中,商家需警惕无意中排斥那些无法使用电子支付的消费者。