


P2P(点对点)支付发生在两个人之间。该术语既代表“peer-to-peer”(对等网络),也代表“person-to-person”(人与人)。给朋友20美元以分摊昨晚的晚餐账单,就是一种P2P支付。为办公室礼物基金向同事付款则是另一种情况。
过去,P2P支付仅涉及现金。如今,它们还包括电子资金转账。Square的Cash App声称拥有超过3000万用户。另一个流行的应用Venmo拥有超过6000万用户。而作为原始P2P资金转移提供商的PayPal,拥有近3.5亿活跃用户。
消费者现在使用P2P应用程序购买商品和服务,而不是使用信用卡,商家也越来越接受P2P支付。从某种意义上说,许多商家已成为“对等方”,以利用这一趋势。
消费者视角
大多数P2P支付应用程序的外观和感觉相似。消费者下载应用程序,注册,然后链接到信用卡、借记卡或银行账户——统称为资金来源。应用程序将这些来源之一中的资金转移到交易中的另一个人。收款人通常立即收到资金,可以存入关联的银行账户,或保留在应用程序中供以后使用。
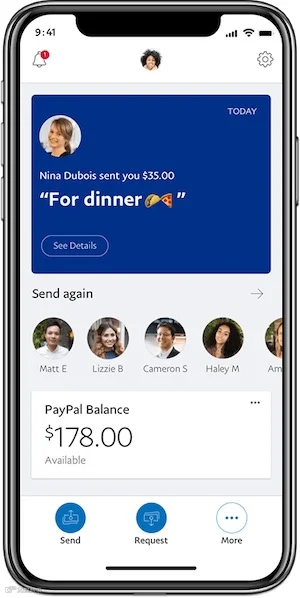
使用PayPal应用程序进行P2P支付的消费者视角。
商家视角
商家可以通过以下四种方式之一接受P2P支付:
1. 个人对商家
其中商家作为P2P转账的接收方。这种支付方式最适合小型独立商家以及在艺术工艺品集市、农贸市场和烘焙义卖等活动中的偶尔卖家。
2. 面向企业的P2P
像PayPal、Venmo、Zelle和Square Cash App这样流行的应用程序提供企业档案,商家可以在其中创建并向客户展示二维码。二维码可以出现在任何地方:商店内部或外部;印刷媒体如名片、标志和传单上;以及网站上。客户通过扫描二维码发起支付,这将在客户的手机上打开商家的P2P应用程序。企业档案的额外好处是,商家可以在应用程序目录中列出,从而接触新客户。
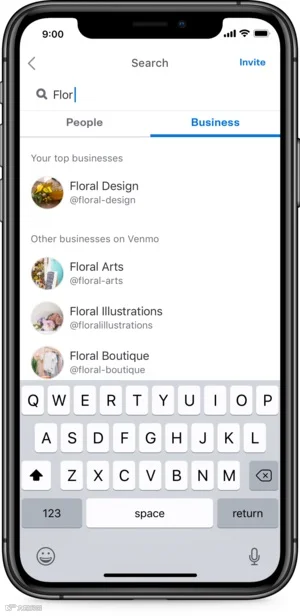
使用P2P企业档案,商家可以出现在应用程序目录中,从而接触新客户。此示例来自Venmo。
3. P2P作为电子商务结账方式
电子商务商家可以将P2P按钮添加到他们的结账页面。用户体验类似于熟悉的“使用PayPal支付”选项。以Venmo为例,在选择“Venmo”按钮后,客户输入其Venmo账户详情并授权向商家转账。客户可以从其关联的银行账户、信用卡或借记卡,或其在Venmo的余额中为交易提供资金。商家将收到全额付款,扣除交易费(详见下文),无论客户选择何种资金来源。
选择“Venmo”按钮后,客户输入其Venmo账户详情并授权向商家转账。
4. 付款请求
适用于规模较小的服务提供商,如园丁、家教和自由职业者。大多数流行的P2P应用程序允许用户请求付款。企业主可以使用该应用程序生成一个“向我付款”链接,并通过短信、电子邮件或社交媒体发送给客户。然后客户点击该链接,并按照指引完成资金转移过程。
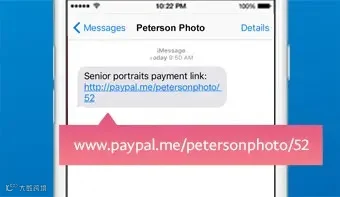
服务提供商可以使用P2P应用程序生成一个“向我付款”链接,并通过短信、电子邮件或社交媒体发送给客户。此示例来自PayPal。
商家费用
为了接受P2P付款,商家需要支付费用。幸运的是,这些费用相对较低,与接受信用卡相比。
商家无需购买销售点设备(扫描仪、收银机、PIN键盘)或开设商户账户。所需的一切只是一台电脑或智能手机,以及一个或多个P2P提供商的账户。
在Zelle、PayPal、Venmo和Square的Cash App上创建商业账户是免费的。这些提供商均不收取接收P2P付款的费用。Venmo不对商业档案(即Venmo商业账户)收费,但根据Venmo的文件说明,通过其商业档案接受付款的商家未来可能会产生每笔交易1.9% + $0.10的交易费。
对大多数企业主而言,唯一适用的费用是即时存款费,该费用因提供商而异,但通常在交易金额的1.0–1.5%之间。Venmo将其即时存款费上限设为10美元;Square的Cash App没有设置上限。Zelle没有存款费,因为它是银行提供的增值服务。
商家可以通过等待1到5个工作日后再将资金从P2P账户转移到其关联的银行账户来避免即时存款费。这被称为保留期:P2P应用程序在允许免费转账到关联银行账户之前持有资金的时间长度。
货币兑换是另一种潜在费用。PayPal允许跨境付款,但其他提供商不允许。当收到来自外国客户的P2P转账时,PayPal会将其转换为您当地货币,并对该项服务收取3美元费用。此外,PayPal应用的汇率比外汇提供商更昂贵。
最后,P2P支付并不适合所有企业。大多数企业仍应接受传统信用卡,尽管这会产生大量费用。