


“先买后付”(BNPL)允许消费者分期付款购买商品,模式类似信用卡。本文将解析其日益流行的原因及相关机制。
经批准的顾客可在线上或线下结账时延期付款。BNPL提供商向商家全额支付款项(扣除服务费),顾客则按约定分期向提供商还款。
该服务亦称“分期支付”、“销售点融资”或“销售点贷款”。尽管基本模式一致,各提供商对服务的描述略有差异。
电商商家通常在信用卡、PayPal等支付方式旁展示BNPL按钮。下图为领先提供商Affirm的示例:
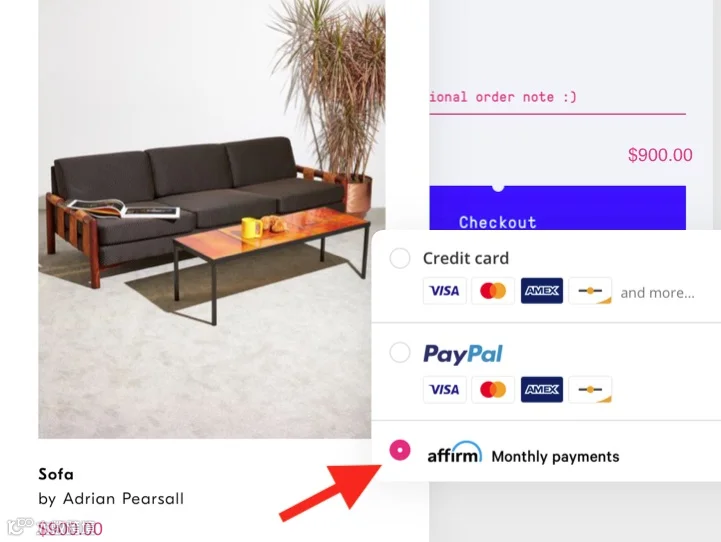
电子商务商家通常会在信用卡和PayPal标志旁展示BNPL支付按钮。来源:Affirm。
顾客选择BNPL后,提供商进行实时信用检查。获批者将看到包含还款计划的服务条款,确认后即可正常完成结账。
BNPL主要分为三类:
- 固定分期:购前即设定好还款期数与每期金额,清晰明确。
- 灵活分期:顾客可根据购买金额及协议选择3至36期不等的付款期数,信用状况也是影响因素之一。
- 小额贷款:结账前发放小额信贷,顾客需支付固定费用并同意固定还款计划。
利息与罚款
不同于信用卡,许多BNPL提供商不收取明确利息或逾期费。部分仅对未按时付款计息,或在逾期时收取固定费用。其还款计划通常比信用卡债务更透明、更易管理。
BNPL提供商与信用卡发行方存在竞争关系,两者均提供分期贷款并通过向买卖双方收费盈利。但顾客感知不同:信用卡常伴随隐藏费用、复利及各类罚款;而BNPL的费用、利率和还款计划展示清晰,说明简单易懂。
对商家而言,接受BNPL与接受信用卡类似,均需支付交易手续费。
“先买后付”的成本
商家手续费通常为交易金额的2%至8%,部分提供商另收每笔0.30美元的固定费用。
该费率高于典型信用卡折扣率(电商交易通常为2.9%+30美分,线下交易低约1个百分点)。但由于提供商通常在商家注册并提交预估交易量后才披露定价,确切成本较难提前确定,商家需做好与销售沟通的准备。
大多数提供商在两个工作日内将扣费后的资金存入商家账户,流程与信用卡类似。
为什么接受 BNPL?
尽管费用较高,越来越多商家仍提供BNPL选项,原因如下:
- 提升转化与大单销售:通过降低月供压力减轻价格冲击。Affirm数据显示,使用其服务的商家平均订单价值增加85%;Afterpay宣称平均订单价值增40%,购物车转化率增22%。
- 迎合年轻消费趋势:千禧一代和Z世代正逐渐远离传统信用卡,倾向于更透明的财务管理方式。BNPL提供了易于理解且易还清的付款计划。
- 获客成本可控:尤其在疫情期间,高达8%的手续费被视为获取新客户的有效投入。
- 节日购物差异化:灵活的礼品支付方式有助于业务脱颖而出。需注意Amazon已通过合作推出BNPL,竞争正在加剧。
- 无拒付风险:多数BNPL提供商承担欺诈和拒付风险,商家无需担心欺诈性付款问题。