


新冠疫情及随后的门店关闭加速了实体零售业,尤其是购物中心的衰退。
据房地产投资公司Green Street Advisors称,到2021年底,美国购物中心中超过50%的百货主力店将永久关闭。美国约有1,000家购物中心,随着线上购物普及,这一数量已难以为继。
2020年已有27家知名零售商申请破产,包括Ascena(旗下含Ann Taylor、Loft等)、Tailored Brands(Men’s Wearhouse)、Lord & Taylor、Brooks Brothers、Lucky Brands、J.Crew、J.C. Penney及Neiman Marcus。尽管部分企业通过重组获救,但Lord & Taylor和Pier 1 Imports等因未找到买家而进入清算。
Coresight Research估计,今年将有2万至2.5万家美国实体零售店关闭,其中至少50%位于购物中心。即便在疫情前,许多零售商已盈利困难;如今客流受限且租户停付租金,购物中心业主被迫转型求生。
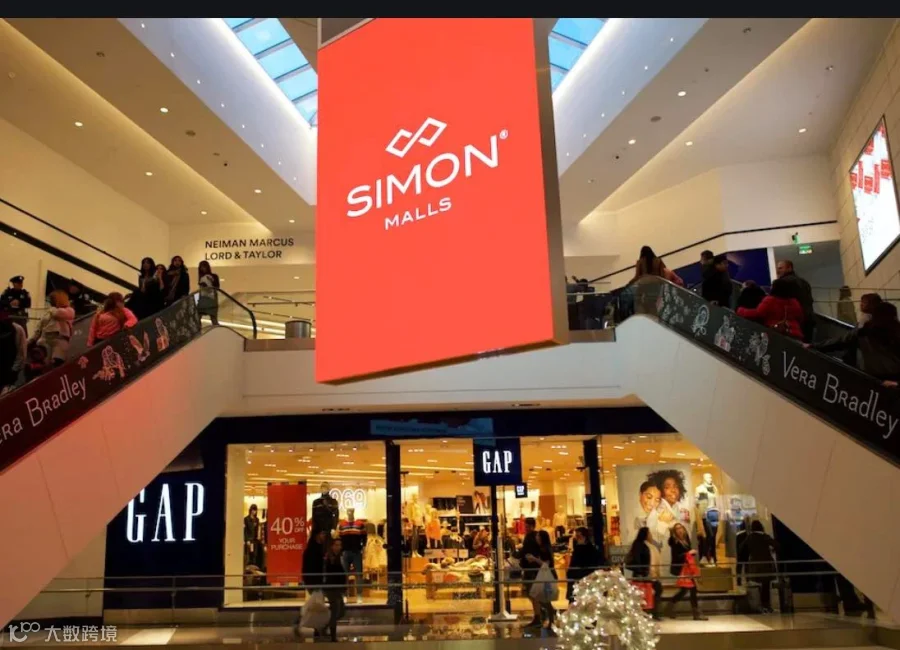
Gap于4月停止向房东支付租金;Simon Property Group对该零售商提起了诉讼。
购物中心业主的适应策略
美国最大购物中心运营商Simon Property Group拥有全美价值最高的10家A类购物中心中的7家。2016年,它与Authentic Brands Group成立SPARC以收购破产零售商,同年收购Aeropostale。今年初,SPARC重组以应对疫情挑战,旨在低价收购困境零售商。
SPARC先后收购Brooks Brothers、Lucky Brands及J.C. Penney(后者是Simon众多物业的主力店)。此外,SPARC与竞争对手Brookfield Property Group合作收购Forever 21。目前,它们共拥有并运营1,500家门店。
5月,Brookfield宣布计划向困境零售商投资50亿美元,但本周裁减了其零售部门20%的员工。
紧迫感
许多租约包含“共同租赁”条款,允许零售商在空置率达标时降租或解约。主力店关闭可能引发多米诺效应,导致整排店铺空置,因此维持主力店运营至关重要。
例如,J.C. Penney门店约占Simon旗下购物中心的一半。收购该品牌使Simon获得约36亿美元房地产资产并稳定零售空间。Penney超850家门店占所有购物中心主力店空间的约19%。
此外,部分租户停付租金,运营商需维持客流以确保重开后租户能吸引顾客并恢复付租。Simon 4月和5月仅收取51%租金,6月和7月分别升至69%和73%,情况有所改善。
Simon还正与亚马逊讨论将空置空间改造为电商配送中心。其他运营商也在考虑改为诊所、健身房或杂货店。部分业主已将购物中心转为工业用途。CBRE数据显示,过去三年有1380万平方英尺零售空间被改造为1550万平方英尺工业空间,多原属购物中心。
一些运营商押注高端服务如水疗、瑜伽和娱乐场所,并提供超越美食广场的优质餐饮。
房东还是竞争对手?
许多分析师质疑商场仓储空间能否与零售业态共存,尤其在高端商场。顾客不愿前往奢侈品店途中经过工业区。
此外,当运营商同时拥有零售商时,同商场商家可能视房东为对手,或选择搬迁以避免摩擦。
商场运营商虽是地产专家,却未必精通零售。扭转困境连锁门店并非易事。