


对许多消费者而言,汽车或卡车是仅次于房产的第二大支出。据 Kelley Blue Book 数据,2020年7月美国新车均价达38,378美元。
尽管成本高昂,汽车销售正加速向线上转移。
在线车辆
自2018年以来,Google、Adtaxi及MWWPR等多家机构调查显示,80%至90%的消费者在联系经销商前,已在线上完成新车或二手车的研究。
多数购车旅程始于类电商网站。这些平台具备相似的产品搜索功能,包括搜索结果页和产品详情页(VDP)。
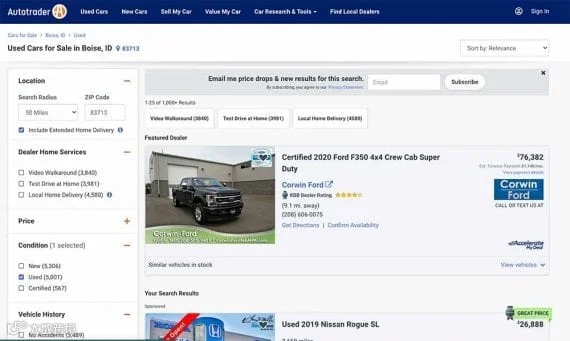
Autotrader等汽车网站与电子商务市场有许多共同特征。
此类网站此前多缺乏直接购车渠道,但现状正在改变。eBay Motors早已提供购车服务;Autotrader、CarGurus、Cars.com和TrueCar等主流平台也陆续上线信用审批工具。
此外,众多经销商官网在外观与功能上已趋近电商平台,尽管部分站点在性能与现代特性方面仍有差距。
事实上,汽车行业早在疫情前便已培养了用户在线购车的习惯。
Covid-19
今年早些时候,受新冠疫情影响,全球大量企业停摆,汽车经销商迅速转向线上运营。
2020年5月,拥有Autotrader等工具的Cox Automotive发布报告,评估了疫情对汽车业务的影响。
报告显示,当时三分之二的购车者比疫情前更倾向于完全在线购车,意愿较疫前上升73%。
近期Cox Automotive指出,随着购车者关注点转向政治等因素,对疫情的担忧虽有所减弱,但在线完成交易的意愿或将持续。
Carvana, Vroom, CarMax
资本市场普遍认为,相比实体门店,汽车电商是更具前景的商业模式。
以三家上市车企为例:CarMax、Carvana和Vroom。
CarMax由Circuit City于1993年创立,现为美国最大二手车经销商及独立上市公司。其2020财年营收214.2亿美元,同比增长11.9%,净利润8.8843亿美元。
尽管业绩亮眼,投资者反应却相对平淡。截至2020年10月22日,CarMax总市值148.4亿美元,低于其年度营收约65亿美元。
这种营收与市值的关系即市销率(PSR),是重要的估值指标。
这意味着CarMax每1美元营收对应的公司价值不足1美元。
再看Carvana和Vroom。这两家主营二手车的纯电商企业虽有差异,但代表了资本对汽车电商的信心。
Vroom 2019财年营收11.9亿美元,同比增长39.32%,但亏损超1.4亿美元。尽管营收规模不及CarMax且处于亏损状态,其截至2020年10月22日的市值仍达58.6亿美元,约为营收的五倍。显然,投资者更青睐Vroom的汽车电商模式。
这一差异在Carvana身上更为显著。
2019财年,Carvana营收39.4亿美元,同比激增101.84%,净亏损超1.14亿美元。
尽管亏损,Carvana在2020年10月22日的市值仍高达338.7亿美元,约为营收的八倍,是CarMax价值的两倍以上。
除其他因素外,三者在市值与市销率上的巨大反差表明,汽车电商正以强劲势头崛起。