


Klarna、Affirm 等即时融资服务让在线购物者轻松实现“先买后付”。这些金融科技公司虽能减少结账摩擦、提升客户体验,但也可能以意想不到的方式影响电子商务。
对许多在线卖家而言,即时融资服务是重要助力:集成便捷、商家可即时收款、费率合理且前期成本低。此外,在结账页添加此类服务有望提高转化率,并将产品与品牌展示给数百万潜在客户。
因此,在电商网站接入即时融资方案似乎是明智之选,但需警惕其长期影响。
融资作为营销手段
截至撰写本文时,Klarna 月均社交媒体曝光约 8500 万次,月活跃用户约 750 万。其 “Smooth shopping” 应用位列 iPhone App Store 零售类第九,仅次于 Amazon、Walmart 和 Target,排名高于 Wish、Etsy、Macy’s 等众多知名零售商。
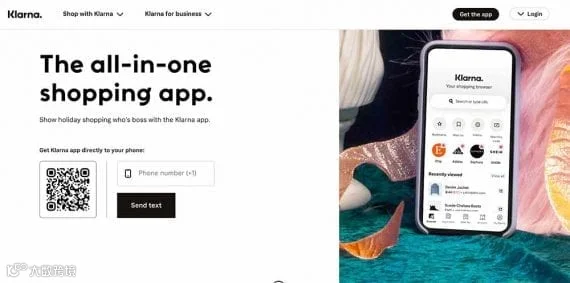
Klarna 是最受欢迎的零售购物应用之一。它吸引购物者可能不是因为可以通过该应用购买什么,而是因为其支付方式。
这意味着什么?
假设你是位购物者,圣诞节临近,担心消费或信用卡负债,将节日礼物分四期支付颇具吸引力。只需下载 Klarna 应用,即可在任何合作商店享受六周内四次免息分期付款。
这对购物者固然便利,却令部分零售商市场部门担忧:为吸引转化客户投入的资源可能付诸东流。许多 Klarna 和 Affirm 用户并非因营销活动进店,而是冲着延期付款选项而来。因此,提供即时融资服务或将成为营销的必要条件。
难以差异化
当融资服务及其移动应用成为营销与客户获取渠道时,零售商差异化面临挑战。
如同亚马逊市场上销售 Tide、Nike 等知名品牌的小企业需直面巨头竞争,成功的卖家往往依靠 DTC 模式打造独特产品。同理,Klarna 和 Affirm 正构建具备独立搜索优化与推广机制的市场生态,形成区分店铺与产品的独特方式。
客户关系归属
使用 Klarna 或 Affirm 支付的购物者,究竟是商家的客户,还是融资平台的客户?
若用 Visa 卡支付,消费者既是 Visa 客户也是商家客户——从 Visa 获得支付服务,从商店购买商品。此逻辑同样适用于销售点融资:使用 Affirm 支付时,消费者既接受 Affirm 的服务,也完成对商家的采购。
Visa 等传统银行卡机构在处理客户关系时较为克制,例如虽有找优惠的应用,但不会在每次消费后发送营销邮件引导至专属市场。而 Klarna 和 Affirm 虽尚未完全效仿,却持续推广自有应用,模糊了客户关系的边界。
支付复杂性
随着“先买后付”普及,若要降低支付复杂度,与电商购物车、移动钱包乃至实体 POS 系统的深度集成至关重要。
试想,若商家普遍接入 Klarna、Affirm、PayPal、Afterpay、Sezzle、Quadpay 等多种融资服务,结账页面或将布满各类品牌标识,复杂程度堪比一支欧洲足球队的阵容。