


直销电商与传统零售的界限多年来逐渐模糊,而在后疫情时代的2021年,这种融合趋势正加速显现。
传统零售体系层级复杂:商品从中国制造商出发,经由分销商或代表,最终抵达零售商仓库或门店。在此过程中,每一环节均从中获利。
数字原生与DTC(直接面向消费者)
近年来,数字原生垂直品牌(DNVB)和直接面向消费者(DTC)模式兴起,对传统零售构成挑战。
DTC指品牌直接向消费者销售;DNVB则在此基础上整合了制造环节。Allbirds(鞋服)、Casper(床垫)、Dollar Shave Club及Warby Parker(眼镜)均为知名DNVB代表。
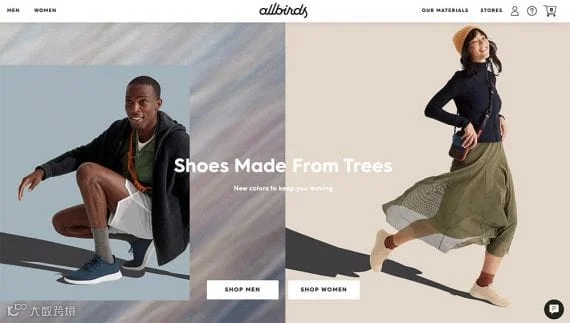
Allbirds是数字原生垂直品牌的典型案例。
零售参与者可定义如下:
- 品牌:特定消费品的制造商或营销商(如耐克、Carhartt、汰渍),通常兼具批发商身份。
- 零售商:通过实体店或电商向消费者销售多品牌产品的企业。
- DTC:品牌通过自有网站或亚马逊等平台直接触达消费者的销售渠道。
- DNVB:集制造与销售于一体,专注于消费者营销并直接面向终端用户的公司。
行业融合
早在2016年便已预见:品牌方将成为零售商的竞争对手。电子商务的低门槛促使众多制造商绕过中间商,通过官网直接销售,导致“供应商即竞对”的局面日益普遍。
过去五年间,DTC已成为品牌生存发展的关键渠道,疫情期间线上购物需求的激增更强化了这一趋势。与此同时,零售商亦在推进融合:亚马逊、沃尔玛、塔吉特等巨头纷纷推出自有品牌,与传统供应商展开正面竞争。
以Wildology宠物食品为例,该品牌由北美约40家农场及牧场零售连锁店联合打造,其产品品质对标Purina、Blue Buffalo等行业头部品牌,使原本的合作伙伴转变为直接竞争对手。
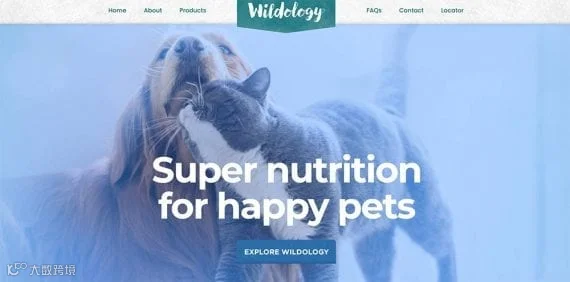
约40家农场和牧场零售连锁店联合创立Wildology,与其店内销售的全国性品牌直接竞争。
即便是DNVB也在调整策略。正如Common Thread Collective副总裁Aaron Orendorff所言,纯DTC模式难以实现规模化扩张,Bonobos、Casper、Happy Socks等早期DNVB已通过收购或结盟进入批发渠道,重新拥抱沃尔玛、塔吉特等传统零售通路。
此外,消费者并不在意商业模式标签。尽管行业边界日趋模糊,但购买决策始终取决于产品偏好与购物体验。
后疫情时代的影响
零售业融合并非新现象,但新冠疫情作为二战以来最具影响力的全球事件之一,显著加速了这一进程:
- 购物习惯重塑:疫情改变了消费行为,且这种变化具有持久性,消费者难以完全回归疫前模式。
- 技术投入加大:品牌与零售商加速布局软件及基础设施,以支持在线购物、路边取货等数字化服务。
- 全渠道竞争加剧:各方被迫拥抱全渠道战略,推动消费体验持续优化升级。
综上,预计自2021年起,批发品牌、零售商与DNVB之间的界限将进一步消融,深度融合将成为新常态。