


美国商家在考虑向欧洲扩张时,往往认为有4.5亿消费者在统一的贸易法规下融为一体。但现实并非如此。欧盟确实协调了跨境商业规则,却并未统一消费者的行为。
这种误解导致在每个国家的转化率都受到影响。在德国,如果没有“货到付款”选项,购物者会放弃购买;在法国,如果缺乏法语支持,买家会失去信任;对于波兰消费者而言,包裹自提柜至关重要。
然而,美国商家却推出统一的“欧洲”在线商店,并困惑于为何转化率低迷。问题在于,他们将许多截然不同的文化视为一个整体。
- 欧盟由27个成员国组成,使用24种官方语言。
- 2023年,75%的欧洲人至少进行过一次在线购物。
- 86%的在线销售企业使用自己的网站或应用程序,而45%的企业还依赖电商平台。
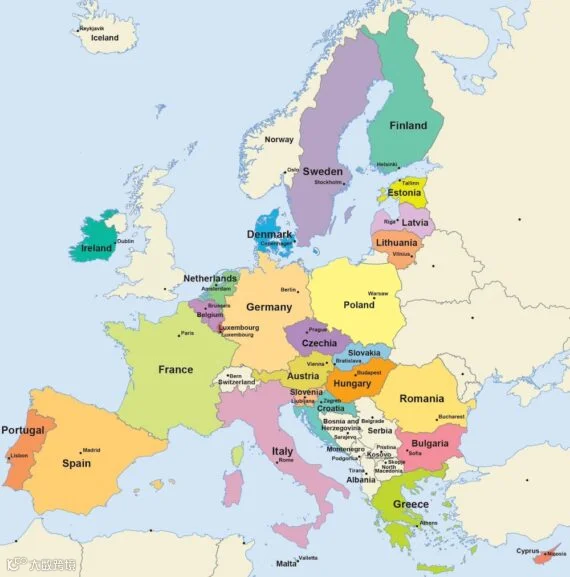
欧盟由27个成员国和24种官方语言组成。
一个欧洲,多个市场
我是一家波兰数字营销机构的联合创始人。十多年来,我们一直协助电子商务品牌和科技提供商在欧洲各地进行定位。以下是主要市场之间的差异所在。
德国:需要精准与证明
德国在线购物者注重细节且规避风险。他们期望获得全面的产品规格、比较表格以及透明的退货政策。德国的退货率在欧洲始终最高,尤其是在时尚和电子产品领域。
根据Stripe 2023年的支付行为研究,43%的德国购物者偏好货到付款(即收货后付款),这使他们能够在付款前接收并确认产品,符合他们对安全性的强烈关注。
法国:语言与品牌身份优先
法国消费者强调品牌故事叙述和视觉呈现,语言是关键信任信号。来自欧盟委员会的研究显示,大多数欧盟消费者更喜欢用母语浏览和购物,许多人甚至完全避免使用外语网站。
在法国,这种偏好更为明显:研究显示,四分之三的消费者倾向于购买以法语展示的产品,大多数人很少(或从不)在仅提供英语的网站上下单。
此外,法国买家更青睐文化契合度高的卖家,他们期望本地化的电子商务体验不仅体现在文字上,还包括摄影风格、语气和本地细微差别。
北欧:数字素养与可持续发展相结合
斯堪的纳维亚地区的消费者是欧洲数字化程度最高的群体之一。移动商务表现突出,预计到2027年将占销售额的近40%。买家期望无缝的移动购物体验、快速结账,并且通常愿意为质量和便利性支付更高费用。
可持续性是一个优先事项,购物者寻求有关采购来源、材料和环境影响的具体细节,而非模糊的宣传。
支付偏好因国家而异。Klarna在瑞典占据主导地位;MobilePay深受丹麦消费者欢迎,而芬兰买家则更倾向于银行转账。
南欧:价格敏感性与配送重点
西班牙、意大利和葡萄牙的购物者对价格更为敏感,促销活动限时优惠通常效果良好,因为消费者在购买前会仔细比较价格。他们也是欧盟中采用移动商务最快的群体之一。
配送预期至关重要。柏林物流公司Seven Senders于2022年的一项调查发现,许多意大利购物者为了保障快速送达可以接受较高的运费。因此清晰可靠的配送信息至关重要,特别是在西班牙和意大利,许多首次网购者期望服务透明。
中欧和东欧:市场平台与价值追求者
波兰、捷克和罗马尼亚是欧洲增长最快的电子商务市场之一——该地区在2023年集体实现了B2C营业额15%的增长。然而,这里的消费者行为与西欧截然不同。
本土市场平台塑造了东欧电子商务格局的大部分面貌:
- Allegro在波兰占据主导地位,2024年其商品交易总额达到128亿欧元(约合148亿美元),占据了该国近一半的在线零售市场份额。
- 在罗马尼亚,eMAG发挥着类似的作用,其商品交易总额(GMV)达13亿欧元(15亿美元),在电子产品、时尚、家电和玩具等关键品类中处于领先地位。
- 在捷克,Mall.cz(Allegro Group旗下品牌)和Heureka最受欢迎。
与亚马逊主导的西欧不同,区域参与者推动了中欧和东欧的电子商务发展。
CEE消费者高度依赖评论和社会证明,这使得Allegro、eMAG、Mall.cz等成熟市场平台成为新卖家在转向独立站之前的务实第一步。
真正的本地化
真正的本地化意味着调整整个价值主张,以匹配各市场消费者的购物、决策和支付方式。
欧盟为外国商家提供了巨大却令人望而生畏的机会。与区域电子商务顾问或本地技术提供商合作,有助于确定每个国家在支付、物流和平台方面的最佳组合。