


印度的统一支付接口(UPI)是一项于2016年推出的政府支持型点对点基础设施,允许在近乎零成本的情况下实现两个银行账户之间的无缝支付。
UPI 目前支撑着印度 85% 的数字交易量,这得益于其 9 亿移动互联网用户。然而,进入该国的外国电商品牌往往仍依赖基于银行卡的结账流程。
这种错配从第一天起就损害了转化率。
高额的UPI使用率意味着买家每天多次与Google Pay、Amazon Pay、PhonePe和Paytm等本地化、以数字为先的支付选项进行交互。无论是从小型路边摊贩处购买蔬菜,还是在高档商场购物或在线采购杂货,UPI无处不在。
例如,我住在印度一座中等规模的城市昌迪加尔(Chandigarh)。我很少携带现金,甚至很少使用借记卡和信用卡。所有交易——食品、燃料、学费——都通过手机上的 UPI 完成,通常是通过扫描二维码触发,或者在电商场景中点击 UPI 选项并输入密码。
对于电商运营商来说,集成 UPI 至关重要,它影响着转化率、品牌信任和购物者参与度。
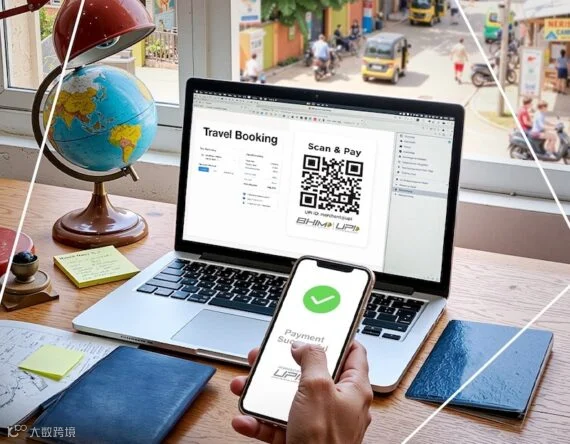
由 UPI 驱动的交易在印度无处不在。
对电子商务的影响
通过UPI进行的购买非常简单。印度买家从提供UPI支付的摊贩处购买商品时,当买家同步其UPI密码和银行账户后,两个银行账户之间的交易几乎瞬间完成,无需输入卡号和CVV等详细信息,毫无繁琐之处。
印度人偏爱 UPI 有几个原因:它由政府支持,值得信赖,快速且无摩擦,与银行卡相比,欺诈风险极低。
印度的 电商市场既庞大(位居全球前五)又具有本地化特征。该国拥有约 130 家商业银行,每家银行都有独特的 UPI 设置和防欺诈规则。对于不熟悉当地情况的销售商来说,应对银行和监管要求可能充满挑战。
虽然Stripe和其他美国支付网关支持基于卡片的国际结账功能,但本地UPI集成仅可通过国内支付服务提供商如Razorpay和PayU获得。
此外,印度存在许多法律复杂性,包括印度储备银行(该国的中央银行)的规定、商品和服务税合规性以及数据保护要求。如果没有本地提供商的支持,很难管理这些系统。
优先事项
对于在印度销售的商家来说,集成 UPI 是不可或缺的。
本地支付提供商还提供其他解决方案,包括全面的银行服务、先买后付以及等额月付款(一种消费贷款产品)。这些提供商管理外汇汇率,以买家的本币收取款项,并以包括美元在内的任何全球货币进行结算。
完善 UPI 和移动屏幕的用户结账体验是另一个关键步骤。卖家应以印度卢比显示价格,而不是美元或欧元。这能增加熟悉感,并避免引起人们对隐藏外汇加价嫌疑。