


01
多家企业收到税局通知:
社保存在异常
多家企业因社保缴费基数过低,被税局风险提示:
您好!根据您单位报送的2026年1-4月属期个人所得税扣缴申报数据筛查发现,您单位存在30名以上个人所得税申报工资与社保费申报的实际工资不符。请您单位开展自查,核实2026年1-4月属期申报数据是否正确,如不规范请及时办理更正。
说实话,30名以上员工的数据对不上,这可不是小问题~
那问题来了,若个税申报与社保申报有差异,说明了什么?
1、企业故意把社保缴费基数报低了,存在少交社保的嫌疑;
2、企业个税申报工资少,存在少交个税的嫌疑;
3、企业个税申报工资高,存在虚列工资成本的嫌疑。
不过,绝大多数企业是因为社保按照最低工资基数缴纳造成的风险预警。
02
那社保应该如何合规缴纳?
根据《关于规范社会保险缴费基数有关问题的通知》(劳社险中心〔2006〕60号)规定,社保基数确定如下:
1、一般确定原则
社保缴费基数,以员工本人上一年度月平均工资确定。
工资总额包括:
计时工资、计件工资、奖金、津贴和补贴、加班加点工资、特殊情况下支付的工资等。
2、新入职员工怎么定?
根据规定,按本人起薪当月的足月工资(应发数)作为当年度的社保缴费基数。
3、特殊规定
政策规定了社保缴费基数的上下限标准:
下限:当地全口径城镇单位就业人员平均工资的60%
上限:当地全口径城镇单位就业人员平均工资的300%
也就是说:
①若你的实际工资低于当地社平工资的60%,按社保下限缴纳。
②若你的实际工资高于当地社平工资的300%,按上限缴纳。
③在60%–300%之间,按实际工资缴纳。
简言之,如果企业没有按上述标准缴纳社保,就极大可能会引来税务局的稽查。
03
社保这7大违法行为,
不要再有了!
严监管下,以下最常见的7大违法行为,对照自查。
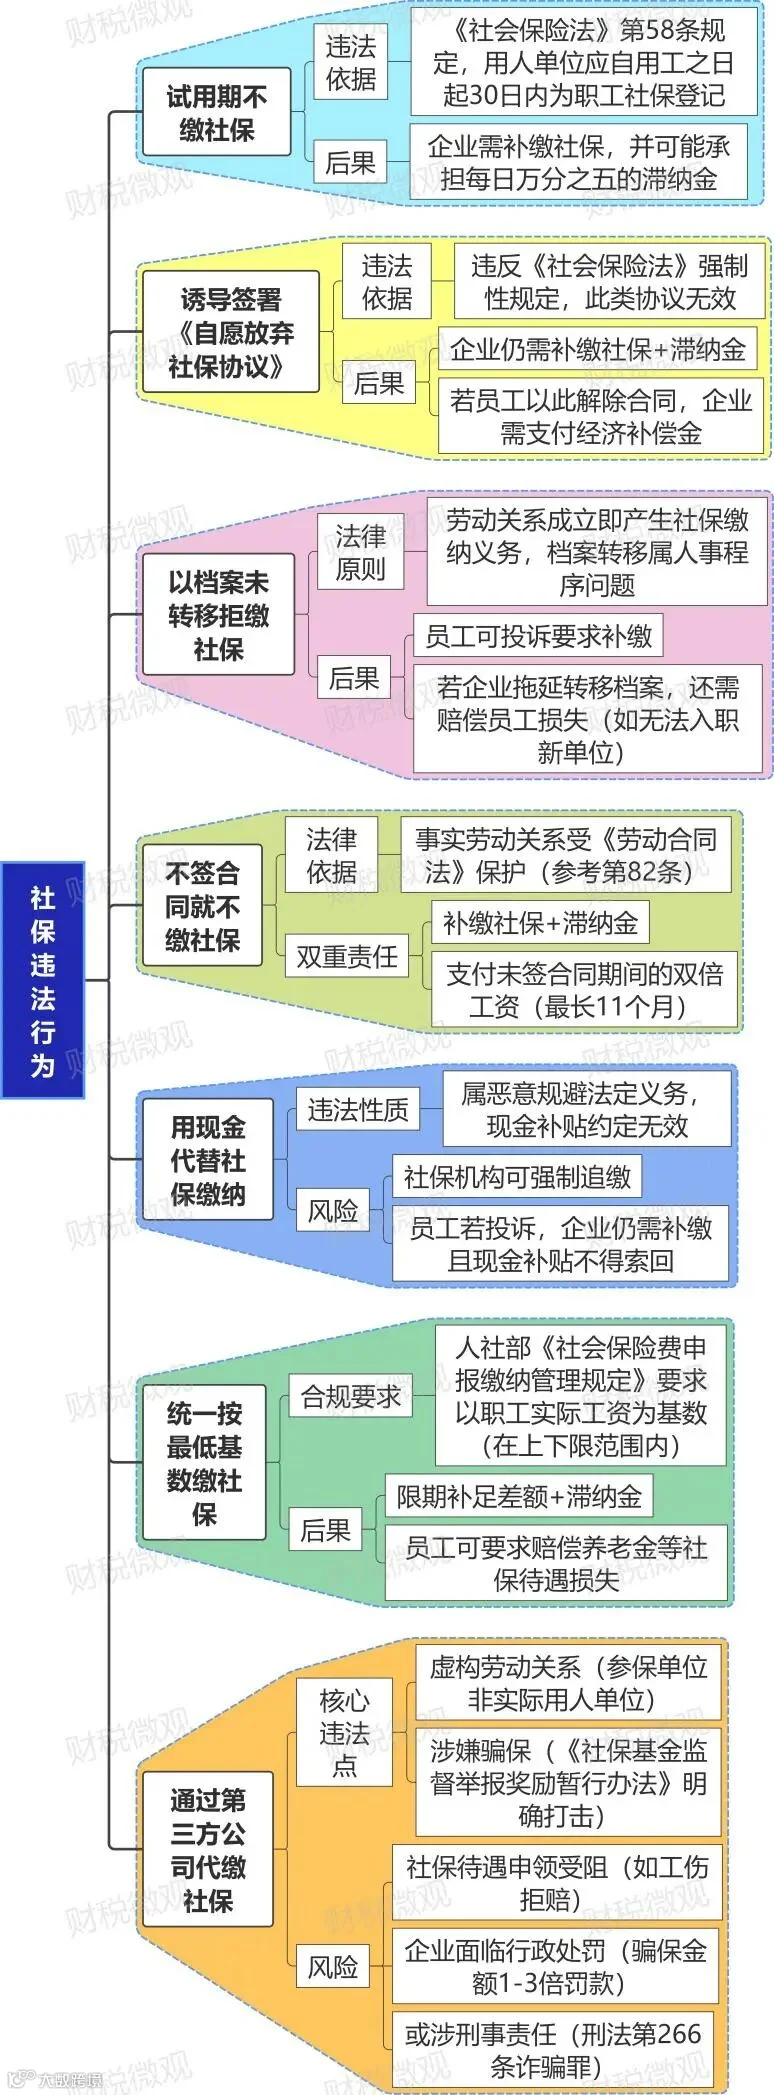
单篇文章内容篇幅有限,更多进阶干货与实战内容,全都收纳在咱们的财税知识库当中。
库内知识点储量丰富、分类规整,适配不同财务岗位的学习提升需求,内容也会长期持续更新优化。
想要系统夯实专业功底、稳步提升业务能力的朋友,真心强烈推荐入手这份知识库工具,感兴趣可以点击下方链接,查看完整详情内容~
企业税负率异常被稽查!金税四期下,税负率多少才正常