(1)纳税人取得的工资薪金、劳务报酬、稿酬、特许权使用费收入合并为“综合所得”。
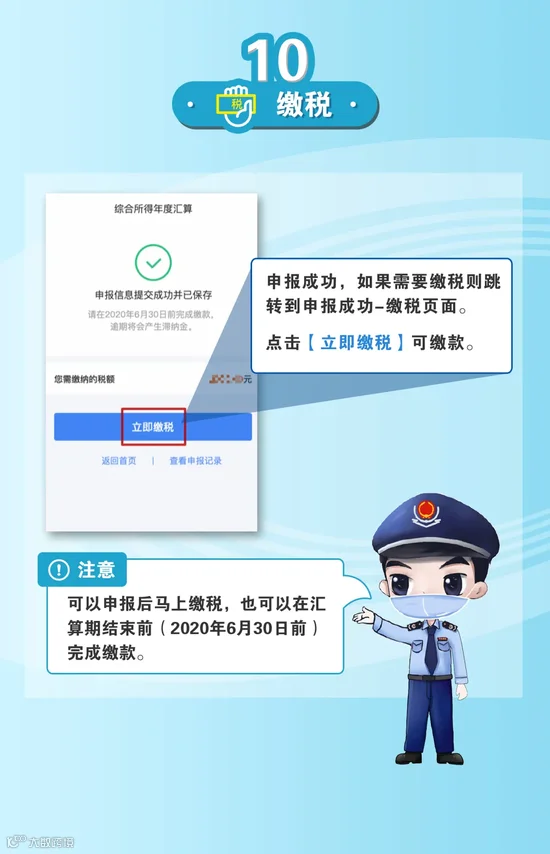
(2)次年将纳税人的综合所得的全年收入和可以扣除的费用进行汇总,重新计税,与平时预扣预缴的税金相比,多退少补。
简言之,就是在平时已预缴税款的基础上“查遗补漏,汇总收支,按年算账,多退少补”,这也是国际通行做法。

(2019年度汇算应退或应补税额=[(综合所得收入额-60000元-“三险一金”等专项扣除-子女教育等专项附加扣除-依法确定的其他扣除-捐赠)×适用税率-速算扣除数]-2019年已预缴税额

纳税人应当在【2020/3/1~2020/6/30】办理2019年度综合所得的年度汇算

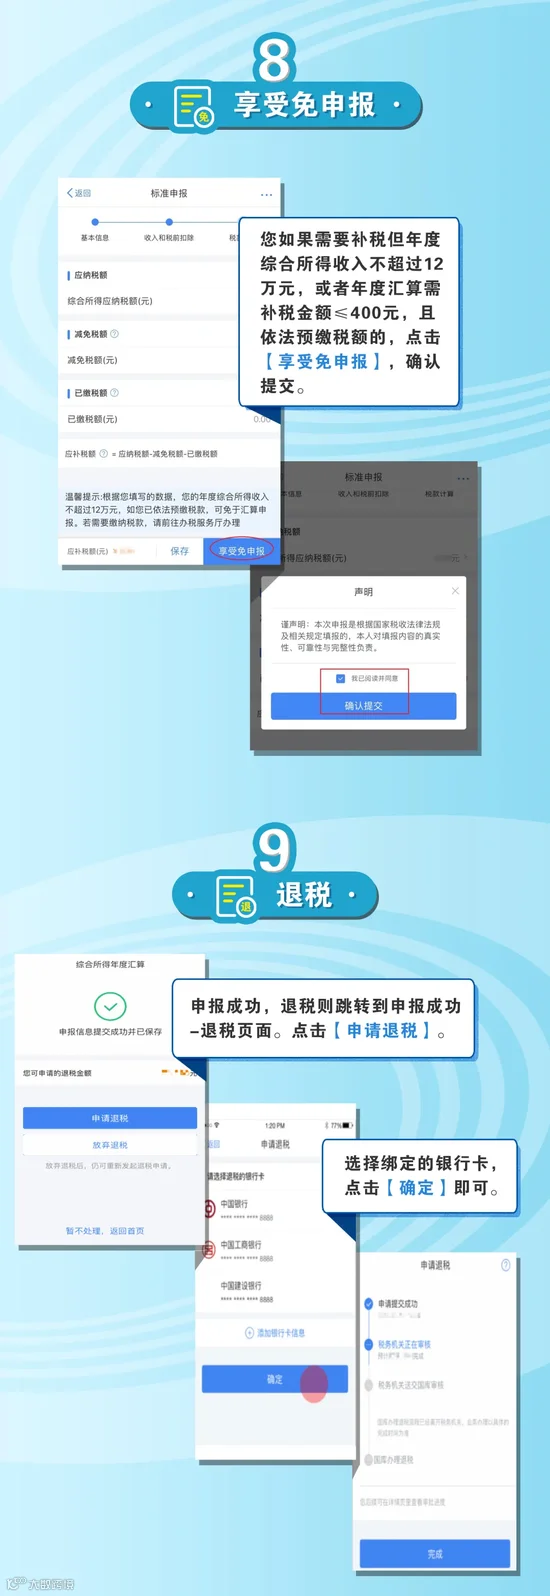
1.纳税人年度汇算需补税但年度综合所得收入不超过12万元的;
3.纳税人已预缴税额与年度应纳税额一致或者不申请年度汇算退税的。

1.2019年度综合所得年收入额不足6万元,但平时预缴过个人所得税的。
2.2019年度有符合享受条件的专项附加扣除,但预缴税款时没有申报扣除的。
3.因年中就业、退职或者部分月份没有收入等原因,减除费用6万元、“三险一金”等专项扣除、子女教育等专项附加扣除、企业(职业)年金以及商业健康保险、税收递延型养老保险等扣除不充分的。
4.没有任职受雇单位,仅取得劳务报酬、稿酬、特许权使用费所得,需要通过年度汇算办理各种税前扣除的。
5.纳税人取得劳务报酬、稿酬、特许权使用费所得,年度中间适用的预扣率高于全年综合所得年适用税率的。
6.预缴税款时,未申报享受或者未足额享受综合所得税收优惠的,如残疾人减征个人所得税优惠等。
7.有符合条件的公益慈善事业捐赠支出,但预缴税款时未办理扣除的等等。

综合所得年收入超过12万元且年度汇算补税金额在400元以上的纳税人,需要办理年度汇算并补税。
重要提醒!!!
1.退税可以放弃:
国家税务总局表示,如果纳税人是属于需要退税的,是否办理年度汇算申请退税是纳税人的权利,无需承担任何责任。
2.补税必须办:
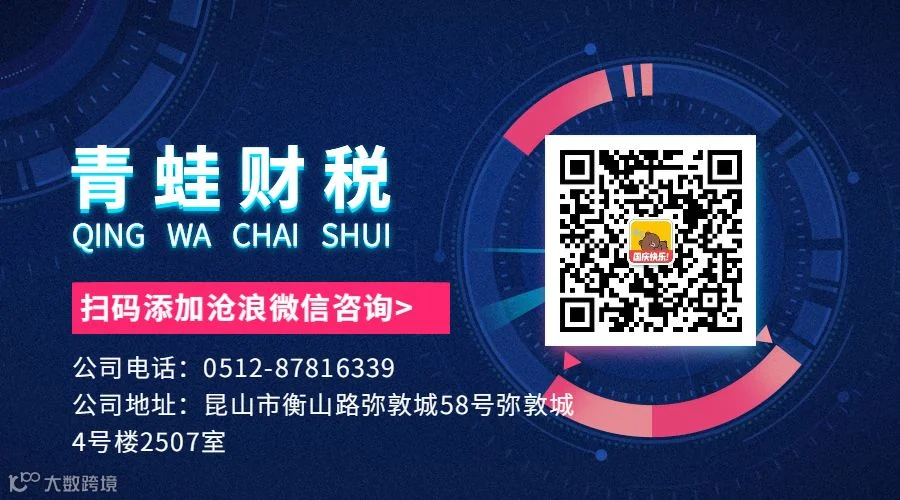
如果纳税人是属于应当补税的,办理年度汇算是义务。根据税收征管法第六十二条,纳税人未按照规定期限办理纳税申报和报送纳税资料的,由税务机关责令限期改正,可以处2000元以下的罚款;情节严重的,可以处2000元以上1万元以下的罚款,并追缴税款、加征滞纳金。滞纳金则从超过缴纳期限之日起,按日加收滞纳税款万分之五。
也就是说,年度汇算申报后,如果纳税人需要补税,请在2020年6月30日前补缴税款,否则将面临每日万分之五加收滞纳金。
为了不因漏税影响个人征信,建议每个纳税人都进行年度汇算,在“个人所得税”App上进行操作,几分钟就能知道要不要退补个税。


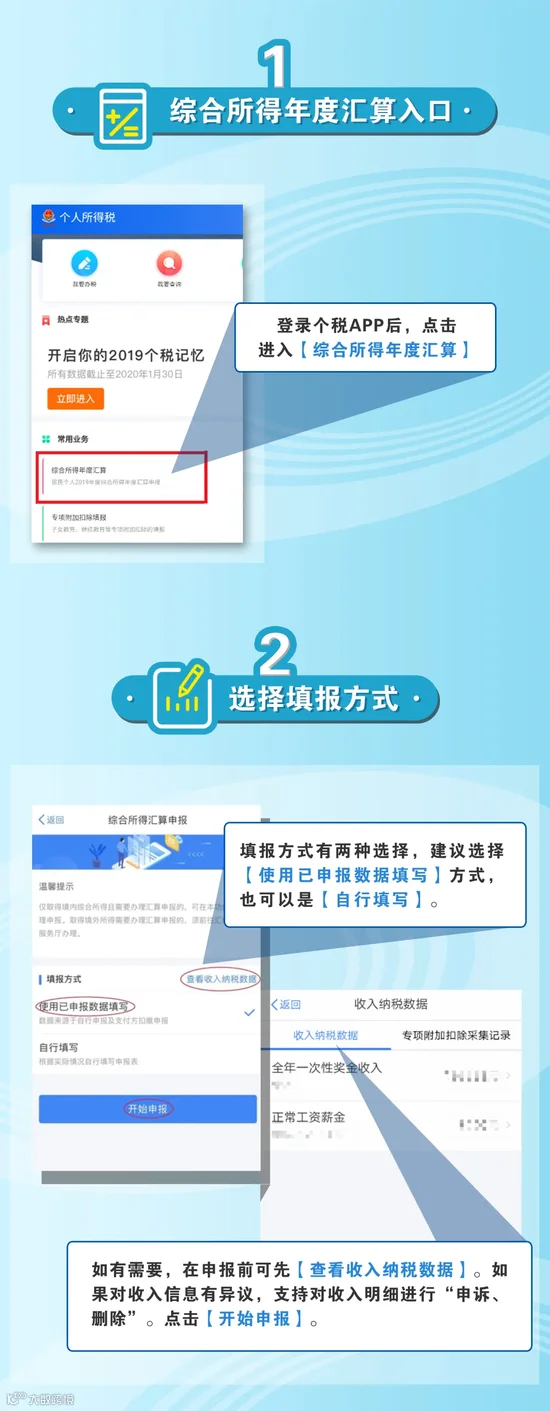
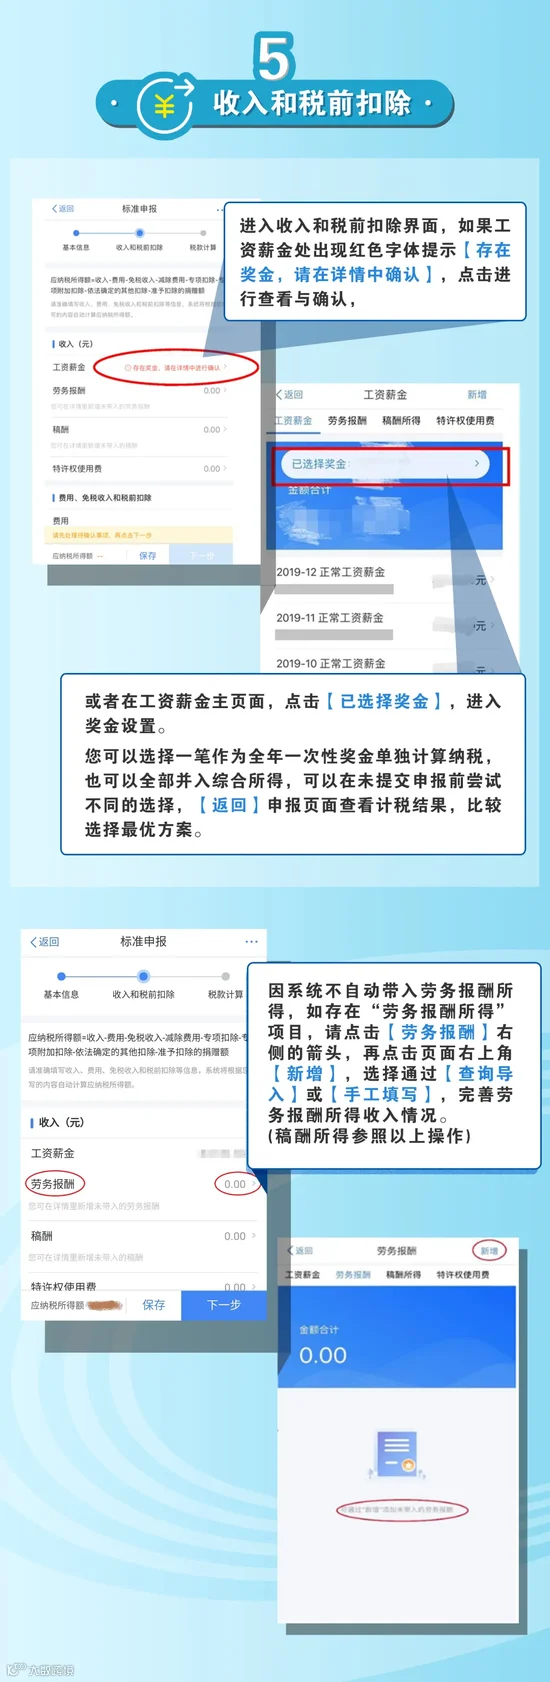
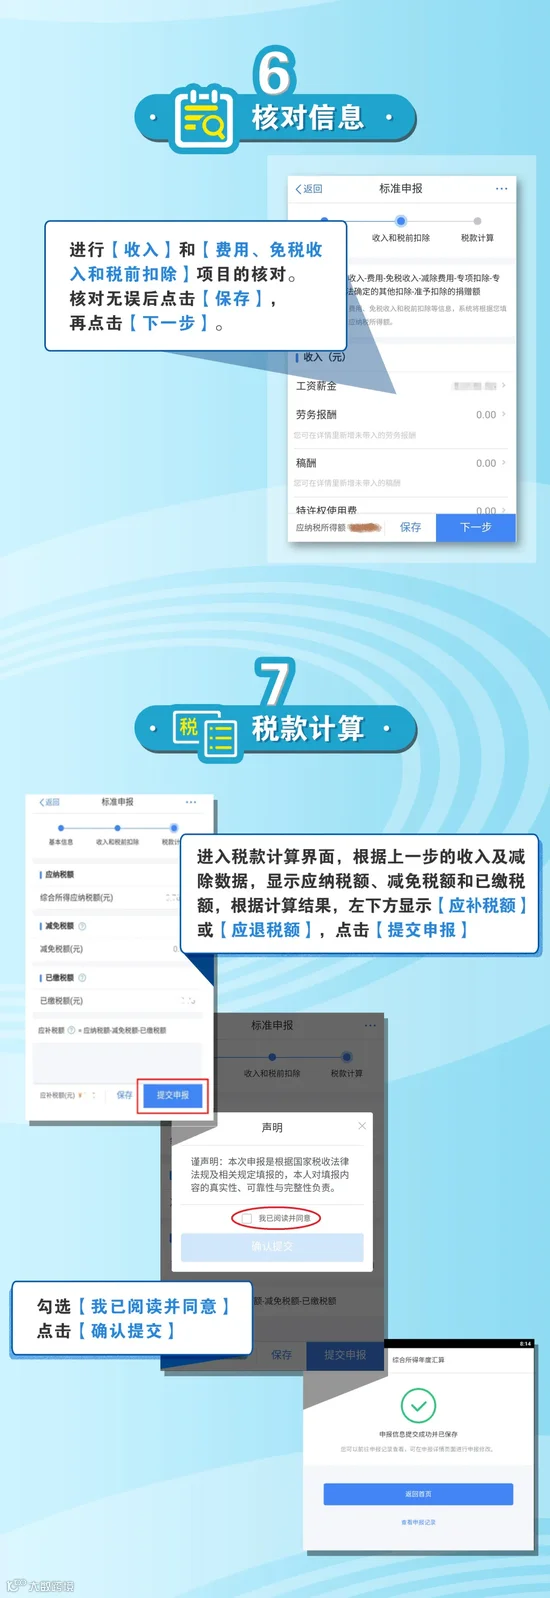
自己办,纳税人可优先通过【手机个人所得税APP】办理年度汇算,税务机关将按规定为纳税人提供申报表预填服务;不方便通过上述方式办理的,也可以通过邮寄方式或到办税服务厅办理。
个税年度汇算手机APP操作指引