


近期,央行接连发布两个重磅文件:
1、3月1日起,微信、支付宝等个人收款码不能用于经营;
2、3月1日起,个人存取现金超5万元需要登记用途及来源。
这两个重磅文件可谓是收缩性政策,对企业和个人有何影响?那些商户们应该如何办?
01
3月1日起,
微信、支付宝等个人收款码不能用于经营
我们一起先来分析一下第一条政策:
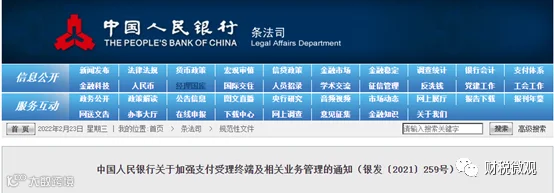

文中重点:
1、为了防止收款条形码出租、出借、出售或用于违法违规活动,要求提供收款码方制定分类管理制度,用于区分个人与商户。
2、具有明显经营特征的个人,不能使用个人收款码用于经营活动的收款。
对于这个政策的出台,很多人就开始恐慌了,是不是3月1日起微信、支付宝个人收款码就不能使用了?是不是必须要注册个体户或公司,申请特约商户收款码?
其实大家不用担心,这个主要是针对有经营活动特征的个人来说,且2月22号,中国支付清算协会发布公告对此进行了明确:
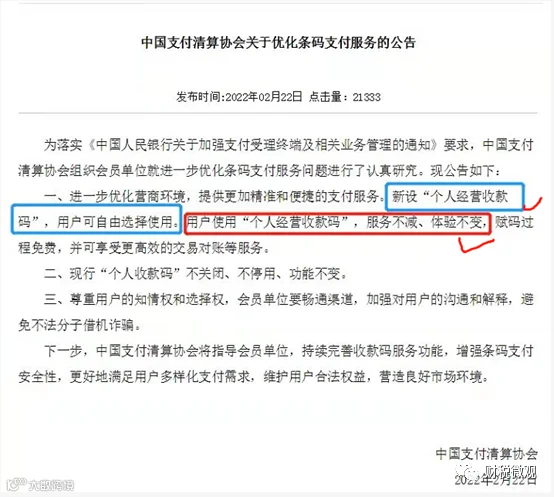
公告中明确:
1、新设“个人经营收款码”。
2、现行“个人收款码”不关闭、不停用、功能不变。
3、两者个人可以自由选择使用。
随后,微信和支付宝也纷纷发布了公告,公告中也证实了这一说法:
1、个人收款码可以继续使用。
2、3月1日起,微信、支付宝个人收款可升级为“个人经营收款码”。
3、升级后,原个人收款码不停用、不关闭、功能不变。
也就是说,如果个人用于经营收款需要用“个人经营收款码收款”,个人非经营性质转账还是用原来的“个人收款码”。
其实,这一变化无论是对个人还是商户还是影响很大的,如果个人有经营活动特征不用个人经营收款码收款,支付宝、微信方就会强制你,用了“个人经营收款码”收款不报税,税务机关会找到你。所以,通过个人微信、支付宝偷逃税款的时代已经过去了。大家还是正常经营,老老实实纳税吧!
那对于有经营活动的个人,是使用“个人经营收款码收款”缴税少呢?还是注册公司或个体户申请“商户收款码”缴税少呢?这个就涉及个人、个体户、公司的纳税分析及筹划了,具体哪个更节税呢?可以关注小编,后期小编会出相关文章分析。此处不再赘述。
02
3月1日起,
个人存取现金超5万元需登记
我们再分析一下第二条政策:


该文件明确:自2022年3月1日起,个人办理超过5万元现金存取业务的,需要核实身份,并登记资金来源或用途。
注意了,此处只是针对个人现金存取业务,并不涉及网银转账。
不过,人民银行有关司局负责人表示,发布这个政策的目的只是预防和遏制洗钱等违法犯罪活动,不会影响居民的正常现金存取业务。正常的业务只是简单询问,不会要证明材料。只有发现明显异常,才会进一步调查。
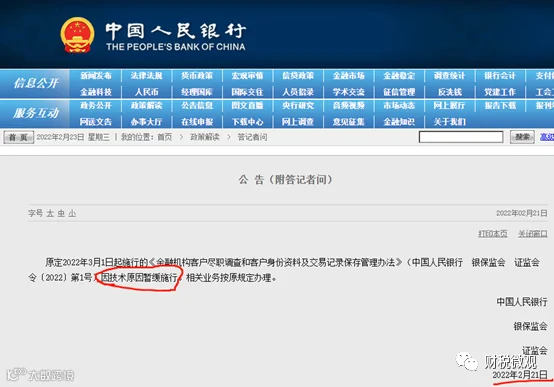
就在2月21日,央行发布最新公告,原定3月1日执行的新政策因技术原因暂缓实施。

但,不管怎么说,这一政策迟早都会实施,已经是板上钉钉的事了,这对通过现金交易进行偷逃税的企业来说无疑是致命打击。个人微信、支付宝、个人网银、现金这些路子都被彻底堵死了,规范纳税,合理经营才是正道。
更多精彩内容,请关注“财税微观”公众号,每天持续输出优质财税内容。
注:此篇为原创文章,未经授权不得转载,否则将追究法律责任。在获得授权后请标注来源财税微观。