税务局发布最新公告:4月1日起,实施大规模增值税留抵退税。新政:实施大规模增值税留抵退税(含思维导图)
昨天刚发完就有人问我:看不懂呀,之前也有增值税留抵退税,那到底有啥不同,什么企业可以享受?今天跟大家一起解读分析一下~
优惠主体
主要针对两大类:一个是小微企业;一个是针对6大行业。
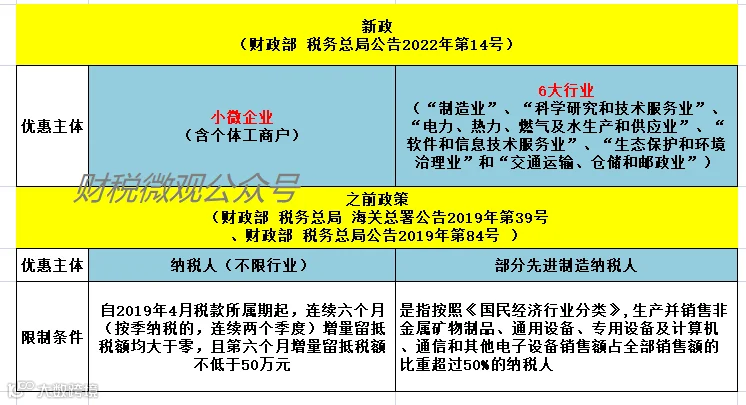
可以看出这个优惠较之前政策,范围更广。
这里还需注意,小微企业或6大行业需要退税时,还需满足以下条件:

优惠内容
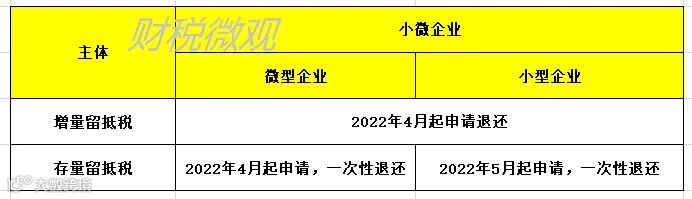
1、对小微企业退税优惠如下:
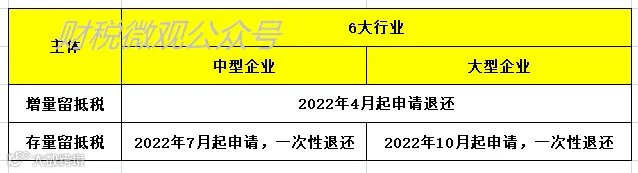
2、对6大行业优惠如下:
什么是增量留抵税?什么是存量留抵税?

光看政策是不是不好懂?我们举个例子:
假设,财税微观2019年3月31日留抵税额是10万,2022年3月31日留抵税额是50万。
则,增量留抵退税=50-10=40万元。存量留抵税额=10万元。
假设,财税微观2019年3月31日留抵税额是10万,2022年3月31日留抵税额是5万。
则,没有增量,不能增量留抵退税,存量留抵税额=5万元。
那优惠中所说的,大型、中型、小型、微型企业如何区分呢?
按照《中小企业划型标准规定》(工信部联企业〔2011〕300号)和《金融业企业划型标准规定》(银发〔2015〕309号)中的营业收入指标、资产总额指标确定。
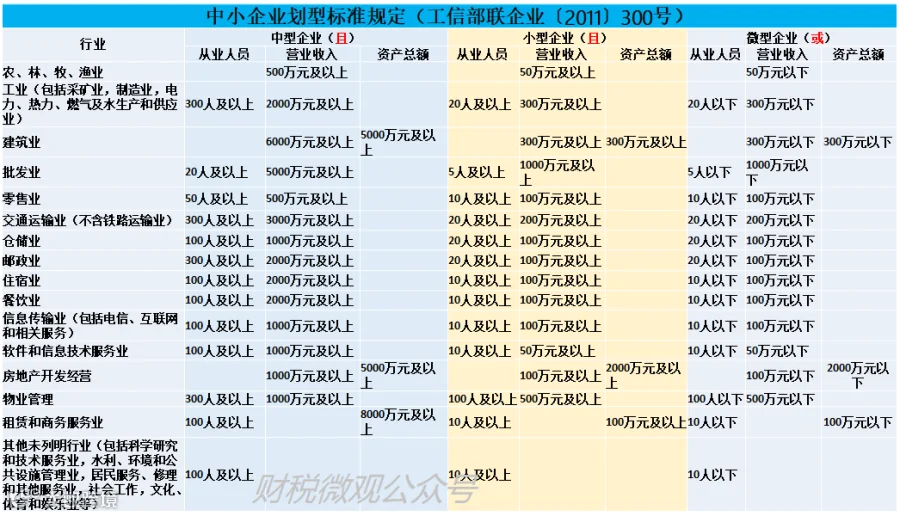

对于没有营业收入指标或资产总额指标划型的纳税人,如何区分呢?

大型企业,就是除了中型企业、小型企业和微型企业以外的其他企业。
应退税额的计算
允许退还的增量留抵税额=增量留抵税额×进项构成比例×100%
允许退还的存量留抵税额=存量留抵税额×进项构成比例×100%
增量留抵税额与存量留抵税额上面我们已经说了如何确定,此处不再赘述。
那什么是进项构成比例?
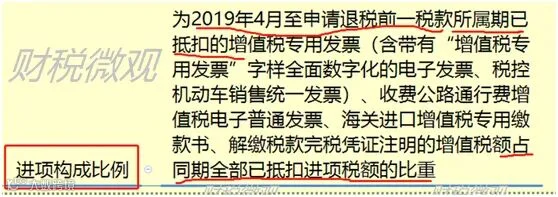
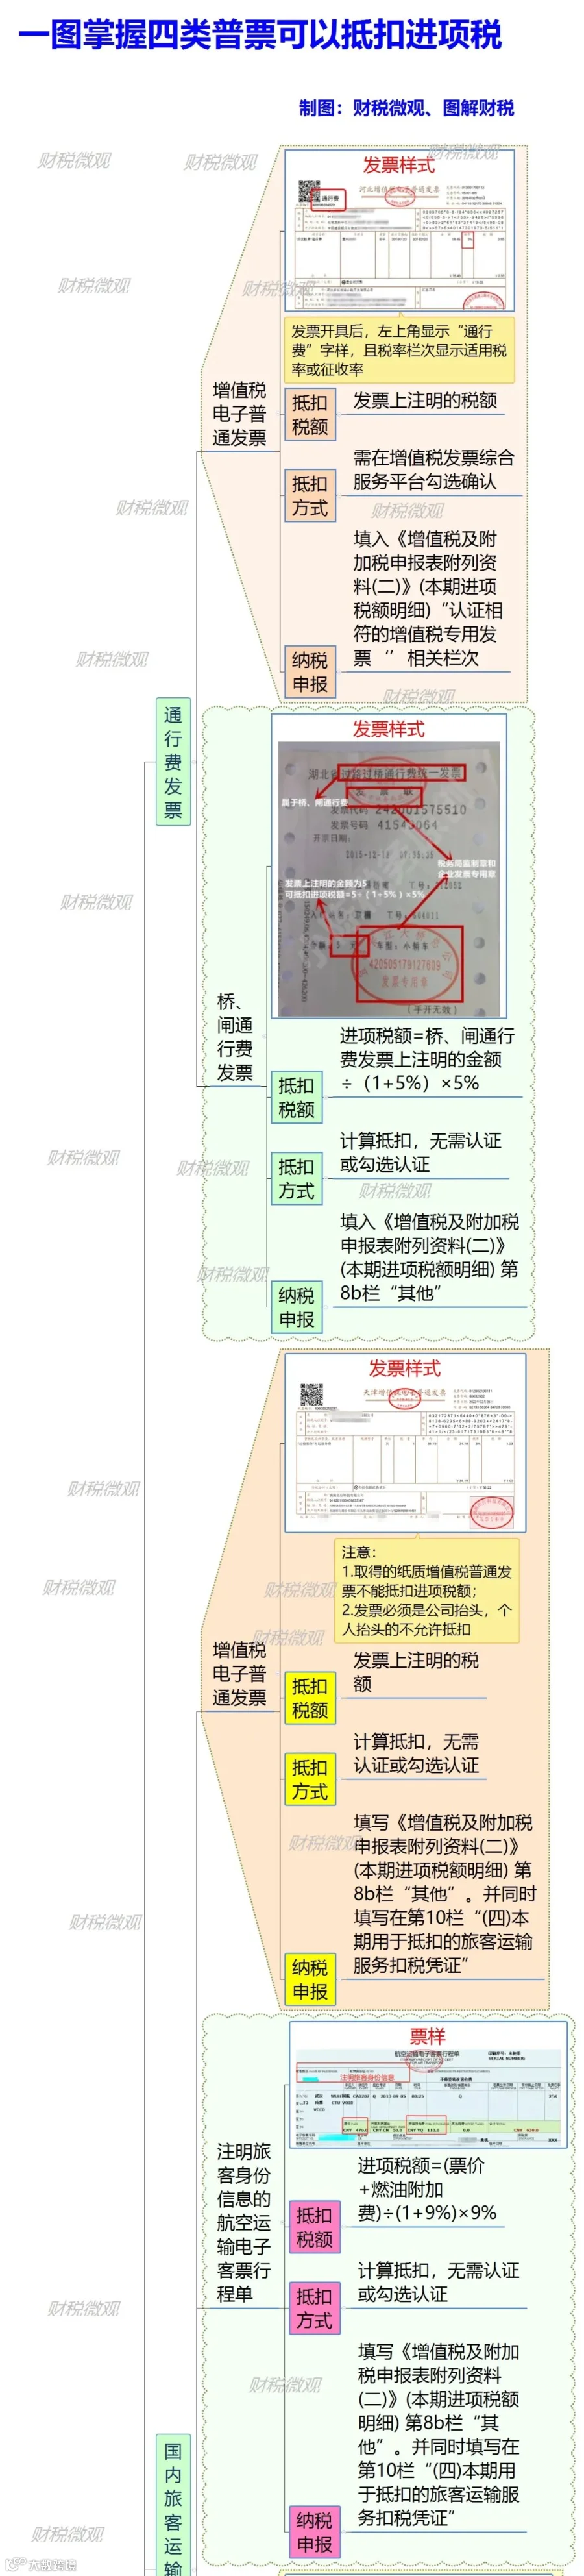
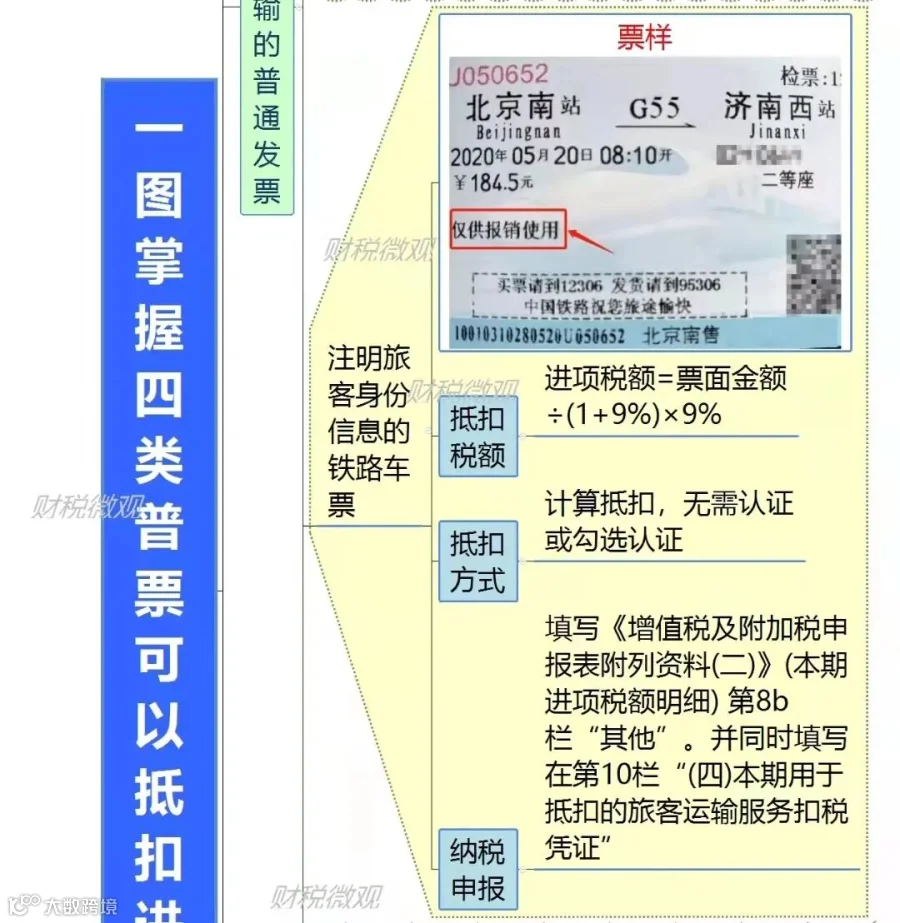
简单说,就是上述四类票上注明的税占全部已抵扣进项税额的比重。
这里需要注意:计算进项构成比例时,分子、分母均从2019年4月至退税前累计计算。
申报纳税
符合条件的纳税人,在完成本期申报后,可以通过电子税务局或办税服务厅提交《退(抵)税申请表》申请留抵退税。

附:四类普票可抵进项税

注:此篇为财税微观原创文章,如若转载或使用,请标注来源,否则将依法追究法律责任。
另外近期,小编收到一些粉丝朋友在财税实操中一些疑难的问题。考虑到确实会有这方面的需求,小编每天会留出一定时间免费进行财税答疑~(备注:不接受非财税问题哦)
那怎么留言咨询财税相关问题呢?大家可以按以下步骤操作留言,看到后,小编会第一时间回复哦~
[第一步] 长按二维码识别

[第二步] 点击关注
[第三步] 发消息