


近日,有朋友咨询:减免的六税两费,应该如何做账?用不用通过“营业外收入”科目核算?退回的六税两费,又该如何入账?

对于减免的“六税两费”用不用先计提,然后再把减免的金额转入“营业外收入”或者“其他收益”?

这里我觉得完全没必要,我们直接按减免后的实际缴纳金额,直接计入当期损益就行,没必要先计提再结转。
例如:财税微观公司,4月份申报3月份税费,实际缴纳印花税5000元。
则3月份不用做会计分录。
4月份实际缴纳时:
借:税金及附加 5000
贷:银行存款 5000
其实,不管是先计提再结转,还是直接计入当期损益,最终对企业所得税的影响是一样的,没什么区别。直接计入当期损益,就可以了,没有必要那么麻烦先计提再结转。
且官方也给出类似的答疑:减免的税费,不是政府补助,直接计入当期损益就可以。
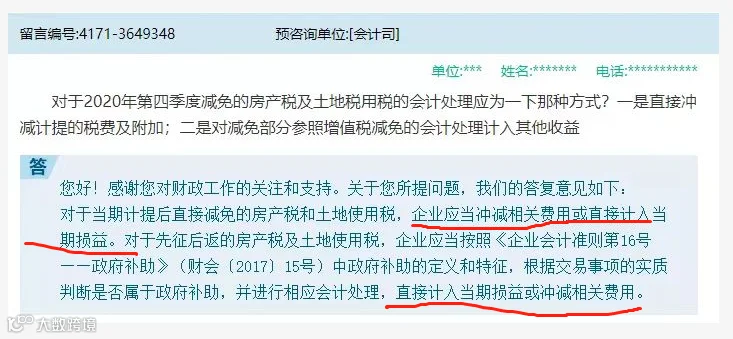
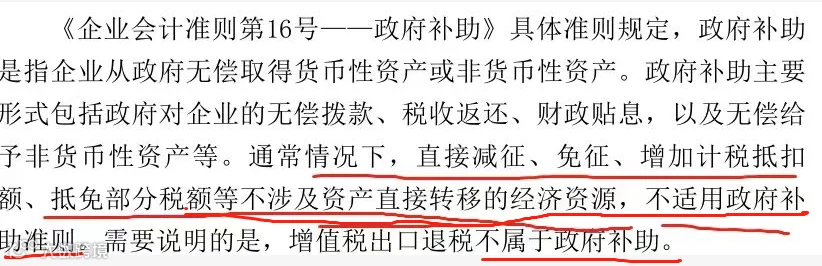
对于申请退回的六税两费,直接冲减当期损益。
具体“六税两费”退抵流程,请看本期二条内容。
附:一图掌握六税两费减免新政
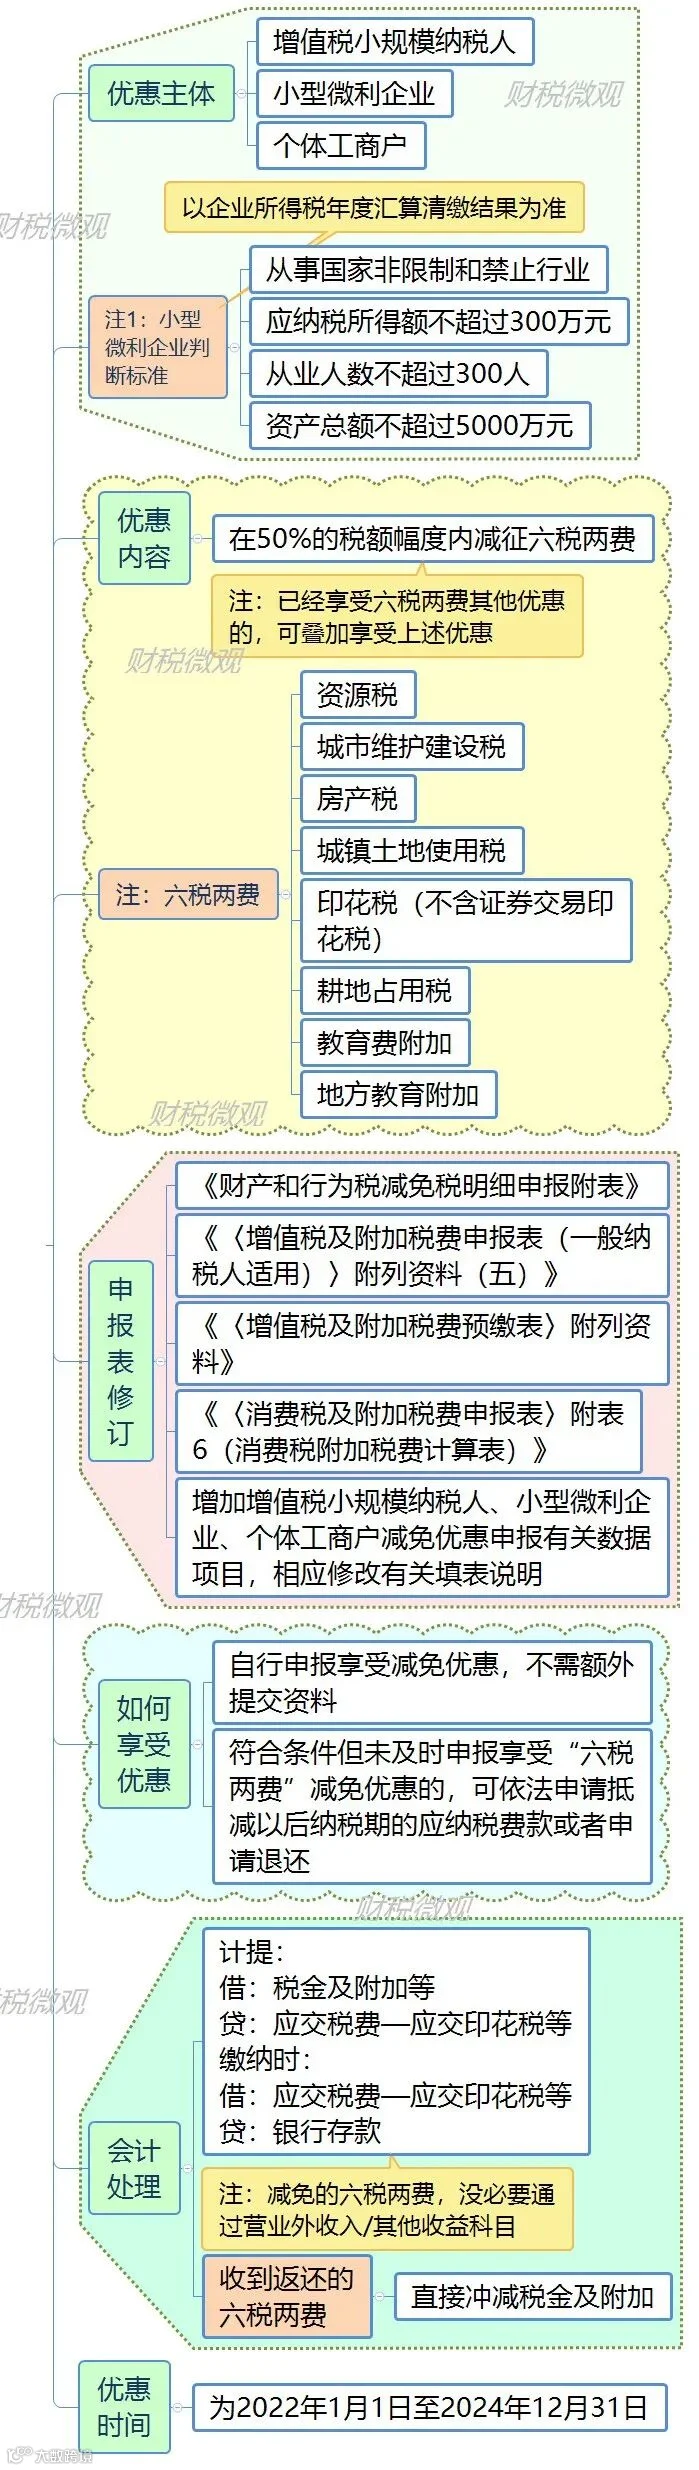
更多关于六税两费减免新政内容,请点击这里阅读:六税两费,减半征收!小微企业、个体户、小规模应该如何享受?
注:本文由财税微观原创发布,转载需备注来源。
