


小规模,免征增值税!新规一出,就有很多朋友提出好多疑问:


今天我们就这一系列问题,我们来分析看一下。
税收优惠
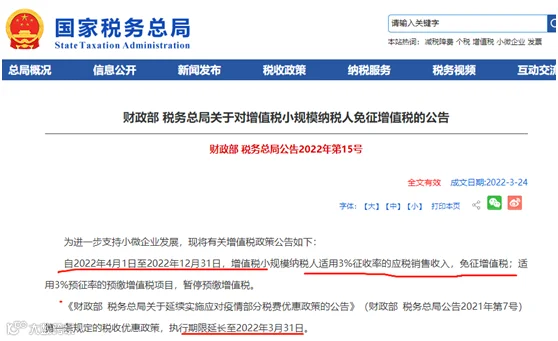
主要是两点内容:
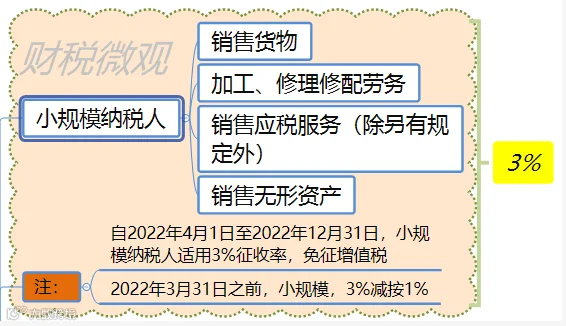
1、2022年3月31日之前,小规模3%减按1%。
2、2022年4月1日-2022年12月31日,小规模适用3%征收率的,免征增值税。

注意以下几点:
1、这里不管什么企业类型,也不管什么行业,只要是增值税小规模纳税人,个体工商户、合伙企业也可以享受这一优惠。
2、虽说4月1日之后,小规模适用3%征收率的,免征增值税。不再受销售额45万的限制,但并不代表,小规模就可以豪横的随意开发票。
连续12个月累计销售额超过500万,会被强制转为一般纳税人。转为一般纳税人后,再想转回小规模,就不可能了~
3、此处只是针对3%征收率的项目,对于5%征收率的业务不享受。
开票问题
对于开票问题,税务局刚发的征管公告里,都给出了明确答复:
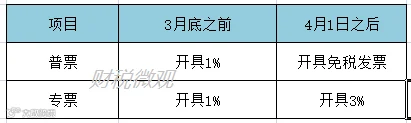
1、小规模适用3%征收率的,开具增值税普通发票,不能开具专用发票。
2、开具发票时,税率栏次选择“免税”,不能是“零税率”,虽说两者都不征税,但意义不同。
3、小规模可以部分放弃免税,开具3%的专票。
也就是说:2022.3.31之前,专票可以开具1%;2022.4.1之后,专票只能开具3%了。
4、小规模,3.31之前开错发票了,之后可以开具红字发票,在开具红字发票后,可以重新开具正确的蓝字发票。
如何申报?
纳税申报分为两种情况:

举个简单的例子:
财税微观属于按月申报的增值税小规模纳税人,2022年4月销售货物收入20万元,全部开具的增值税免税普通发票,则如何记账?如何申报?
会计处理:
借:银行存款 20万
贷:主营业务收入 20万
注意,此处减免的税费,不再通过营业外收入核算,直接按票面做账就可以。
纳税申报:
主表填写如下:
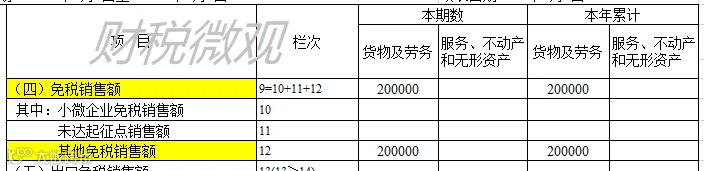
月度销售额超过15万,还需要填写《增值税减免税申报表》。由于这个表还没出来,回头对照填报说明填写即可。
如果上述销售收入改为12万,则只需申报主表即可:

小规模税负分析
很多朋友问,小规模免税之后,开专票税率是多少?
这个上面说过了,4月1日之后,开专票是3%。
那小规模享受免征增值税之后,如何判断企业是否真的实现降负?
假定财税微观只有3%征收率的业务,不考虑5%征收率的情况,税负分析如下表所示。
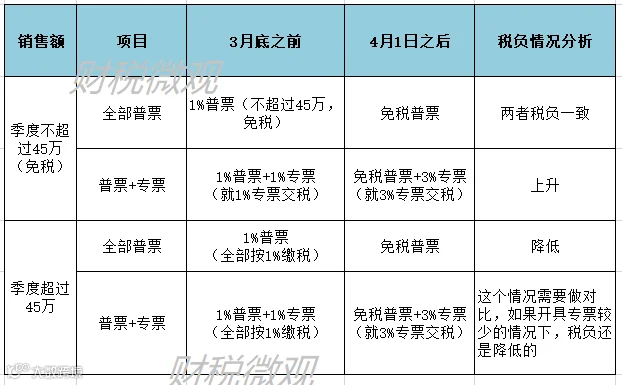
所以,对小规模纳税人而言,季度不超过45万的情况下,开具专票,税负是上升的。在这里说一下,小规模纳税人操作时,尽量能开普票还是开具普票吧。
获取更多财税干货,请关注我们吧!