


01
特大虚开发票案!
抓了100多人!
北京市昌平区经侦部门破获全国性特大虚开增值税发票案,涉案金额超百亿元,上下游抓获犯罪嫌疑人逾百名,主犯闫某某、张某已于2024年11月落网。
案件涉及虚开发票、洗钱双重犯罪,被定性为“信息流虚开”,手法隐蔽且链条复杂。
作案手法全解析:
第一步:收购“富余票”,犯罪团伙通过直播平台交流群联系中介,收购其他企业未使用的进项发票额度。
第二步:虚构交易链,中介匹配下游需票企业,资金通过空壳公司流转,制造虚假交易记录。
第三步:资金回流闭环,下游企业将资金打入空壳公司账户后,资金通过个人账户“洗白”,扣除好处费后回流至下游,形成“资金-发票-资金”的闭环。
第四步:利益分配,中介、空壳公司控制人、打赏者等按比例抽成,形成稳定分赃网络。
技术特征与风险点:
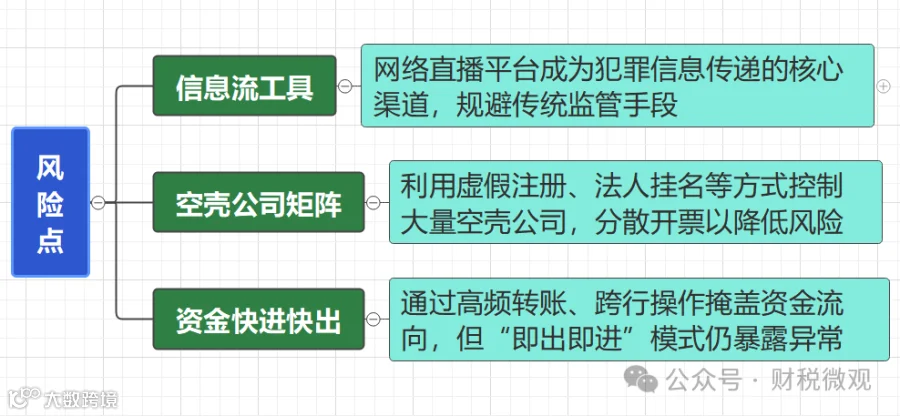
该涉案主犯可能面临虚开增值税专用发票罪、虚开发票罪、洗钱罪数罪并罚,最高可判无期徒刑;从犯量刑根据参与程度可能会判1年至数十年不等。
02
虚开发票的判定标准与法律后果
一、什么情况下属于虚开发票?

二、虚开发票的三大判定标准

三、虚开行为的具体表现
1、为他人虚开:空壳公司向无关联企业大量开票。
2、为自己虚开:比如,注册大量个体户给主体经营公司虚开发票抵扣成本,降低企业税负。
3、让他人为自己虚开:下游企业购买发票冲抵成本。
4、介绍他人虚开:中介撮合供需方并收取佣金,介绍人也涉嫌虚开。
以上情况,统统不合法。
四、虚开发票后果严重,最高可判无期徒刑!
 除此之外,还会有以下3类影响:
1、企业可能被列入税收违法“黑名单”,面临停票、降信用等级等惩戒。
2、连带风险:实际控制人、财务负责人均可能被追责,甚至影响子女政审。
3、洗钱罪的叠加效应:若虚开资金通过地下钱庄、加密货币等渠道转移,将构成洗钱罪,刑期再增3-10年,且罚款上不封顶。
03
虚开发票
税局是如何查到的?

1、业务真实性底线:一定要确保合同、物流、资金、发票“四流合一”。
3、合规升级:避免通过“税收洼地”“灵活用工平台”等灰色渠道获取发票,这些所谓的税收洼地是虚开的重灾区,也是税局严查的重点。
北京特大虚开案绝非个例,而是税收监管从“以票控税”迈向“以数治税”的缩影。对企业而言,侥幸心理就是最大风险—大数据时代,所有违规行为终将暴露于“数据显微镜”之下。唯有合规经营,方能远离法网雷池。
关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!