


01
“其他应收款”被查
补税上千万
广东省东莞市税务稽查部门对某公司开展专项检查:发现其“其他应收款”余额过大,存在异常。
违法事实:
该公司从金融机构获取贷款产生的利息支出全额计入财务费用并税前扣除。这个费用本身税前扣除没有任何问题,但问题就出在这家企业的“其他应收款”余额太大了,引起税务局关注。
经查,其他应收款挂的明细账是股东YH、HS公司借款,其借款资金超出企业经营所需且未在关联方间合理分摊利息成本。
最终,该公司被处于补缴企业所得税7454.2万元、加收滞纳金1762.7万元。
案件启示:
从这个案例中可以看出,企业若将股东占用资金产生的利息违规税前扣除,即便存在“有借有还”表象,仍会被穿透认定利息支出与收入无关,面临巨额纳税调整。
所以,提醒各企业须警惕“其他应收款”异常挂账引发的连锁税务风险。
02
“其他应收款”
不是垃圾筐!
实务中,很多财务人员挂账的时候,就很喜欢挂在“其他应收款”,这里告诉大家,千万别乱挂账了。
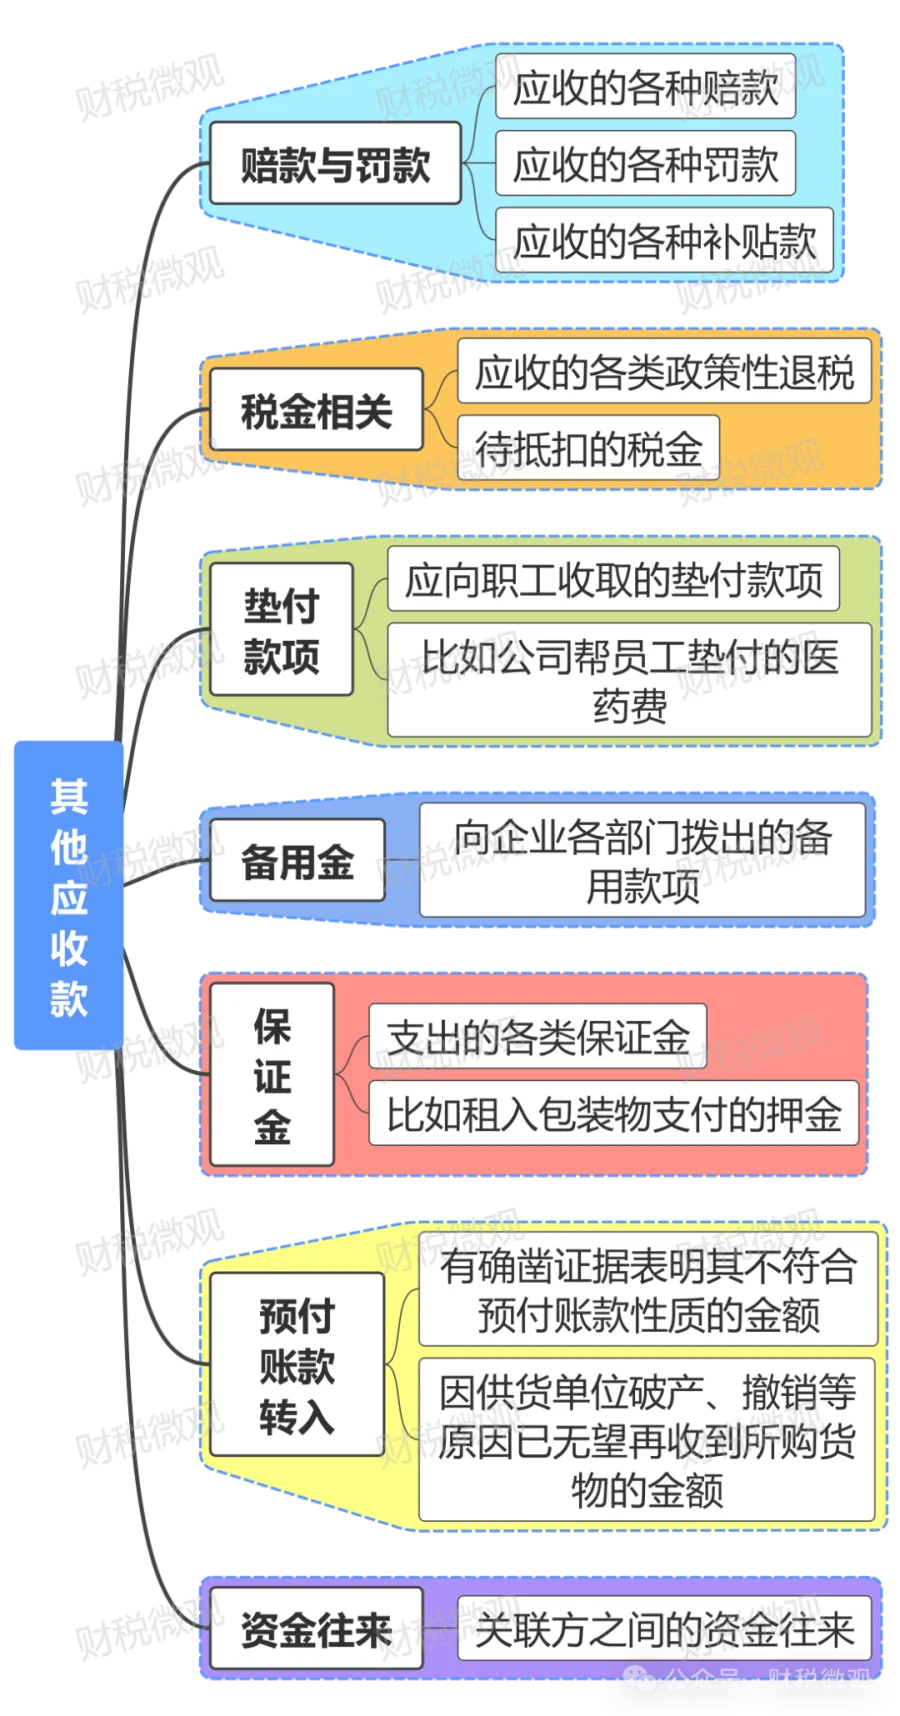
那什么情况下,可以挂“其他应收款”科目?
02
“其他应收款”
警惕,这3条风险预警!
一般情况下,其他应收款余额应该会很小,如果其他应收款余额>应收账款的余额或者其他应收款余额超过当年营业收入30%,会引起风险预警。
二、其他应收款挂账越久,风险越高
这里注意两个时间点:
1、年末
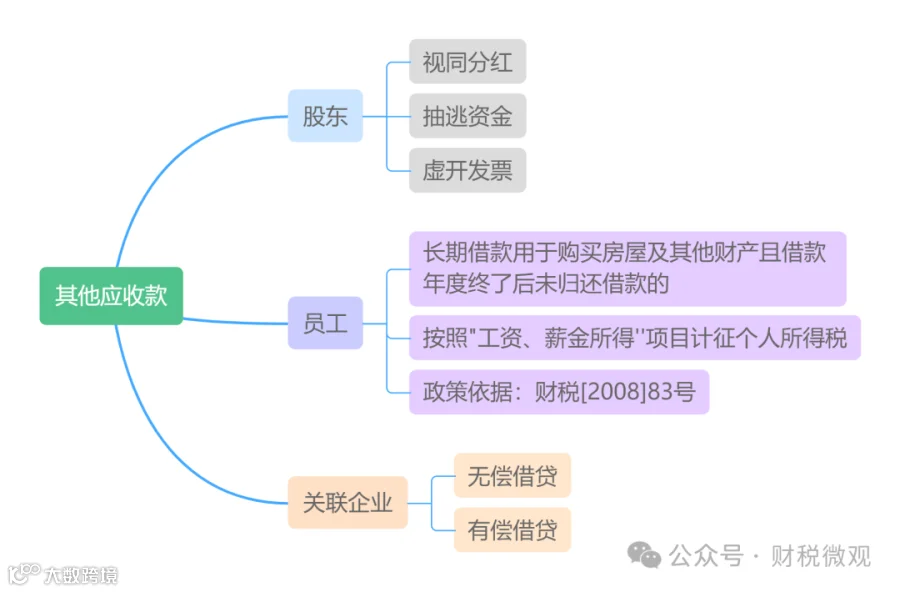
根据财税〔2003〕158号规定,个人股东从公司长期借款,纳税年度终了,既没有归还也未用于公司经营的,视同分红,需要按20%缴纳个人所得税。
很多人可能会说了,我们是老板借款,不是拿走的分红款呀,况且账上也没那么多未分配利润可分配的。
好了,税务局稽查企业的时候,不看企业怎么说,关键要看证据,请出示一下书面的借款协议以及实际支付的利息凭证,请问你有没有,没有的话,直接按20%补个税,一点毛病没有。
2、账期超过三年
如果企业存在超过3年还未处理的其他应收款,我劝你赶紧处理掉,因为超过3年还在挂账,税务局可能会怀疑企业存在虚开发票的行为,那时候会更麻烦。
那长期挂账的其他应收款,确实就是收不回来,如何处理?
很简单,直接做坏账损失,季度预缴企业所得税税前扣除,年度汇算清缴别忘记把它纳税调增。
三、“其他应收款”关联类交易异常
“关联方占比超标”,关联方往来款占其他应收款总额≥20%。
税务局查企业的时候必查项目:
1、是否签订书面合同?
2、是否约定合理利息?(低于银行同期利率70%直接纳税调整)
3、是否完成增值税视同销售申报?
除此之外,“隐形关联方”也会受到重点检查,比如,股东七大姑八大姨控股的企业;离职高管现任职的企业;同一注册地址/联系电话的企业等。
总结:其他应收款涉税风险
关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!