


01
暂估入账被查,
补罚1300多万!
最近看到一则比较典型的稽查案例:某企业因暂估入账被查,最终补税+罚款1300多万 。
案件概要:
经税务稽查,东莞某企业连续两年账簿上入账暂估工程成本约3579万元,摘要内容为暂估材料、暂估成本,但在记账凭证中没有找到任何原始单据。
企业也未能提供相关的合同、结算书、付款凭证、发票等证据资料,以证明业务的真实性。
暂估的成本3579万元全部已经在税前扣除,没有做纳税调整。
处罚结果:
最终,该公司被认定为偷税,追缴企业所得税894万元并处50%罚款447万。
暂估千万不要再随便入账,若企业存在暂估入账,在汇算清缴前未取得发票的,一定要记得纳税调整,这一步错了,后果很严重!
02
暂估入账,这一步不要错了
暂估并不是你想用就能用的,需同时满足以下3个条件:
1、业务真实发生
仅适用于货到票未到、服务已发生未结算、固定资产已达到预定可使用状态的真实业务。
2、未取得发票
因供应商未开票、发票传递延迟等各种原因未能及时收到发票。
3、有合理估计依据
企业需保留采购合同、货物验收单、服务确认单、工程进度表等原始凭证,作为暂估金额的支撑。
若企业在无真实交易的情况下,用暂估来调节利润,风险很大,一旦被查,直接定性为偷税。
若真实交易的情况下暂估,是不是就代表完全没问题了?
也不是,这里我们还需要注意暂估扣除时效的问题。
1、季度预缴
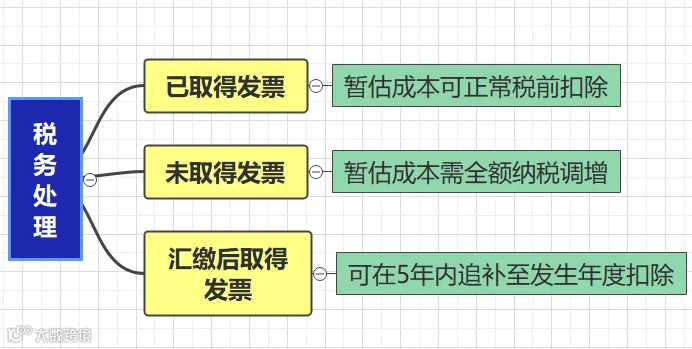
根据国家税务总局公告2011年第34号规定,企业季度预缴所得税时,暂估成本可按账面金额扣除,无需调整。
2、汇算清缴(5月31日前)
暂估入账,可以在企业所得税预缴时扣除,但在汇算清缴结束前,必须取得发票,否则需要全额纳税调增。
03
暂估入账正确处理流程
暂估入账需区分存货、固定资产、费用三类资产,因资产性质不同,账务处理方式也不同:
一、存货暂估入账
步骤1:月末暂估入账
借:原材料—暂估
贷:应付账款—供应商
注意:暂估金额为不含税价,若是一般纳税人,进项税需待取得发票后再确认。
步骤2:收票后红冲暂估
(用红字或负数)
借:原材料—暂估(红字或负数)
贷:应付账款—供应商(红字或负数)
步骤3:按发票重新入账
借:原材料
应交税费—应交增值税(进项税额)
贷:应付账款—供应商
二、固定资产暂估入账
步骤1:暂估入账(按估计价值)
以新建厂房达到使用状态,未办理竣工决算为例。
借:固定资产—暂估(厂房)
贷:应付账款—暂估应付账款(承包商)
步骤2:次月计提折旧(按暂估价值)
借:管理费用—折旧费
贷:累计折旧
步骤3:办理竣工决算后调整(不追溯折旧)
红冲暂估:
借:固定资产—暂估(厂房)
贷:应付账款—暂估应付账款(承包商)
按实际成本入账:
借:固定资产—厂房
贷:应付账款—承包商
三、费用暂估入账
步骤1:暂估入账(按服务确认单)
借:销售费用/管理费用等(暂估)
贷:应付账款—供应商
步骤2:收票后红冲并重新入账
红冲暂估:
借:销售费用/管理费用等(暂估)
贷:应付账款—供应商
按发票入账:
借:销售费用/管理费用等
应交税费——应交增值税(进项税额)
贷:应付账款—供应商
总结:正确暂估的核心逻辑
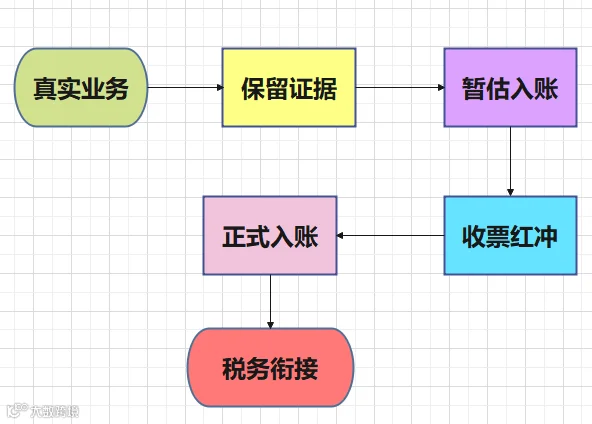
暂估入账的本质是“先确认业务真实性,再估计金额”,其流程可概括为:
最后,建议企业建立暂估专项台账,记录暂估日期、金额、供应商、发票取得时间等,定期对暂估核对,确保暂估业务闭环。
往期推荐:
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同
发票和付款金额对不上?5种情形的账务处理指南,收藏备用!
个人卡流水过大如何解决?6招解决,税局查也不慌!
劳务派遣爆雷!税局重拳出击,这7种高危操作碰不得!
“十四五”税改数据释放了哪些信号?
个人收款码别踩雷!金税四期紧盯3类交易,高于这个数重点监管!
总局明确:电商支付佣金服务费处理问题