暂估入账操作不当,可能给企业带来很大的风险,已有多家企业因暂估入账被查:
山东某公司2023年暂估幕墙分包工程230万元,但未及时催票,到2024年5月汇算前仍未取得发票且未做纳税调增。
税务稽查发现,该暂估仅附《工程进度确认单》,无合同、付款凭证,且金额与结算偏差28%,最终,被要求补税57.5万+滞纳金1.5万。
广东某建筑企业在2017-2018年通过“工程结算成本-暂估”科目列支成本3579万元,无法提供任何证明业务真实性的材料,被税务局认定为虚增成本,面临补税+滞纳金+罚款累计高达1341万。
大连某医疗器械公司更离谱,2014年直接用假发票暂估50万广告费用,没真实业务,最后补税12.5万+罚款12.5万。
主要原因是企业滥用,要么没真实业务虚增成本,要么暂估时不附原始凭证,要么超过期限不拿发票。
那么问题来了,啥是暂估入账?什么时候需要暂估入账?我们接着往下看~
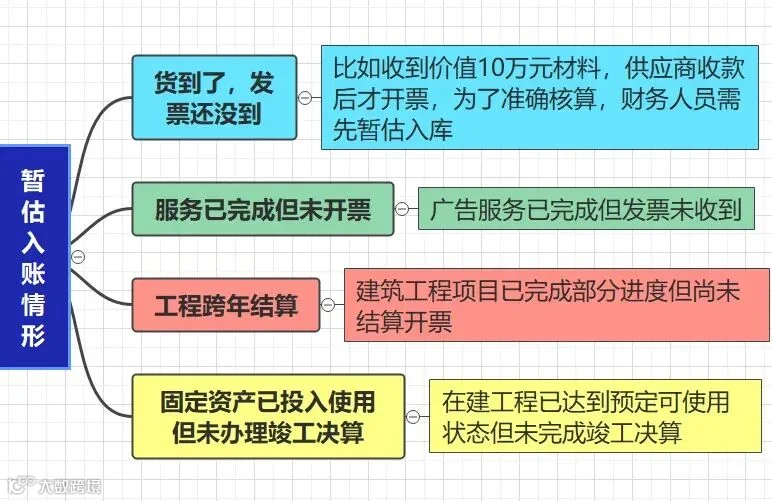
暂估入账,简单来说,就是业务已经发生了,但发票还没到,为了反映企业真实的业务情况,就需要先预估记账。
以上情况都需要暂估入账,这是会计“实质重于形式”原则的体现,业务真实发生了,不管有没有发票,都得反映在账上。
很多企业最关心的问题:暂估的成本,最晚什么时候得拿到发票?
根据《国家税务总局关于企业所得税若干问题的公告》(国家税务总局公告2011年第34号)规定,
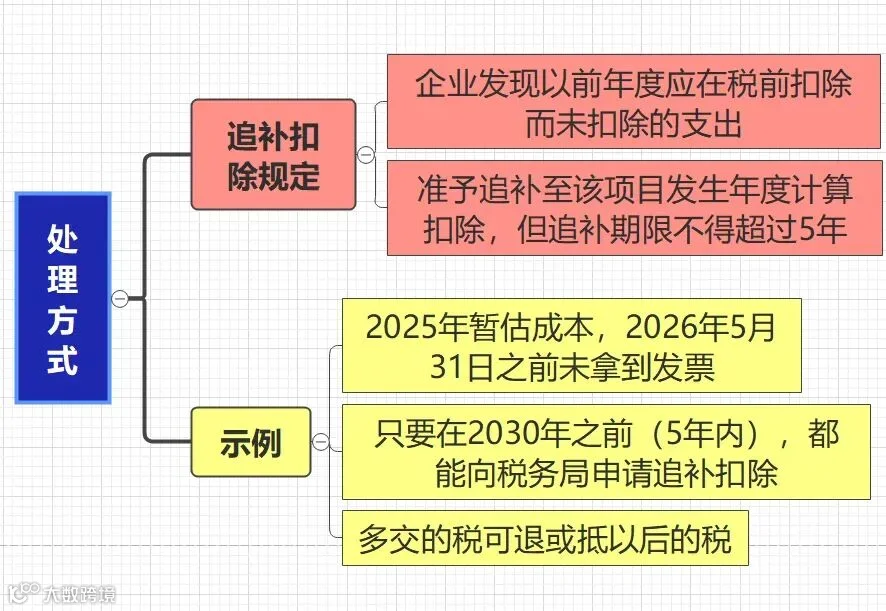
企业当年度实际发生的相关成本、费用,由于各种原因未能及时取得该成本、费用的有效凭证,企业在预缴季度所得税时,可暂按账面发生金额进行核算;但在汇算清缴时,应补充提供该成本、费用的有效凭证。
企业必须在次年5月31日之前拿到发票,否则必须纳税调增。
汇算后才取得发票的,只要不超过5年,都可以追溯调整,超过5年的,不再允许税前扣除。
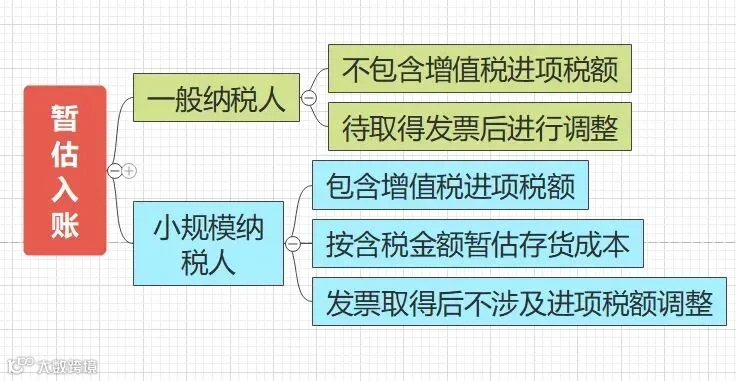
案例1:A公司是一般纳税人,2025年9月进了一批原材料,合同价11300元(含13%增值税),货已入库,发票未到。
案例2:B公司2025年8月用了水电费2000元,没收到发票。
注意:费用暂估必须是真实发生的,不能为了少交税,随意的暂估成本费用。
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
社保迎来大变化,2025年9月1日起执行!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
利好!公积金新政,8月起执行!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!
高新认定要变天了
社保补税潮真的来了
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同
发票和付款金额对不上?5种情形的账务处理指南,收藏备用!
个人卡流水过大如何解决?6招解决,税局查也不慌!
劳务派遣爆雷!税局重拳出击,这7种高危操作碰不得!
个人收款码别踩雷!金税四期紧盯3类交易,高于这个数重点监管!
总局明确:电商支付佣金服务费处理问题