


开发票前先搞懂两组概念
1、普通发票VS专用发票
普通发票,只是证明你买了东西的凭证,它只能抵扣成本费用,不能抵扣进项税;
专用发票,相当于“VIP抵扣券”,买方可凭票抵扣进项税,也是抵扣成本费用的凭证。
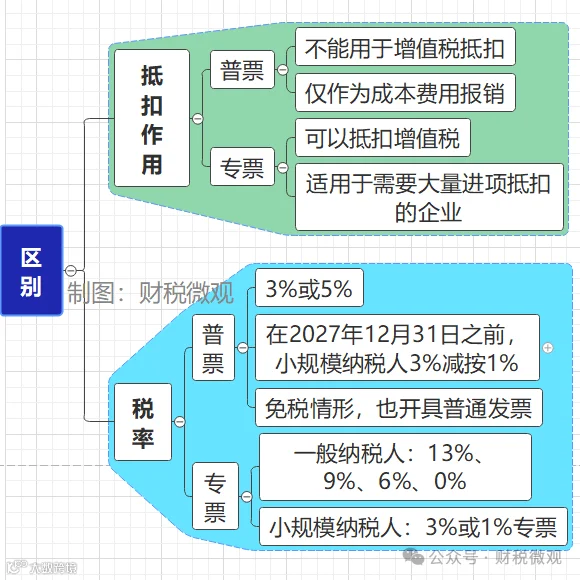
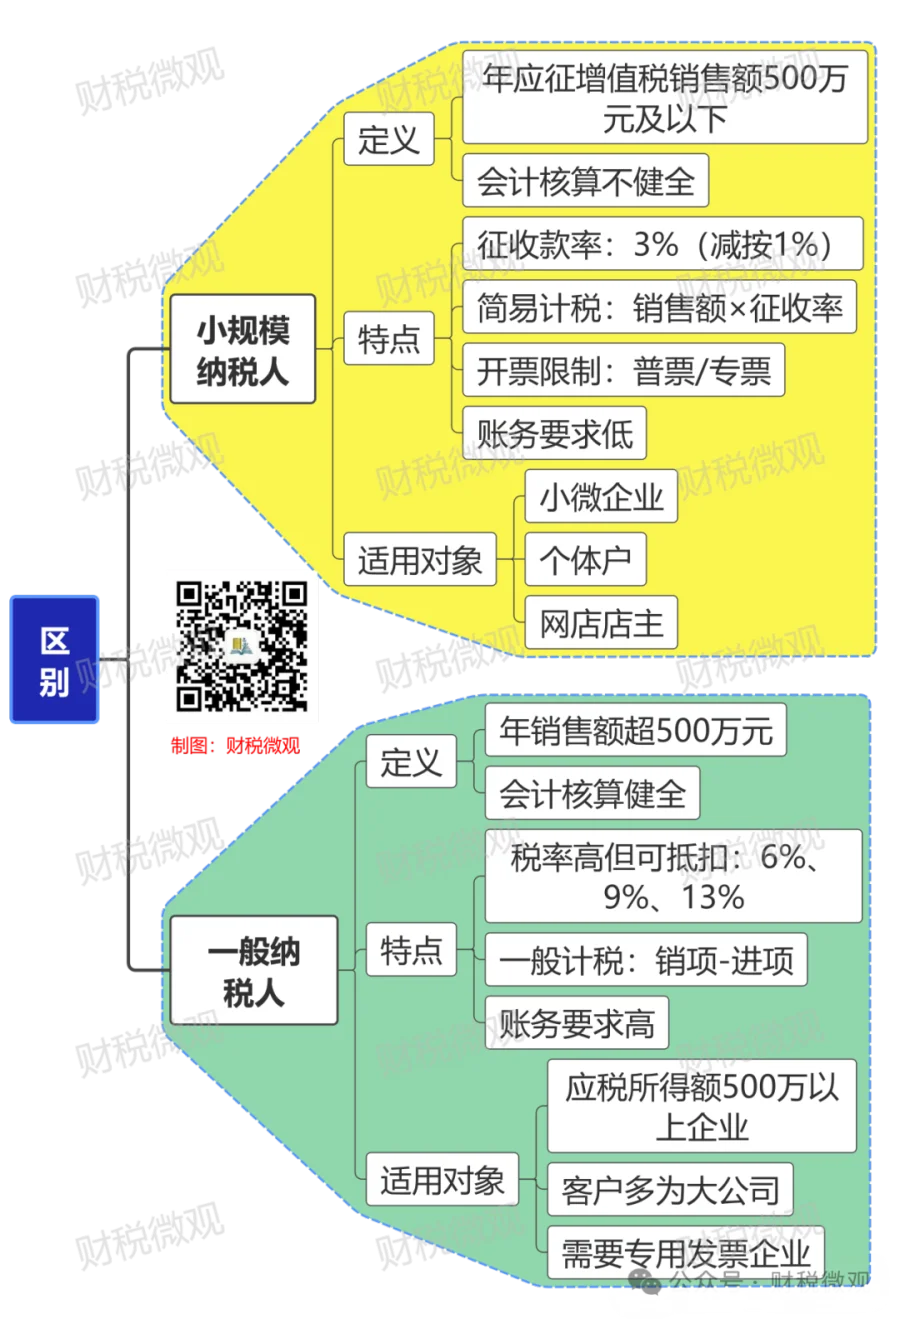
小规模纳税人:征收率3%减按1%,不可抵扣进项税,适合小微企业和个体户。
一般纳税人:税率较高(13%、9%、6%),但可抵扣进项税,适合大型企业或者能取得大量进项的企业。
02
一般纳税人开发票,
加多少税点才不亏?
一般纳税人如何计算加多少税点才不亏?
分五步进行测算:
第一步:先搞清楚销售及进货情况,卖价多少,销项税是多少,进货价是多少,进项税是多少。
第二步:测算应交的增值税额,应交增值税=销项-进项。
第三步:测算这笔交易带来的除增值税以外的其他税种的税负,比如附加税、印花税、企业所得税。
第四步:测算这笔交易的综合税负率
第五步:定价,销售定价至少要加的税点超过综合税负率,才不至于吃亏。
我们以税率13%的业务,举个案例说明一下,为了大家更好的理解,我把计算过程制作了一张思维导图,具体如下:

也就是说,我们一般纳税人业务适用13%税率的,至少加税点超过7.52%才不至于吃亏。
03
小规模纳税人开发票,
1%税点怎么算?
小规模纳税人,在2027年12月31日之前,有两个税收优惠:
1、小规模纳税人3%税率减按1%;
2、小规模纳税人季度销售额≤30万,免征增值税,超30万全额缴税。
那是不是代表着,小规模纳税人只要季度开票额不超过30万,就不需要加票点?
并不是,小规模纳税人这个免税政策只是针对增值税,我们都知道做企业还有印花税、企业所得税。
所以,小规模纳税人只要有开票,就会涉及到加票点问题,那到底怎么加票点?
我们以1%税率的业务,在交增值税的情况下,测算一下综合税负:
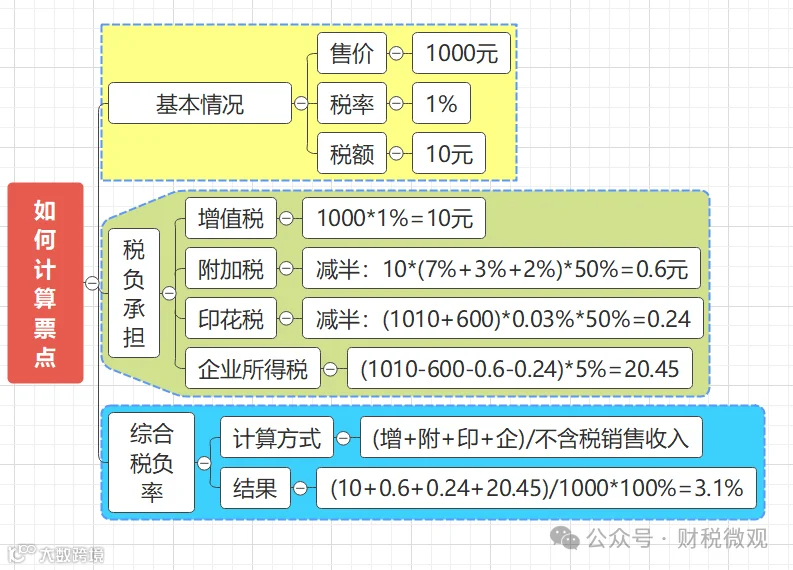
我们用同样的方法测算小规模纳税人5%业务时,加票点至少加7.47%以上才不会吃亏。
关注我,大数据治税下,一起看清财税监管趋势,了解最新财税动态,降低风险,安全执业!