某企业因业务招待费被税务稽查,具体怎么回事?我们一起来看看:
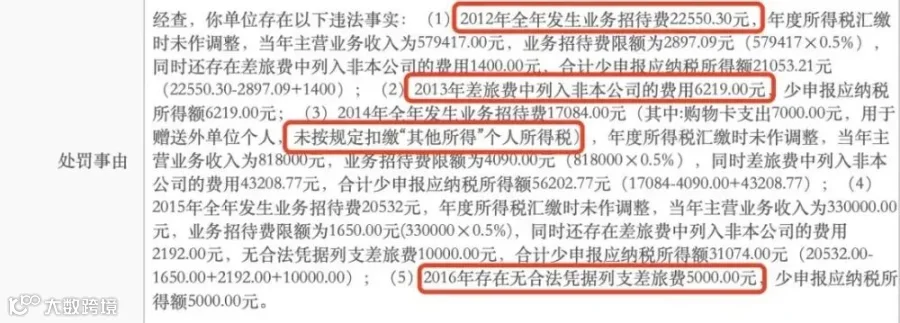
近期,税务机关在对某公司开展税务稽查时,发现其在2012–2016年度期间存在多项涉税违规行为:
1、业务招待费严重超限,年度汇算清缴时未做纳税调整;
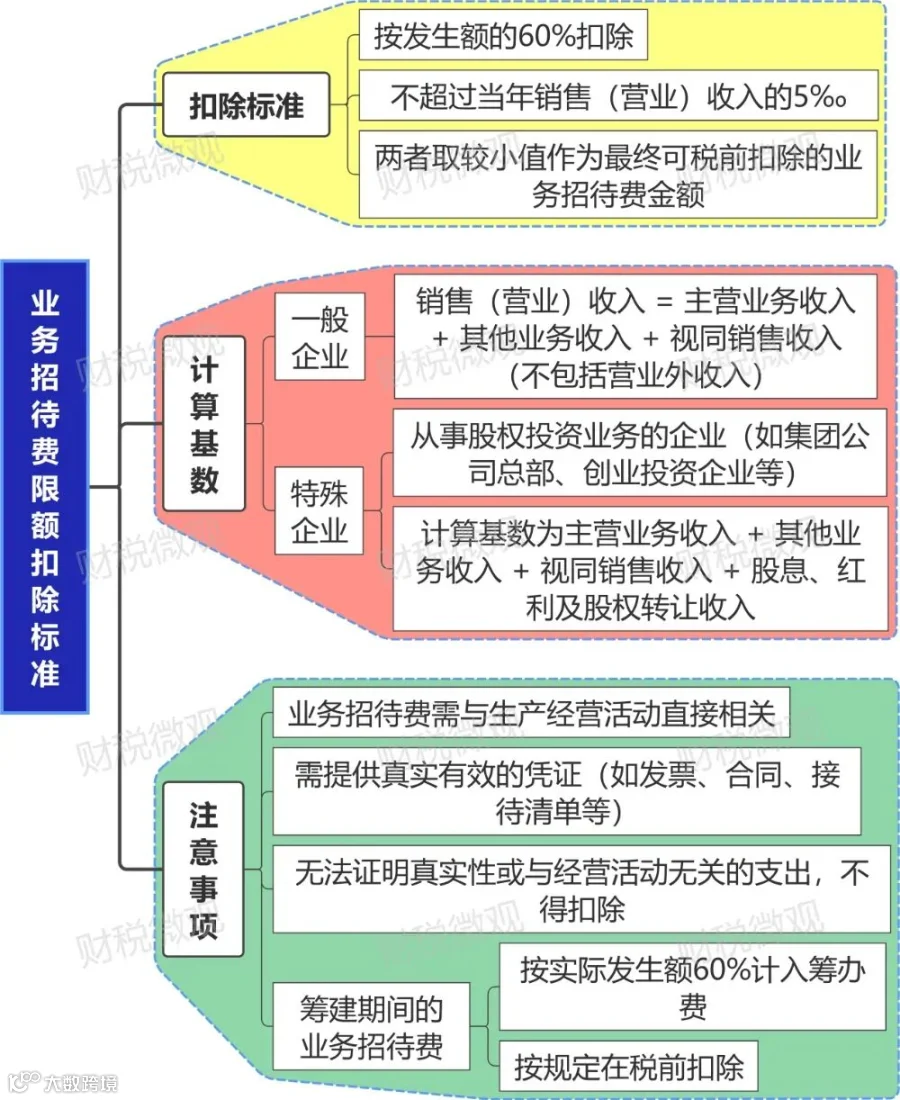
业务招待费可扣除金额,取实际发生额的60%和当年销售(营业)收入的5‰两者中的较低值。
很多企业财务人员仅注意到60%的比例,却忽略了收入5‰的上限,导致纳税调整不到位。
最终,该公司被处以罚款6677.46元。虽然金额不大,但极具典型,实务中,很多中小企业仍在重复类似错误。
税务机关检查业务招待费,绝不是简单看看发票就完事,通常会从以下五方面深入核查:
检查发票内容、抬头、日期是否合理,是否存在连号发票、虚假发票、一票多报等行为。
判断费用是否与公司经营相关,若存在明显属于个人消费的发票,有被纳税调增的风险。
严格按企业所得税法规定,核对是否超限扣除,一旦发现超额未调整,直接补税+罚款。
比如,向外单位个人赠送礼品、购物卡等,须按“偶然所得”代扣20%个税。未扣缴的,可能会面临少交税款50%–3倍罚款。
比如。将请客户旅游、送礼等明显属于业务招待的支出,混入差旅费、会议费等科目,一旦被查,补税+滞纳金+罚款。
制度中明确:招待标准、审批流程、报销凭证要求,比如发票+消费清单+审批单+事由说明,避免随意报销。
比如,只有本企业的员工差旅支出,才计入差旅费,非企业员工的费用,一律计入业务招待费。
在汇算清缴时,按实际发生额60%和营业收入5‰取低值,计算招待费税前扣除限额,汇算清缴务必填写正确。
比如,发票内容要如实开具;大额发票须附消费清单;礼品赠送须有赠送记录及个税申报凭证等。
最后提醒大家:业务招待费看似小事,却是税务稽查的高频雷区。唯有健全内控、规范报销、定期自查,才能远离风险。
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
社保迎来大变化,2025年9月1日起执行!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
利好!公积金新政,8月起执行!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!
高新认定要变天了
社保补税潮真的来了
私人卡流水过大,真的会被查?
金税四期严查下!企业这7大税务红线碰不得!
税务局通报一则重大税案:补税罚款超6亿元!
补税100万+罚款100万,仅仅因为退休返聘没签劳动合同
发票和付款金额对不上?5种情形的账务处理指南,收藏备用!
个人卡流水过大如何解决?6招解决,税局查也不慌!
劳务派遣爆雷!税局重拳出击,这7种高危操作碰不得!
“十四五”税改数据释放了哪些信号?
个人收款码别踩雷!金税四期紧盯3类交易,高于这个数重点监管!
总局明确:电商支付佣金服务费处理问题