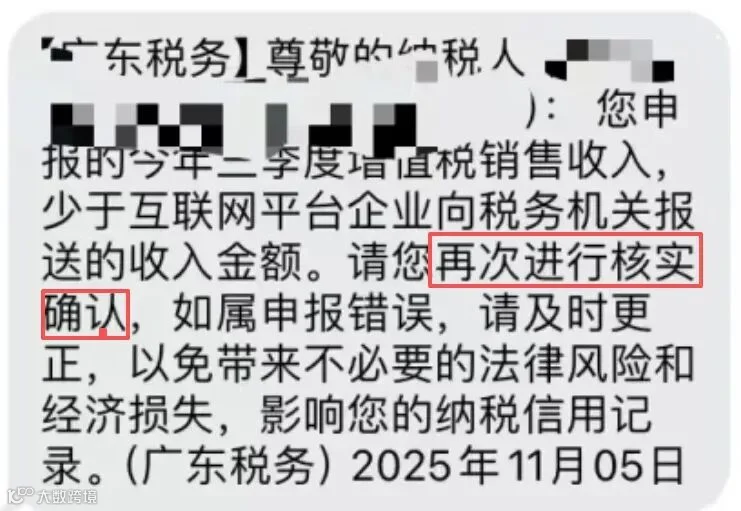
近日,又有不少卖家收到税务局的提醒,内容直截了当:请您再次进行核实确认。
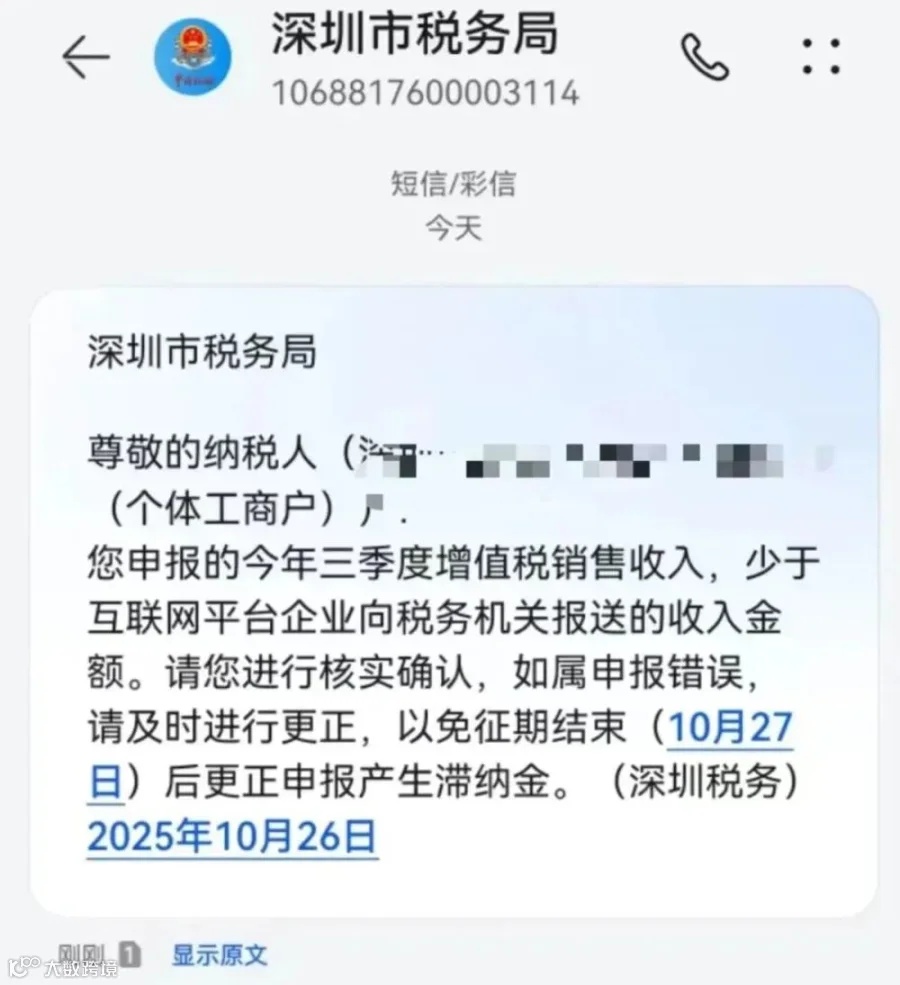
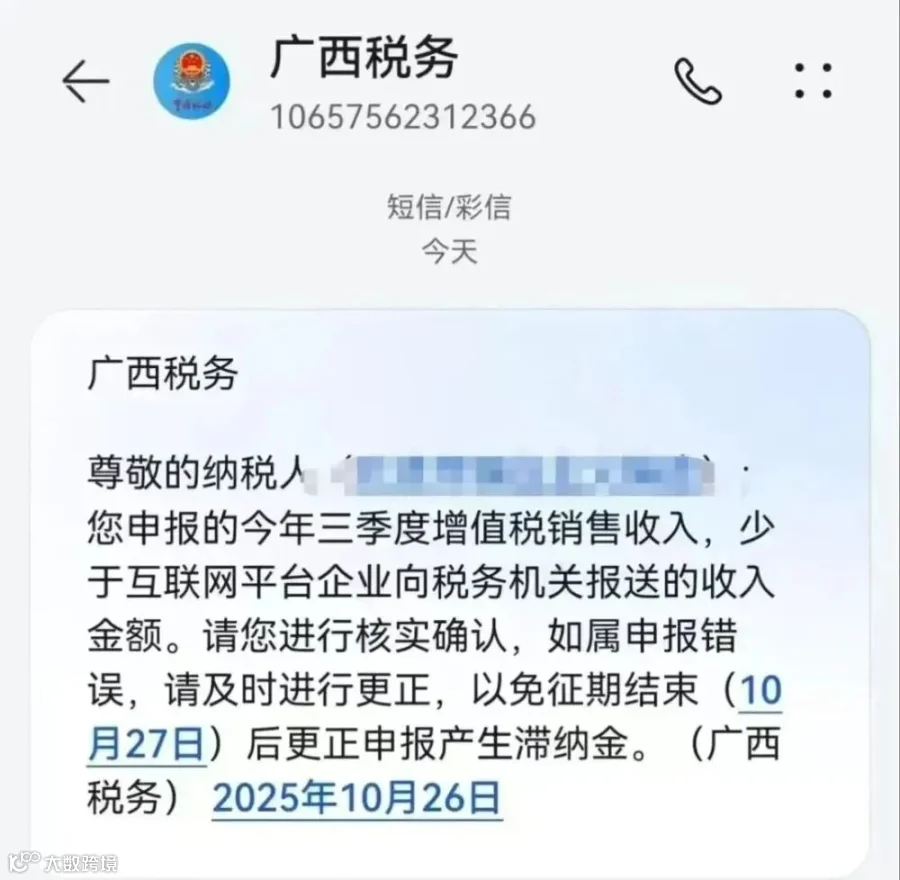
其实,在此之前10月份就已经有卖家收到税局提醒:第三季度增值税申报收入少于平台报送的收入金额。
而这次相当于税务局第二次发出的类似通知,与第一次相比,这次特意强调的“再次”二字。
第一次通知,你可以视为预警,而再次通知则意味着若是企业还没有合理解释并整改,下一步税务局可能会实地稽查。
随着金税四期系统全面上线+电商平台数据与税务系统的打通,大数据稽查能力大幅提升。
过去,电商征税的难点在于信息不对称,税务局说实话很难获取卖家在平台上的真实经营数据。这时候税务局只能依赖于企业自主申报。
现在,《互联网平台企业涉税信息报送规定》新规,要求了平台数据报送的义务,彻底打破了这层信息壁垒。
也就是说,税务局他们不再等待你申报,而是直接拿着平台数据来核对你的纳税申报表。
通过大数据初步分析,首先识别出存在平台报送收入与企业申报收入显著差异的卖家群体。若是你收到了通知,说明你已经被标记在了潜在风险名单上。
这意味着,以往那些发货不确认、收款至私户不报、靠刷单冲量的操作,已经行不通了。
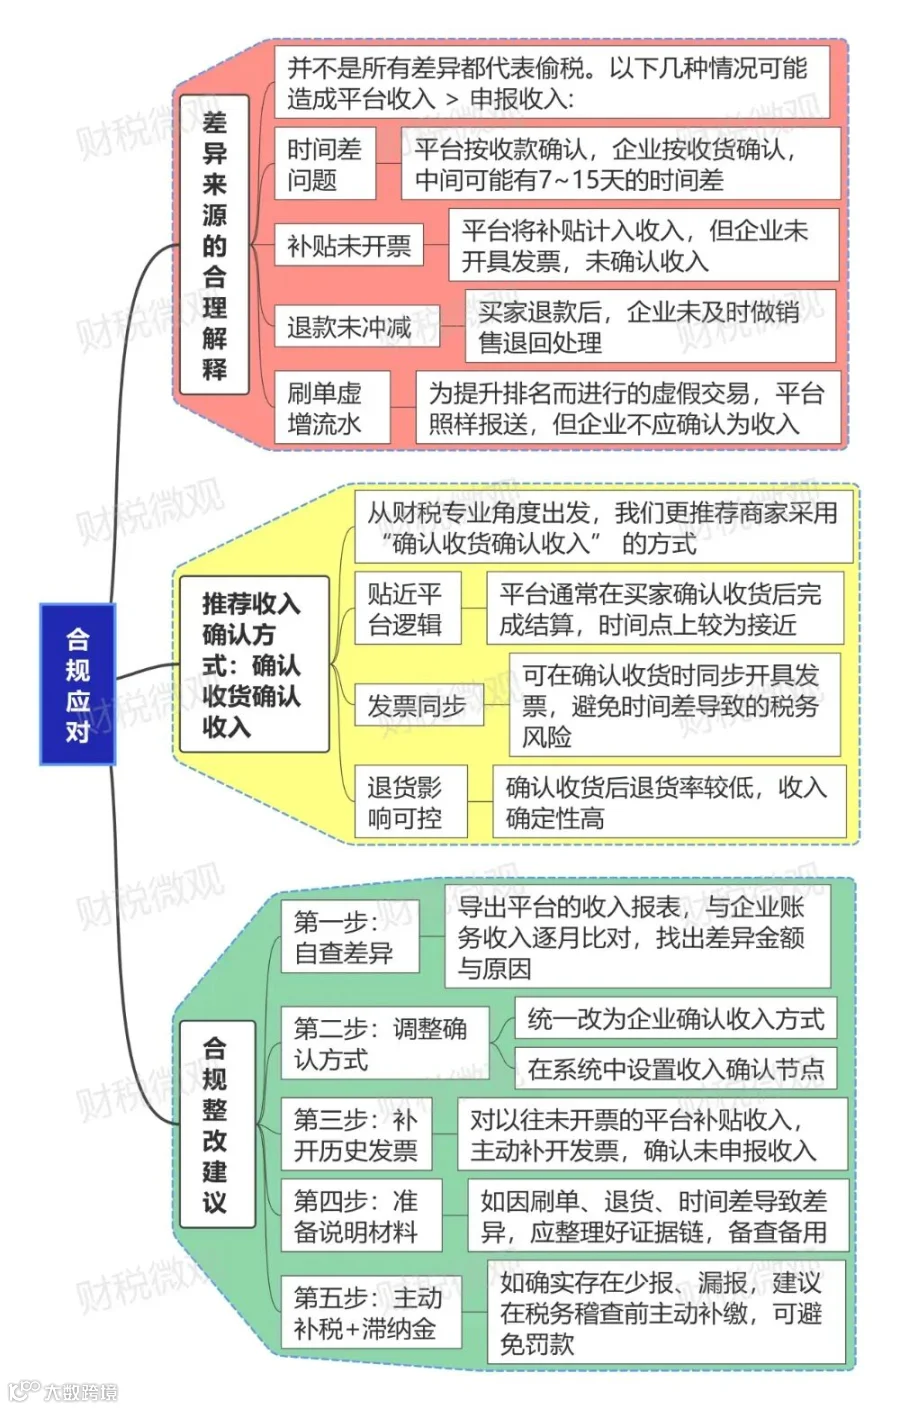
若平台报送收入与企业确认收入有差异,怎么办?要解决问题,首先需理解平台报送收入与企业确认收入的差异从何而来。
平台报送收入 = 当期买家实际支付总额(含所有平台补贴及优惠)-当期退款总额
也就是说,只要买家完成了支付,无论商家是否发货、买家是否收货,甚至这笔交易后续是否存在退货风险,在平台的系统里,这笔资金都会纳入报送范围。
另外,平台报送收入还包含了平台为促进交易而提供的各类补贴,比如,满减优惠券、促销折扣、新品推广奖励等等。
那这些补贴,是需要商家开具“信息技术服务费”或“推广服务费”等发票的,这样平台才能入账。如果商家未就这些补贴开具发票并确认收入,也会产生差异。
除此之外,还有退款的处理,若平台报送周期与企业的退款账务处理不同步,会造成暂时性差异。
在实际账务处理中,商家确认收入的方式五花八门,常见的有四种:
1、发货即确认:认为货已发出,风险转移,符合传统会计收入确认原则。
2、确认收货即确认:考虑到电商有“七天无理由退货”,等买家确认收货再计收入。
3、开票即确认:不开票不确认,或延迟确认,人为的调节纳税义务时间。
4、提现即确认:认为钱到账才是真正收入,甚至转入私户,隐匿收入不申报纳税。
我叫增值税,我变了!2025年11月1日起正式执行!
“其他应收款”稽查红线曝光!5种平账方式,税局来查不用慌!
“两税收入”差异过大,被稽查!没想到税局这样比对数据
税务局明确!这些“个人抬头发票”不仅可以报销,还可以抵税!
“暂估入账”出事了,多家企业被罚!没想到税局竟这样查暂估!
特大虚开发票!涉案4.6万份,波及全国12省23市
10月征期变化!职工薪酬如何填报?填错可能引发两大比对!
注意!这8类员工,公司可以不用交社保!第5种最容易被忽略
2025年社保基数严查开始!工资流水对不上=企业高危预警!
所有财务人员注意!这些白条不仅可以入账!也可以税前扣除!
税局动真格了!8部门联合严打,7种查到必罚情形,你的营业执照扛得住吗?
作废清税证明,恢复税务登记!2025年,企业注销大改!
企业名下没有车辆,能报销老板或业务人员的油费吗?税局答复来了!
别再踩雷了,税务局连发4起通告!这7种行为赶紧停!
兼职员工发工资,要发票还是工资表?90%的企业踩坑了!税局明确这样操作才合规!
实缴资本不一定真的交钱!新《公司法》实施后,不必着急减资和实缴!
2025年差旅费报销标准:入账、抵扣、税前扣除方式合规指南!
注销变暴雷!公司刚注销就收300万税单,问题竟出在这!
事发安庆,重大虚开发票案,涉案发票近2万份!
未开票收入申报被罚?税务局明确:以后要按这个来!



 财税微观