开票系统重大升级!4个变化,影响很大,速查!
 财税微观
近日,增值税开票系统迎来了一系列的升级,多个功能调整与新增值税法紧密相关,直接影响到企业的日常开票和税务处理。
下面,我们就来详细梳理一下此次升级背后的政策信号与企业必须关注的4大变化。
随着2026年增值税法及其实施条例的实施,一个明确的信号已经释放:5%征收率或将全面取消。
根据增值税法规定,增值税征收率只有一个3%,且没有兜底条款。
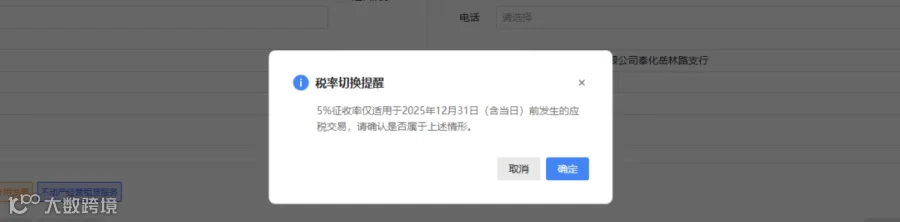
系统新增了税率切换提醒选项,提示内容为:5%征收率仅适用于2025年12月31日之前发生的业务交易。
也就是说,目前征收率5%之所以还能选择,更多是为了处理政策过渡期间“补开、换开”发票的历史遗留问题,并不代表5%会长期保留。
一般纳税人原先适用5%简易计税的项目,未来可能面临两种调整:要么回归适用税率(采用一般计税),要么统一调整为3%征收率。
财务人员需密切关注后续政策文件,提前梳理企业内适用5%征收率的业务,做好税率调整的应对准备。
差额征税,曾是营改增后为解决某些行业无法取得进项发票的过渡性安排。但,随着增值税立法的完成,其极大可能会被取消。
简单说,就是纳税人以取得的全部价款和价外费用,扣除特定项目(如代付费用、佣金等)后的余额作为销售额计算应纳税额。
这种方式本质上是对销售额的直接调整,与增值税环环抵扣的基本原理并不完全相符。
电子税务局新增了“开具原适用差额征税政策发票”的申请通道,仅支持政策调整前发票有误需重开或纳税义务已发生但未开票需补开两种情况。
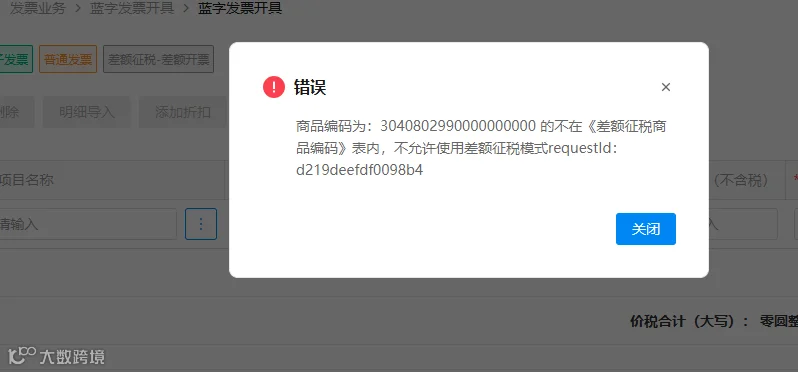
部分原先可使用差额开票功能的税收编码已被禁用。系统虽然新增了“差额征税—全额/差额开票”等功能,但更多可能是为了消化存量业务。
差额扣除部分有望被明确为“不征税项目”,通过开具“不征税发票”来解决购买方要票、销售方不计销售额的矛盾,从而更符合增值税的立法精神。
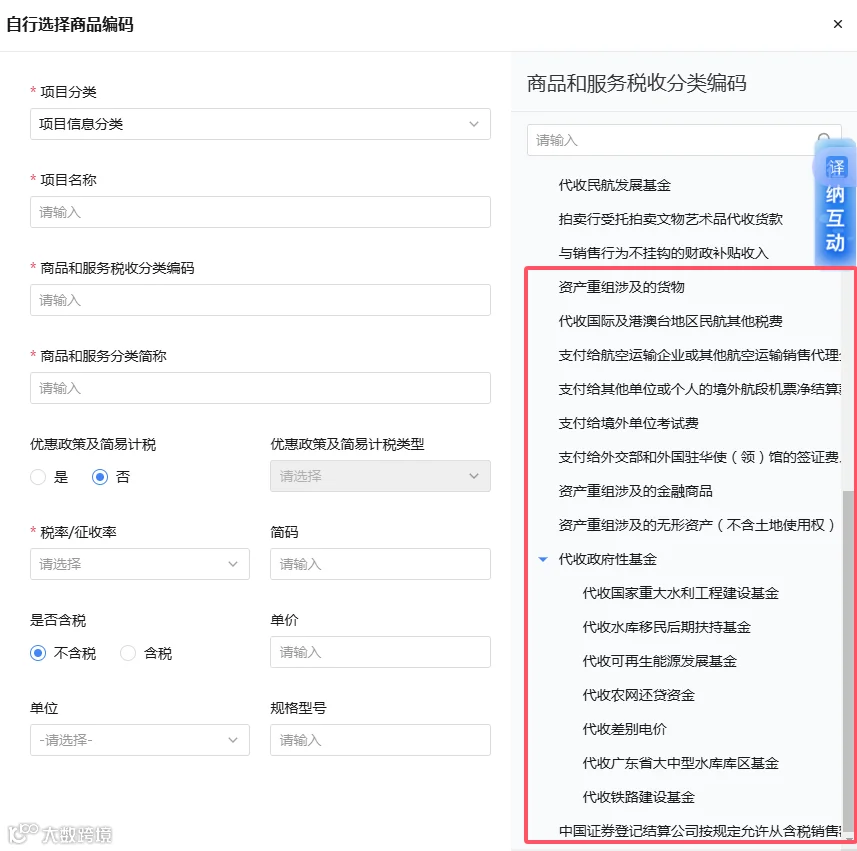
本次调整的一个积极变化是,不征税项目的范围得到了明确和扩大,这为一些特殊业务的税务处理提供了更清晰的路径。
此次变化可能意味着,企业可以分别开具应税发票(针对服务费)和不征税发票(针对代收代付款),这样操作使销售额的认定更真实、更合理,也利于小规模纳税人保持身份。后续我们需关注此类具体政策的发布。
新增值税法对小规模纳税人转为一般纳税人的标准作出了更严格的规定。此次系统升级,特别增加了针对小规模纳税人的临界点监控与提示功能。
当小规模纳税人的年销售额接近或超过法定标准500万时,系统会弹出提示,并将读取确认情况反馈给税务局。
又一特大虚开发票案,主犯获刑12年!这些操作=引火上身
增值税,降了!2026年起,这些情形不用交增值税了
京东天猫卖货3.6亿,仅申报27万收入,税局出手了
整顿“开票经济”!全国一大批“差额普票”被税务稽查
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?