个人所得税减半征收政策
 财税微观
在2027年12月31日之前,个人所得税减半征收政策适用于所有个体户,不论你是查账征收也好还是核定征收也好,均可享受优惠。
个体户在计算个人所得税时,对年应纳税所得额不超过200万元的部分,可减半征收个人所得税。
注意,该政策可与现有的其他个税优惠叠加享受,如残疾人税收优惠、重点群体创业就业税收减免等。
减免税额并非简单将应纳税所得额减半,而是按以下公式计算:
减免税额 =(应纳税所得额不超过200万元部分的应纳税额-其他政策减免税额×不超过200万元部分÷应纳税所得额×50%
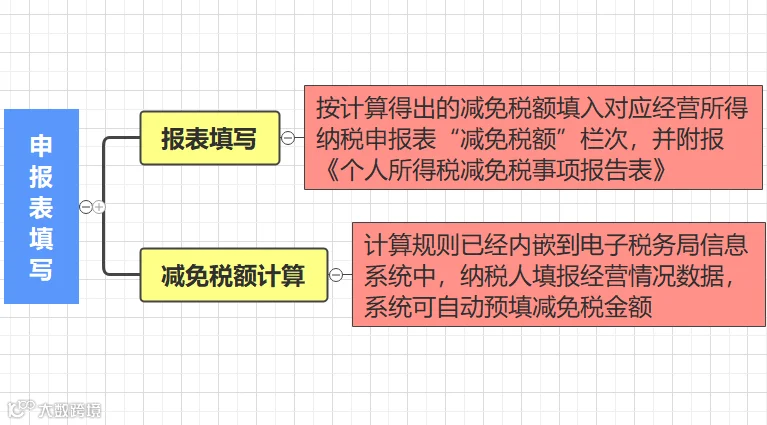
个体户无需另行备案,在办理预缴或汇算清缴时,直接通过纳税申报即可享受,具体填写如下:
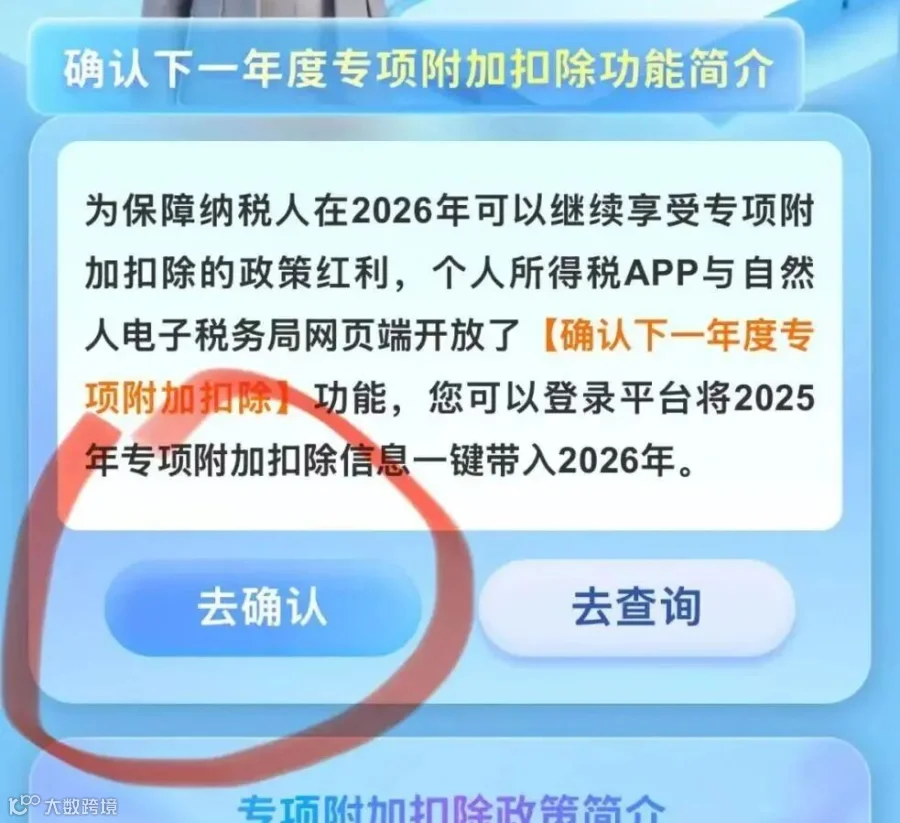
2026年度个人所得税专项附加扣除确认将于12月31日截止!
如果还未确认或填报,将影响明年个税税前扣除,可能造成多缴税款。具体操作流程如下:
1、登录个人所得税APP,进入首页点击“2026年度专项附加扣除填报”。
注意:大家进行专项附加扣除确认时,要注意以下几个常见的易错点:
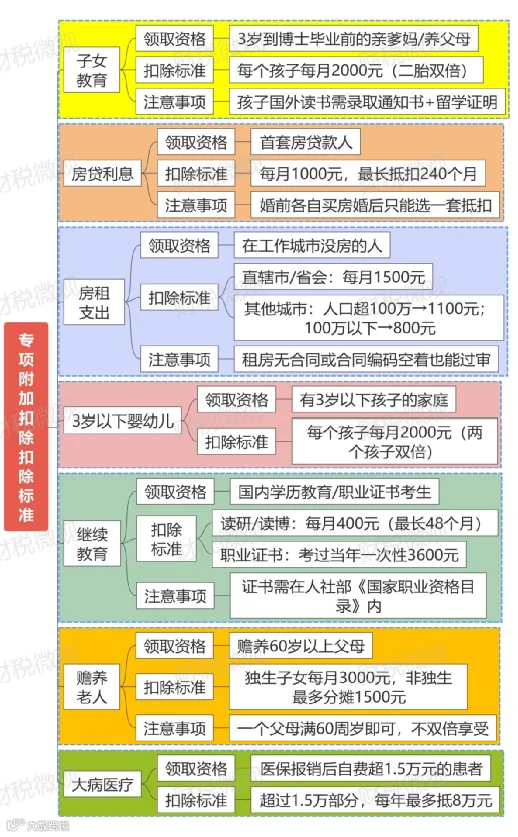
如住房贷款利息、子女教育等扣除项目,需由夫妻双方约定由一方扣除或双方分摊扣除,但一经选择,一个纳税年度内不能变更。
若在主要工作城市有自有住房的,即使你个人租房了,也无法享受住房租金扣除。
大病医疗支出在次年汇算时扣除,且仅限于医保目录范围内自付部分累计超过1.5万元的部分,上限8万元。
被赡养人需年满60周岁,包括生父母、继父母、养父母等。独生子女每月可扣除3000元,非独生子女的,每人最高每月可扣除1500元。
虽然无需报送纸质材料,但相关证明材料,比如子女出生证明、租房合同、贷款合同等,需自行留存备查至少5年。
现行的个人所得税税率表,包括综合所得、经营所得和分项所得。
综合所得:工资薪金所得、劳务报酬、稿酬、特许权使用费四项所得并称为综合所得。
经营所得:适用于个体工商户、个人独资企业投资者等。
分项所得:包括利息、股息、红利所得;财产租赁所得;财产转让所得;偶然所得。
综合所得按纳税年度合并计算个人所得税,适用七级超额累进税率表:
计算公式:应纳税额 = 全年应纳税所得额 × 适用税率 - 速算扣除数
以下所得采用20%比例税率,分类计算,不并入综合所得:

![]()
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
2026年专项附加扣除开始确认啦!财务请马上转给全体员工,12月31日前必须完成!否则影响明年到手工资
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?