


01
私人账户严监管时代来了
过去,税务局核查个人账户的涉税问题,很大程度上依赖于举报线索、行业专项检查或随机抽查。
说实话,手段相对传统~
比如,企业有涉税问题,进而要求银行协查某一特定账户的流水,这个过程往往耗时费力,且覆盖面有限。
稽查逻辑更多是由案到人,即先发现企业或某一环节的涉税疑点,再顺藤摸瓜去核查相关个人的资金流。
可现在,金税四期落地后,彻底把这个流程倒过来了!
金税四期的核心在于以数治税,它构建了一个覆盖税务、银行、社保、市场监管、公安、海关等多部门的庞大信息共享与协同网络。
对于个人账户的监管,其逻辑已转变为大数据分析预警,也就是说,一旦你的账户流水与你的申报收入出现显著偏离,系统会触发预警。
第一步:全面联网核查
税务与人民银行、各大商业银行等金融机构之间信息共享。你的个人银行账户交易信息,在达到特定标准后,会系统性地被采集和比对。
第二步:多维数据画像
系统不仅看你的银行流水,还会整合你的个人身份信息、任职受雇信息(来自个税申报系统)、社保公积金缴纳数据、不动产登记信息、车辆登记信息、企业股权信息等。
通过这些数据,系统会自动为你生成一个税务身份画像。
第三步:大数据风险扫描
基于这个画像,系统会设定一系列风险指标模型,一旦你的账户流水与你的画像出现显著偏离,系统会触发预警。
02
私人账户收款会监管?
那么,具体到金额和行为,到底什么样的个人账户交易容易踩雷呢?主要围绕以下三个核心概念:
1、大额交易报告
根据央行发布的《金融机构大额交易和可疑交易报告管理办法》,凡是在境内设立的金融机构,都需要履行大额交易报告义务。

2、可疑交易报告
相比大额交易,可疑交易的界定更关注交易的背景、性质、流向、频率和模式。以下几种情况,即使单笔金额未达5万,也可能因被认定为可疑而被上报:

3、个人收款码监管
个人收款条码,同样也会受到监管。
重点核查具有明显经营活动特征的个人,其微信、支付宝等收款码,不能直接用于持续的、大额的经营性收款,此类收款应使用特约商户收款码,或通过个人经营收款码等进行。
税务局可以通过与支付机构的数据共享,比对个体经营者、微商、自由职业者等的收款流水与其个人所得税申报情况,从而发现偷逃税行为。
03
严监管下,
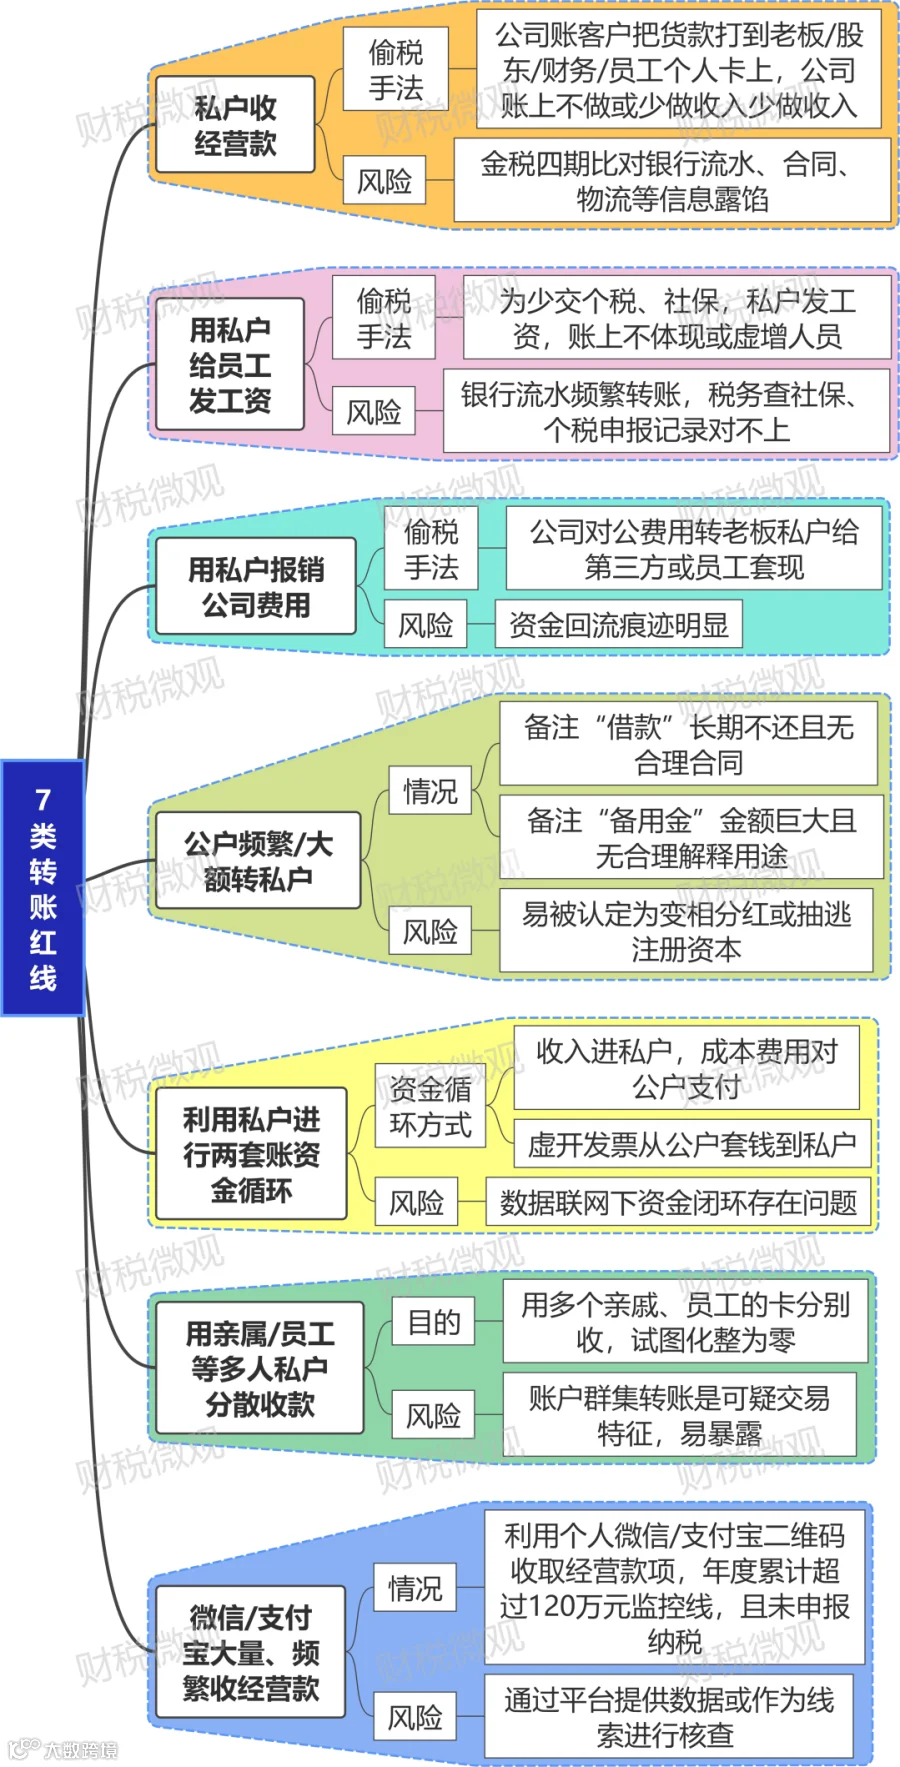
这7种转账方式风险极高!
在严监管环境下,有7种常见的转账操作方式,风险比较大,务必谨慎对待:
END