金税四期预警:小心印花税可能引发大风险!
 财税微观
近期,不少企业因印花税问题被税务稽查。确实,印花税虽是小税种,也会引起大风险,尤其是金税四期的全面上线,印花税的监控越来越智能 。
今天,我们结合真实的稽查案例,来聊一聊金税四期预警下,印花税常见的涉税问题 ~
该公司年收入数千万元,签订合同动辄超5000万元,但该公司全年印花税仅缴纳千余元,很明显印花税缴费与经营规模严重不匹配。
最终,该公司被定性为偷税,补税+滞纳金+罚款84.44万元。
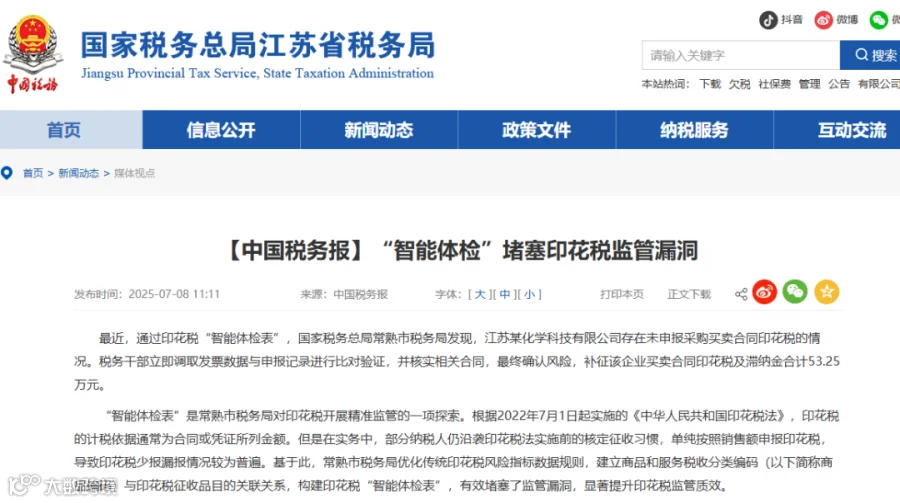
税务局使用印花税“ 智能体检表 ”,通过发票商品编码与印花税品目关联,比对发现江苏某化学科技公司印花税申报异常。
经查实,最终确认风险,该公司补征印花税及滞纳金合计 53.25万元。
税务局通过大数据比对分析发现,该加油站在 2020-2022年购进油品发票金额达1287.06万元,但 从未申报采购合同印花税。这一疑点引起税务局的关注和稽查。
购进油品超2000吨,但销售与库存增量仅约1700吨,300余吨油品去向不明。
经查,该加油站在繁华地带,且为乡镇唯一加油站,但申报的收入却远低于周围乡镇同类加油站。
对公账户收款远低于申报收入,经查,存在个人账户收款隐匿收入的情况。
最终,该加油站追缴税费+滞纳金+罚款累计139.46万元。
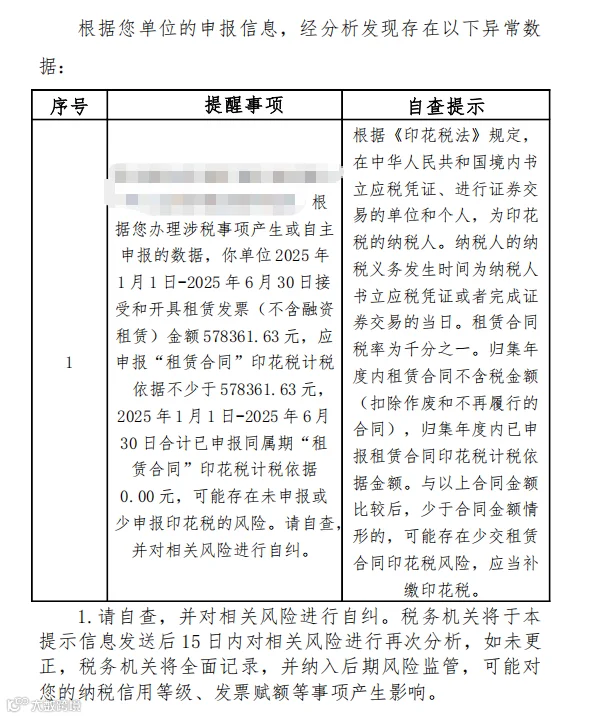
经系统监测,你单位接受和开具的发票金额,与申报的购销合同印花税计税依据存在较大差异。可能存在未申报或少申报印花税的风险,请立即开展自查。
系统抓取企业开具和取得的全量增值税发票信息,比如金额、品名、交易双方、时间等 。
系统将上述发票汇总金额,特别是货物购销类的发票,与企业同期申报的购销合同印花税计税依据进行比对。
如果发票金额长期大幅度高于申报的印花税合同金额,系统就会风险预警 。
简单来说,税务局正在用发票流来倒推合同,进而验证印花税的真实性与完整性。
之前,就有很多企业因两者差异超过500元,被系统提示风险 。
1、购销发票总额与印花税申报的购销合同金额不匹配。
2、企业购进的发票数量/金额与申报的销售收入及期末库存比对不符。
3、税目适用错误,比如实质是买卖合同的业务,却按照低税率的项目申报。
4、应税凭证遗漏,只申报正式合同,而漏报具有合同性质的订单、要货单、结算单、框架协议等。
5、企业只单边申报印花税,比如只申报销售合同印花税,未申报采购合同印花税。
印花税税率根据应税凭证类型不同而有所差异。以下为《印花税法》实施后的最新税率表,企业可根据自身业务对照适用:
京东天猫卖货3.6亿,仅申报27万收入,税局出手了
整顿“开票经济”!全国一大批“差额普票”被税务稽查
劳务公司被查了!税局出手了,这7种行为红线千万别碰!
我叫增值税,我变了!2026年1月1日起正式执行!
个人收入要开始严查?2025年以后,账户收入超过这个数,要注意了!
虚开发票“全链条”追责!从开票方到介绍人,四人团灭,无一幸免
强监管时代来临!“会计责任清单”发布!财务人如何自保?
税务总局通知:支付这种劳务报酬,无需发票就可税前扣除!
又一特大虚开发票案,涉案近19亿,这些操作=引火上身!
税务严稽查启动!这7类个体户成重点对象,速来自查!
2025年严查开始!这3项数据比对不符,可能会引起稽查!
大批卖家收到税局短信,平台流水与申报收入差异过大,怎么办?